Тема публікацій

Повернення

Статті та довідкові матеріали за цією темою.

203 публікацій
Стаття

ПРОРРО всередині BAS: як провести продаж один раз і не дублювати його в касовій програмі

Практична наскрізна демонстрація роботи касира в BAS: від відкриття зміни й одного введення продажу до змішаної оплати, повернення, Z-звіту та контрольної звірки без повторного набору товарів у сторонній касовій програмі.. Що підтверджено станом на 11 вересня 2026 року. Наскрізний сценарій: одна зміна, один продаж, одна контрольована історія. Крок 1. Відкриваємо зміну й перевіряємо контекст. Крок 2. Оформлюємо продаж у BAS лише один раз. Крок 3. Проводимо змішану оплату без розриву між терміналом і чеком. Крок 4. Оформлюємо повернення як нову контрольовану операцію. Крок 5. Закриваємо зміну лише після звірки. Які дані мають пов’язувати BAS і ПРОРРО. Що показати на уроці, а не лише розповісти. Типові помилки впровадження. Фінальний чек-лист для керівника та бухгалтера. Практичний висновок

Читати
Матеріал

Роздрібні продажі

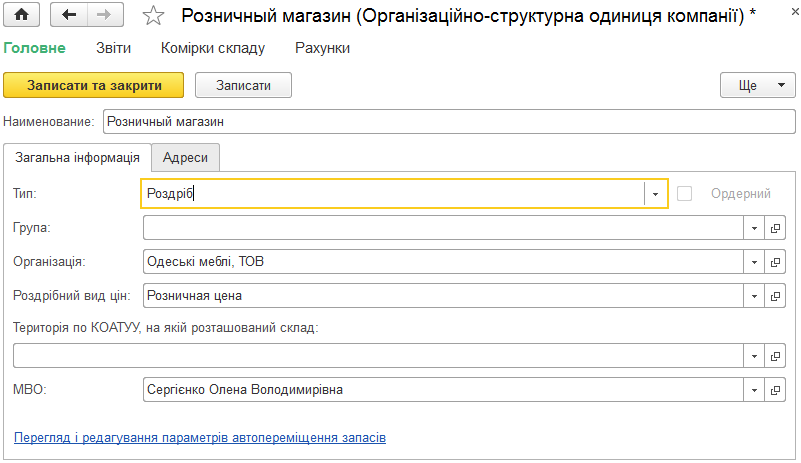
Описано налаштування роздрібних продажів, облік товарів у торговельних точках і роботу з касами ККМ. Розглянуто оформлення чеків, повернень, виторгу, інвентаризації та робочого місця касира.. Переміщення запасів у роздрібну точку. Надходження товару в роздріб. Торговельні точки з кількісно-сумовим обліком. Торговельні точки із сумовим обліком. Панелі керування зовнішнім обладнанням. Робоче місце касира (РМК)

Читати
Матеріал

Обслуговування клієнтів

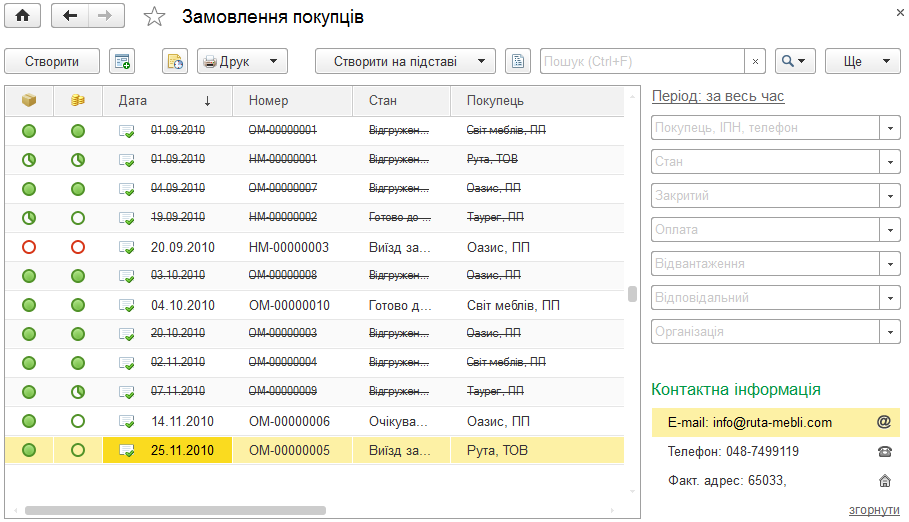
Розглянуто оформлення замовлень покупців, договорів, рахунків на оплату та резервування запасів. Описано створення видаткових накладних, повернень товарів і актів виконаних робіт.. Замовлення покупця. Договір з покупцем. Рахунки на оплату. Резервування запасів. Видаткова накладна. Повернення товарів. Акт виконаних робіт

Читати
Стаття

Алкоголь, тютюн і пальне: операційний чекліст малого магазину на осінь 2026 року

Практичний план контролю для малого магазину станом на 11 вересня 2026 року: як розділити вимоги до алкоголю, тютюну та пального, не пропустити ліцензійний платіж, правильно налаштувати касу, перевірити зарплатний критерій, підготуватися до еАкцизу й зробити залишки товару доказовими.. Спочатку розділіть товарні контури. Ліцензія: перевіряємо не документ, а безперервність права торгівлі. Каса: кожний чек повинен описувати реальний товар. Зарплатний критерій: контроль до закриття місяця. еАкциз: чинний календар і законопроєкт — не одне й те саме. Залишки: від накладної до полиці без «сірої зони». Як перенести контроль у BAS без зайвої бюрократії. План на найближчі 30 днів. Чекліст перед відкриттям зміни

Читати
Стаття

ПРРО у маленькій торговій точці: що і скільки звіряти щодня

Практичний mini-audit каси для маленької торгової точки: які операції контролювати щодня, як побудувати Excel-звірку «банк ↔ ПРРО ↔ облік», знайти розбіжності до закриття періоду та не пропустити порушення, за які застосовують повні фінансові санкції.. Не кількість чеків, а шість контрольних потоків. Що вимагають правила станом на 11 вересня 2026 року. Продаж і еквайринг: два підтвердження однієї події. Повернення: перевіряти кожне, а не лише денну суму. Службові операції: не плутати з доходом і витратою. Щоденний чекліст бухгалтера. Excel-звірка «банк ↔ ПРРО ↔ облік». Як пов’язати звірку з BAS. Червоні прапорці, які не можна переносити на кінець місяця. Робочий стандарт для маленької точки

Читати
Стаття

Продажі через маркетплейси та DAC7: які дані зможе отримувати податкова і чим ФОП відрізняється від приватного продавця

Що саме цифрові платформи зможуть повідомляти про продавців, чому звітність не дорівнює автоматичному нарахуванню податку та як відрізнити підприємницькі продажі ФОП від реалізації власних уживаних речей. Матеріал враховує статус законопроєкту № 15111-д станом на 11 вересня 2026 року.. Статус на 11 вересня 2026 року: закон ще не набрав чинності. Що саме планують передавати про продавця. Які операції потрапляють у поле уваги. Два різні пороги, які не можна плутати. ФОП і продаж власних речей — не взаємозамінні режими. Який спеціальний податок пропонує законопроєкт. Коли можуть початися звіти та міжнародний обмін. Що варто зробити продавцеві вже зараз. Що контролювати бухгалтеру й керівнику. Головний висновок

Читати
Стаття

Повернення товару в інтернет-магазині: як звести гроші, чек, склад і бухгалтерію

Практичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера

Читати
Стаття

Як зареєструвати ПРРО і касира: від заяви до першого чека

Покроковий навчальний кейс для нового ФОП або магазину: як підготувати господарську одиницю, подати заяви через Електронний кабінет, зареєструвати КЕП касира, безпечно провести тестову зміну, сформувати перший фіскальний чек і закрити день Z-звітом.. Що актуально станом на 11 вересня 2026 року. Підготовка: що має бути до заяви № 1-ПРРО. Крок 1. Подайте заяву № 1-ПРРО. Крок 2. Зареєструйте КЕП касира формою № 5-ПРРО. Крок 3. Налаштуйте товари, оплати й зв’язок з обліком. Крок 4. Проведіть тестову зміну. Крок 5. Вимкніть тестовий режим і сформуйте перший чек. Крок 6. Закрийте день Z-звітом. Які скріншоти зберегти в папці запуску. Типові помилки під час запуску. Чекліст запуску торгової точки. Практичний висновок

Читати
Стаття

IBAN, POS, LiqPay, mono, NovaPay і післяплата: коли ФОП потрібен фіскальний чек

Практичний довідник про фіскалізацію найпоширеніших способів оплати: як відрізнити прямий банківський переказ від еквайрингу, хто видає чек при післяплаті, коли сформувати документ і як правильно оформити повернення.. Спочатку встановіть не бренд, а платіжний маршрут. Велика таблиця: спосіб оплати → розрахункова операція → РРО/ПРРО → момент чека. IBAN: коли застосунок банку не перетворює переказ на еквайринг. POS, LiqPay і mono: два документи замість одного. Коли формувати електронний чек за онлайн-оплатою. NovaPay і післяплата: хто стоїть перед покупцем у момент оплати. Окремо про повернення: відтворіть логіку первинної оплати. Що змінило у чеках і чому старі налаштування небезпечні. Як організувати облік, щоб касир не тлумачив закон під час кожного продажу. Типові помилки, які видно під час першої звірки. Підсумковий чек-лист перед запуском нового способу оплати

Читати
Стаття

Перехід ФОП між групами у 2026 році: календар без податкової пастки

Практичний календар переходу ФОП на іншу групу єдиного податку з поясненням строків, критеріїв груп, ставок 2026 року та дій із ПДВ, касою, товарними залишками й обліковою програмою.. Головне правило: заява працює лише з нового кварталу. Спочатку перевіряємо право на нову групу. Яку заяву подати до 15 вересня. ПДВ: три різні сценарії, які не можна змішувати. Що зробити із залишками при анулюванні ПДВ. Облік товарних запасів після зміни групи. РРО та ПРРО: готуємо касу до першої операції, а не після неї. Перехідні оплати, повернення і договори. Чек-лист бухгалтера на вересень. П’ять пасток, які трапляються найчастіше

Читати
Матеріал

Відпустка по догляду за дитиною

Описано документи BAS для реєстрації відпустки по догляду за дитиною, зміни її умов і повернення працівника. Розглянуто особливості обліку відпустки та нарахування зарплати під час неї.. Зміна умов відпустки по догляду за дитиною. Повернення з відпустки по догляду за дитиною

Читати
Стаття

еАкциз перед запуском: що має перебудувати бухгалтерія магазину, ресторану та дистриб’ютора

Практична схема підготовки до еАкцизу для роздрібного магазину, ресторану та дистриб’ютора: від перевірки поставки й акцизного електронного документа до фіскального чека, повернення, списання та щоденної звірки відповідальними працівниками.. Яка дата є чинною станом на 11 вересня 2026 року. Що вже визначено, а що ще не можна «зашити» в програму. Єдина модель даних для трьох видів бізнесу. Ролі: хто відповідає не за програму, а за результат. Крок 1. Надходження: товар ще не можна просто оприбуткувати. Крок 2. Внутрішнє переміщення: адреса стає частиною обліку. Крок 3. Продаж у магазині: один код має пройти до правильного рядка чека. Крок 4. Ресторан: контроль починається з першого відкриття пляшки. Крок 5. Повернення постачальнику й повернення від покупця — не одна операція. Крок 6. Списання: причина важливіша за проводку. Чим відрізняються контрольні точки магазину, ресторану та дистриб’ютора. Що вимагати від BAS або іншої облікової системи. Наскрізні випробування, які слід провести до запуску. Контрольний список бухгалтера перед промисловим днем. Готовність вимірюється не датою, а відсутністю невідомих залишків

Читати
Записатися телефоном