інвентаризація будь-яких аспектів діяльності підприємства допомагає систематизувати його діяльність і стежити за її ефективністю, а розрахунки з контрагентами обов'язково потребують, щоб підприємство не залишилося боржником.
Дуже рідко інвентаризація ТМЦ проводиться без виявлення пересортиці. Відповідно до Інструкції №– 69, якщо в результаті інвентаризації виявлено, що нестача і надлишок виникли за ТМЦ однієї назви в один і той самий період в однієї й тієї самої матеріально відповідальної особи, можливий взаємний залік такого надлишку і нестачі.
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні положення. Приклад. Приклад. Приклад. Приклад
Щоб перемістити малоцінку, яка наразі експлуатується, від одного працівника до іншого, необхідно оформити документ "Переміщення малоцінних активів в експлуатації". Якщо використати функцію "Введення на підставі" та ввести документ на підставі документа "Передача малоцінних активів в експлуатацію", то процедура заповнення документа значно спроститься. У разі використання такого механізму залишиться лише ввести ім'я працівника з довідника "Фізичні особи" в реквізиті "Кому", якому передається малоцінка. Таким чином, таблична частина буде автоматично заповнена списком переміщуваних активів та їх кількістю.
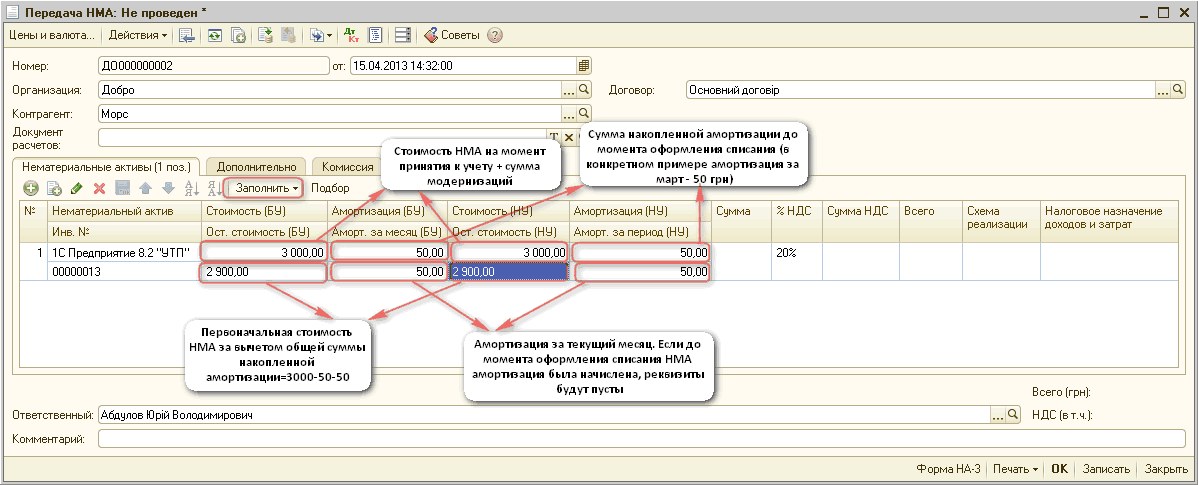
Вартість НМА, експлуатацію яких припинено для виробництва продукції, реалізації робіт і надання послуг, підлягає списанню. Це може бути наслідком припинення строку дії патенту або інших охоронних документів або, стосовно нашого випадку, — у зв'язку з моральним зносом ПЗ і придбанням більш новаторського.
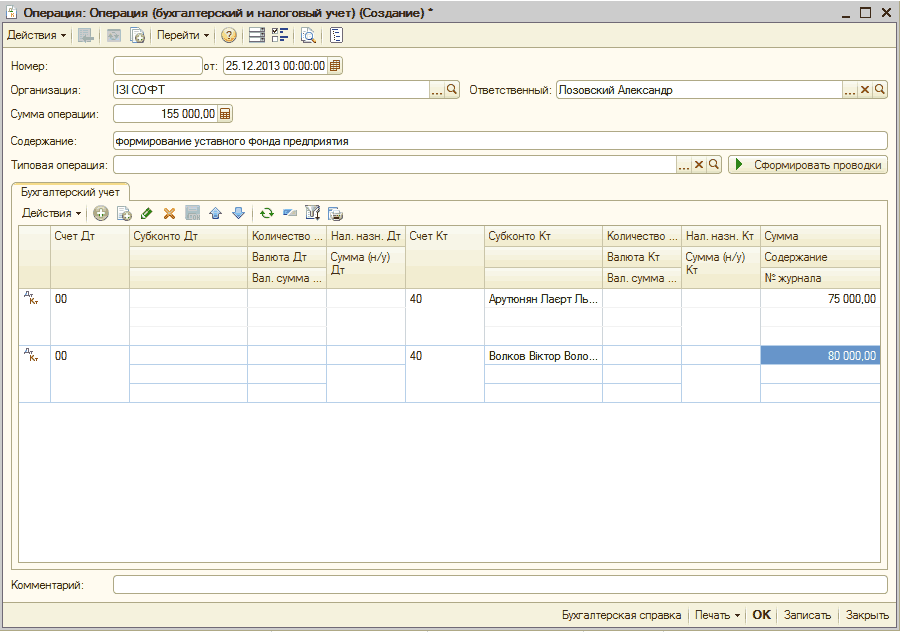
Тут ви ознайомитеся та навчитеся вводити операції за допомогою програми "1С:Підприємство". Також ви зрозумієте особливості введення операцій і суворі правила, яких потрібно дотримуватися.
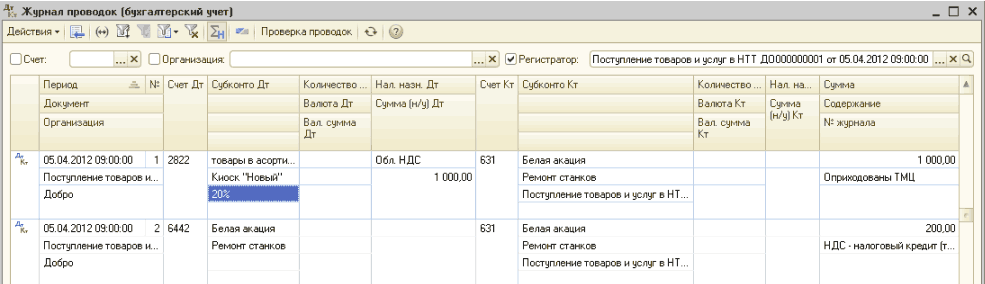
Вивчивши цей підрозділ, ви дізнаєтеся принцип роботи журналу проводок, алгоритм його використання. Також ви навчитеся читати журнал проводок бухгалтерського обліку.
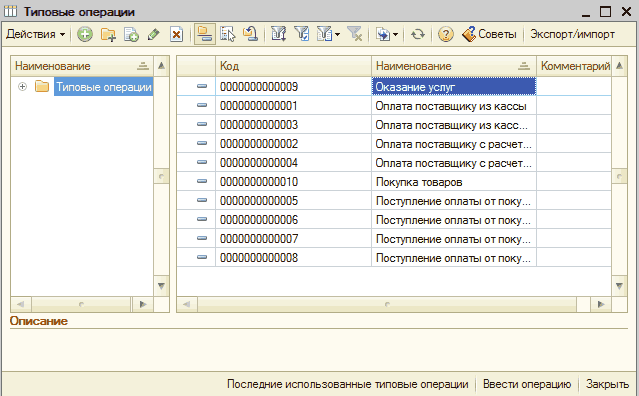
Цей розділ присвячено типовим операціям, їх створенню та проведенню. Також звертається увага на заповнення параметрів і розглядаються можливості типових операцій.
Такий звіт дає змогу отримати детальну інформацію про зміну стану рахунку з часом — кроками (мається на увазі за проведеннями). Якщо за відібраним рахунком ведеться аналітичний облік, то створювати звіт без вибору конкретних даних аналітики немає сенсу. Сальдо й обороти за рахунком легко отримати й за допомогою зведеного звіту. А кількість відображених звітом проведень буде настільки великою, що серйозно ускладнить аналіз і контроль.
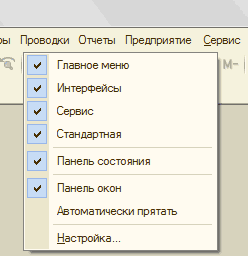
У цьому розділі ви ознайомитеся з панеллю інструментів. Навчитеся керувати їхніми налаштуваннями. І відчуєте різницю порівняно з панеллю інструментів Microsoft Office.Панель інструментів