Передача матеріалів у виробництво
Передача матеріалів і напівфабрикатів у виробництво відображається документом "Вимоганакладна" (меню "Виробництво" —” "Випуск продукції" —” "Вимоганакладна").
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Передача матеріалів і напівфабрикатів у виробництво відображається документом "Вимоганакладна" (меню "Виробництво" —” "Випуск продукції" —” "Вимоганакладна").
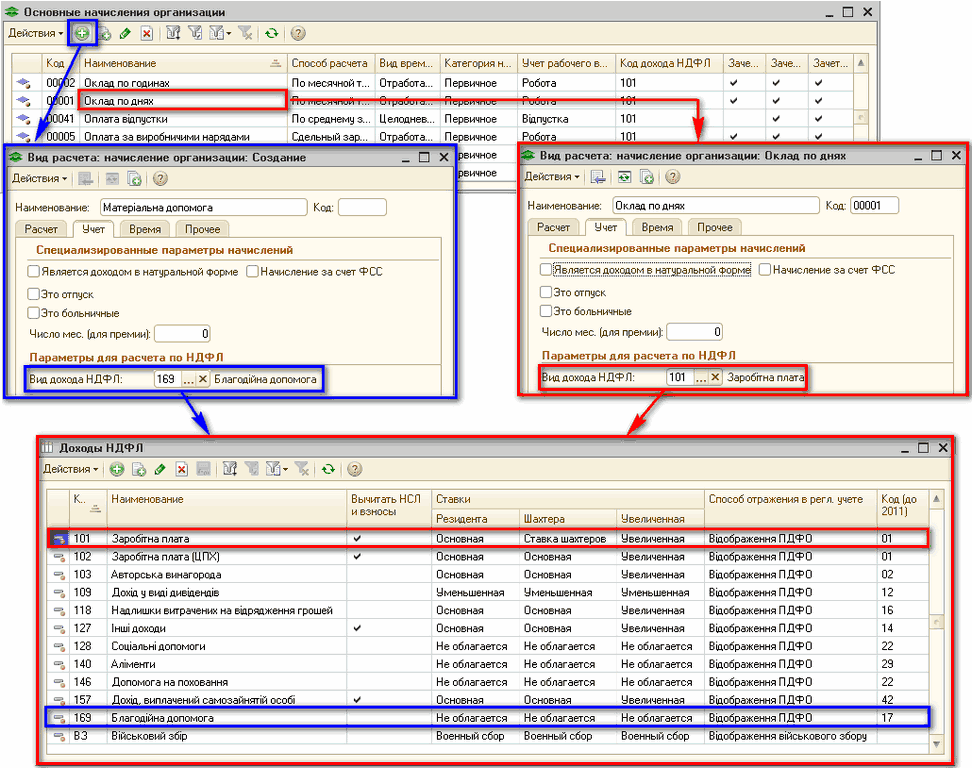
ЧитатиОскільки суми відпускних, що виплачуються працівникові перед виходом у відпустку, включаються до складу місячного оподатковуваного доходу як доходи у вигляді заробітної плати, вони мають відображатися з кодом доходу 101. Цей код доходу встановлюється на вкладці Облік картки нарахування Оплата відпустки (Рис. 1).Податок на доходи фізичних осіб. Єдиний внесок на соціальне страхування
ЧитатиЦей звіт містить табличне подання оборотів між рахунками за обраний період часу. Рядки таблиці відповідають дебетованим рахункам, стовпці —” кредитованим рахункам.
ЧитатиЗвіт "Обороти рахунку" виводить початковий і кінцевий залишки та обороти вибраного рахунку за вибраний період, деталізацію цих оборотів у розрізі кореспондуючих рахунків. Дані виводяться з додатковим розбиттям за періодами часу заданої періодичності, як яку можна вибрати місяць, квартал або рік.
ЧитатиУ бухгалтерському обліку, згідно з НП(С)БО 15, ведеться така класифікація доходів, що базується на відповідних рахунках 7-го класу:Загальні положення. Класифікація доходів. Дата виникнення доходів
ЧитатиДовідник "Кореспонденції рахунків" являє собою навігатор по конфігурації, який можна використовувати як під час початкового освоєння програми, так і в поточній роботі під час реєстрації господарських операцій. Довідник викликається з меню "Головне" –“ "Операції" –“ "Ввести господарську операцію".
ЧитатиУ статті описано методику коригування неправильно проведених документів минулих періодів у конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиУ типовій конфігурації визначення бази й об’єкта податку на доходи фізичних осіб для співробітників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Об’єкт оподаткування. База оподаткування. Перелік оподатковуваних (неоподатковуваних) виплат
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2).
ЧитатиВид розрахунку <b>"Доплата за роботу у свята і вихідні"</b> слід обирати для оплати праці понад одинарний розмір для тих співробітників, робота яких у святковий або неробочий день передбачена графіком їхньої роботи.
ЧитатиАмортизація – це систематичний розподіл амортизованої вартості основних засобів, інших необоротних і нематеріальних активів протягом строку їх корисного використання (експлуатації) (пп.14.1.3 ст.14 ПКУ).Загальні положення. Правила нарахування амортизації. Методи нарахування амортизації. Витрати, що не підлягають амортизації
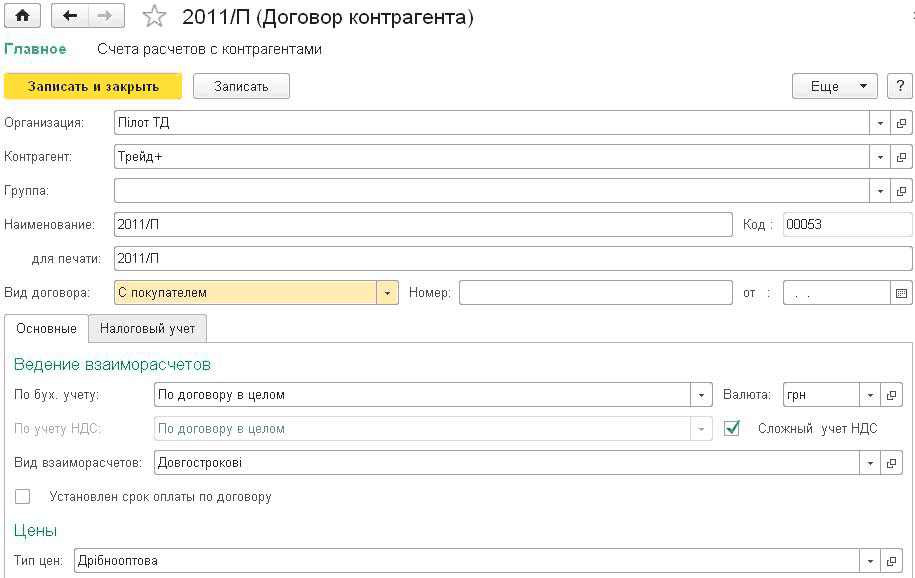
ЧитатиКонтрагент –“ це загальне поняття, до якого включені організації та фізичні особи, що є діловими партнерами організації (покупці, постачальники тощо).Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунків в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами
Читати