Індексація заробітної плати співробітників, які працюють за сумісництвом
Механізм проведення індексації грошових доходів громадян установлено Законом № 491 і Порядком № 1078.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Механізм проведення індексації грошових доходів громадян установлено Законом № 491 і Порядком № 1078.
ЧитатиДля платників, залежно від результатів діяльності, базовим звітним (податковим) періодом може бути:
ЧитатиУ цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>
ЧитатиЗовнішня обробка "Перетворення журналу дій користувача" призначена для перетворення журналу дій користувача на програму вбудованою мовою.
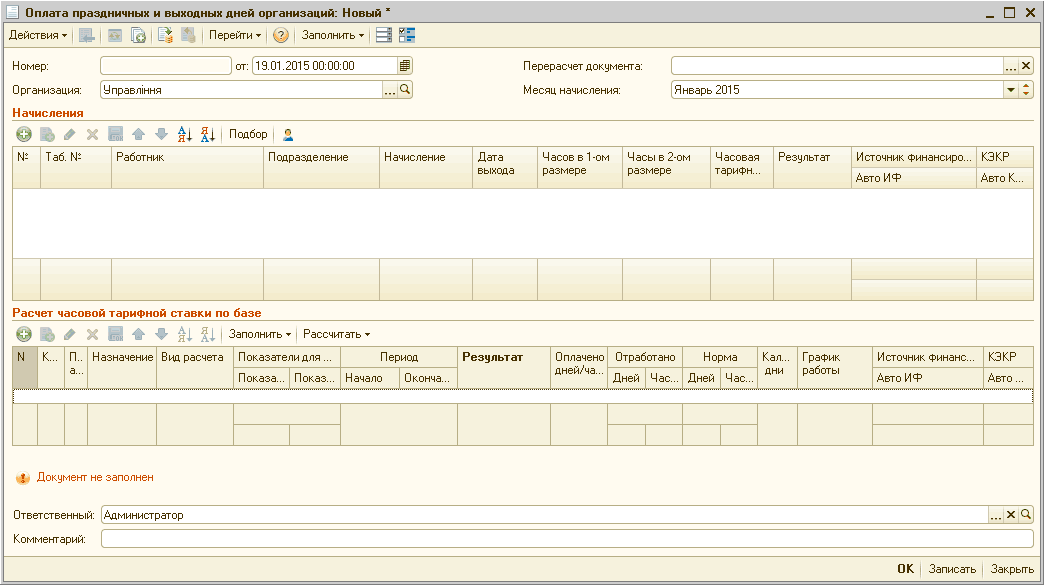
ЧитатиУ цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиУ перші місяці роботи з конфігурацією в інформаційній базі немає накопиченої інформації для розрахунку середнього заробітку. Під час оплати лікарняних листків, відпусток тощо можна вводити суму середнього заробітку вручну (див. докладніше підрозділ "Середньоденний заробіток" статті "Розрахунок відпускних" довідника "Праця та заробітна плата"). Для проведення автоматичних розрахунків середнього заробітку потрібно ввести дані про нараховані працівникам організацій суми в розрізі видів розрахунку за попередні 12 місяців. Зробити це можна за допомогою документів "Нарахування зарплати працівникам організацій", тобто фактично розрахувати зарплату за попередній рік. Порядок введення таких залишків описано у статті "Введення початкових залишків за розрахунками з працівниками".
ЧитатиУ статті описано процес автоматизації обліку стажу співробітників організації в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Інформація, наведена в цій статті, також актуальна і для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиВид розрахунку <b>"Доплата за роботу у свята і вихідні"</b> слід обирати для оплати праці понад одинарний розмір для тих співробітників, робота яких у святковий або неробочий день передбачена графіком їхньої роботи.
ЧитатиДля аналізу проблем роботи DB2, як правило, потрібна додаткова інформація.Короткий зміст:. Розділи. db2support.zip. CLI trace. DB2 trace. Обмін даними
ЧитатиПеред початком роботи з обробкою "Введення початкових залишків" слід установити дату введення початкових залишків, натиснувши на гіперпосилання "Установити дату введення початкових залишків", яке знаходиться в правій частині вікна введення залишків. Після цього стане активною кнопка "Ввести залишки за рахунком".
ЧитатиДоговір підряду є одним із найпоширеніших видів договорів. У діяльності будь-якої юридичної особи, будь-якого підприємця без договорів підряду просто не обійтися.Загальні положення про підряд. Генеральний підряд і субпідряд. Істотні умови договору підряду. Предмет договору підряду. Ціна за договором підряду та кошторис. Порядок розрахунків. Строки виконання робіт. Права та обов'язки сторін за договором підряду. Якість робіт. Зразок договору підряду. Документи
ЧитатиДо поставки "1С:Бухгалтерії 8 для України" входять два шаблони інформаційних баз —” демонстраційної та основної.
Читати