

Тема публікацій
Розрахунок
Статті та довідкові матеріали за цією темою.
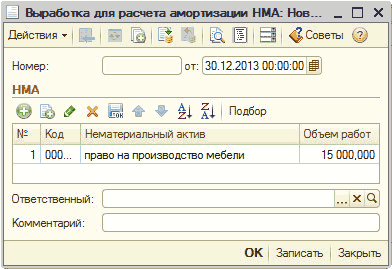

Облік доходів і витрат
У цьому розділі розглядається облік доходів і витрат, показується, які документи необхідно створювати й вести, як правильно їх заповнювати. Усе це допомагає підприємству в управлінні доходами і витратами.Класифікація доходів і витрат. Які розрахунки використовувати?
Читати
Семінари для бухгалтерів для користі вашої справи.
Досвідчений підприємець знає, що навчання та професійний розвиток ключових співробітників завжди були тією статтею витрат підприємства, на яку варто витрачати ресурси підприємства.
Читати
Коригування фактичної вартості номенклатури та списання витрат майбутніх періодів
Операція "Коригування фактичної вартості номенклатури" призначена для використання організаціями, які застосовують спосіб списання матеріально-виробничих запасів (МПЗ) "за середньою". Протягом місяця процес списання МПЗ здійснюватиметься за "миттєвою" середньою ціною, яка розрахована на дату документа. Під час виконання цієї операції відбувається формування коригувальних проводок з бухгалтерського обліку, що доводять вартість списання ТМЦ до середньозваженої за місяць.
Читати
Переоцінка валют
У цьому розділі представлені операції, пов’язані з переоцінкою валюти, списанням витрат майбутніх періодів. Також окремо розглянуто калькуляцію продукції, до якої входить розрахунок і коригування собівартості.
Читати
Джерела фінансування – відмінні переваги лізингу та кредиту
Розглядаючи вигоду тих чи інших джерел фінансування, почнемо з того, що згідно з лізингом клієнт отримує 100 % кредитування без негайної виплати грошових коштів.
Читати
Інвентаризація незавершеного виробництва
незавершене виробництво є тією продукцією, яка наразі перебуває у процесі виготовлення; її облік здійснюється за окремими документами, які буде розглянуто в цьому розділі.
Читати
Контроль цін під час оформлення продажів
Під час оформлення продажів контролюється, чи відповідають ціни, зазначені в документі продажу, тим умовам щодо цін, які визначені в угоді, зазначеній у документі продажу.
Читати
Індексація заробітної плати працівників, які працюють за сумісництвом
Механізм проведення індексації грошових доходів громадян установлено Законом № 491 і Порядком № 1078.
Читати
В організації із заробітної плати співробітників утримується профспілковий внесок (планове утримання "Профспілкові внески"). Чому це утримання не відображається у звіті "Розрахунково-платіжна відомість (за співробітником)" у полі "Профспілкові внески"?
Для того щоб у звіті «Розрахунково-платіжна відомість (за співробітником) П-6» у полі «Профспілкові внески» виводилися дані про утримання, необхідно налаштувати цей звіт за допомогою кнопки «Налаштування звіту».
Читати
У яких випадках є обов’язковим установлення прапорця «Використовувати з регістрів» у регістрі відомостей «Нарахування для попереднього розрахунку»?
За встановленого прапорця «Попередній розрахунок» таблична частина «Нарахування» заповнюється основним нарахуванням працівника та додатковими нарахуваннями, які внесені до регістру «Нарахування для попереднього розрахунку».
Читати
Остаточні калькуляції
Операція "Розрахунок і коригування собівартості продукції (послуг)" призначена для розрахунку фактичної собівартості випущеної протягом періоду продукції (наданих калькульованих послуг) та формування коригувальних проводок з бухгалтерського обліку.
Читати