Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана в статті, актуальна також для конфігурації "Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
У цьому розділі буде розглянуто питання, що стосуються обліку Єдиного податку. Як ведеться облік доходів платника Єдиного податку? Як нарахувати дохід при отриманні оплати від оптового клієнта? Як зменшити дохід при поверненні грошей оптовому клієнту? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок в автоматизованій торговій точці? Як нарахувати дохід від роздрібної торгівлі за готівковий розрахунок у неавтоматизованій (віддаленій) торговій точці? Як нарахувати дохід від роздрібних продажів при оплаті платіжними картками? Як нарахувати дохід в інших випадках надходження грошових коштів? Як заповнити платіжний документ, якщо надходження грошових коштів не є доходом платника Єдиного податку? Навіщо ведеться облік витрат платника Єдиного податку? Як нарахувати витрати при оплаті постачальнику за товари (роботи, послуги)? Як нарахувати витрати при виплаті зарплати, ЄСВ та в інших випадках? Як заповнити платіжний документ, якщо списання грошових коштів не є витратою платника ЄП? Як заповнити платіжний документ, якщо платник Єдиного податку не веде облік витрат? Як заповнити Книгу доходів (Книгу доходів і витрат)?
У цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації "Управління торговим підприємством для України", редакція 1.2.
У типовій конфігурації "Зарплата та Управління Персоналом для України" і "Управління виробничим підприємством для України" розрахунок сум відрядного заробітку може здійснюватися як окремо для управлінського та для регламентованого обліку, так і спільно одним документом, тобто розрахунок відрядного заробітку є механізмом, який використовує єдиний документообіг для всіх видів обліку.
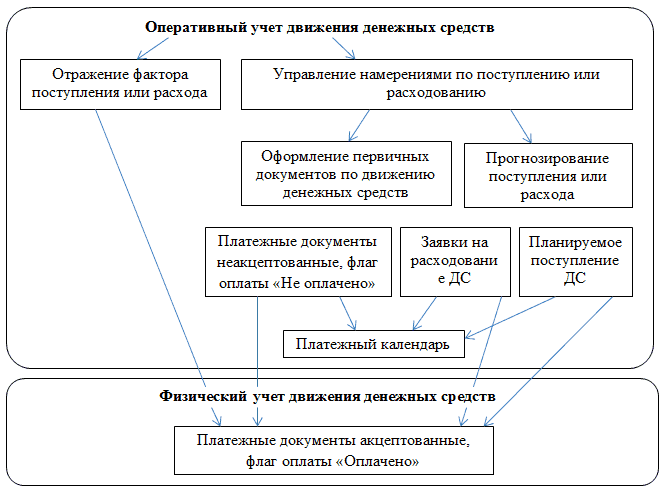
ознайомившись із цим текстом, ви ознайомитеся з концептуальними особливостями оперативного обліку грошових коштів і короткострокового прогнозування, ознайомитеся з документом, що оформляє рух грошових коштів.Концепція
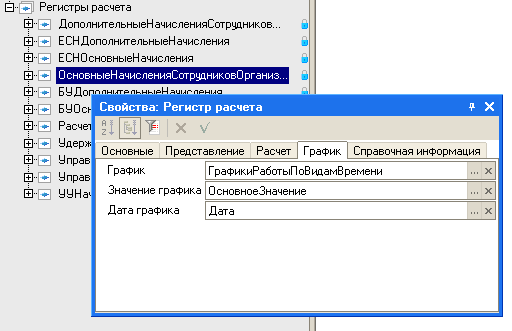
Регістри розрахунку системи 1С:Підприємство 8 призначені для реалізації періодичних розрахунків і реєстрації їх результатів. Можна виділити два основних типи регістрів розрахунку – з підтримкою і без підтримки періоду дії .Період дії та отримання оборотів за довільний період часу. Графік. Різні графіки для одного регістру розрахунку
Коли здійснюється розподіл накопичених прямих і непрямих витрат, розраховується собівартість продукції –“ проводиться калькуляція собівартості. Її мета –“ аналіз ефективності виробництва, виявлення найбільш витратних статей, зменшення собівартості продукції.
У цій статті наведено таблицю, у якій у наочному вигляді представлено відповідність об’єктів конфігурації (наприклад, довідника, документа, звіту) і програмних об’єктів (наприклад, менеджера, посилання, вибірки). По вертикалі наведено приклади об’єктів конфігурації, по горизонталі — програмні об’єкти. Знак позначає, що для даного об’єкта конфігурації існує певний тип програмного об’єкта.
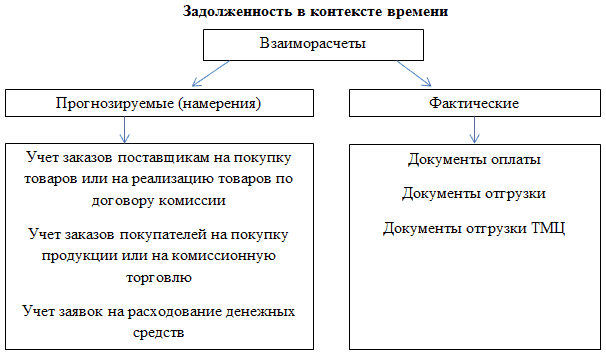
ознайомившись із цим текстом, ви дізнаєтеся про управлінський і бухгалтерський облік, про від'ємні та додатні суми, про види заборгованостей, навчитеся застосовувати регістр накопичення "Розрахунки з контрагентами".
Бухгалтера вважають найбільш компетентною людиною в усіх питаннях, що стосуються правового питання, людиною, яка може відповісти на питання, цікаві працівникам. Його називають пробивним спеціалістом, який уміє і знає, як правильно зробити певні розрахунки, а саме виплатити заробітну плату.
У статті описано процес перерахунку зарплати за минулі періоди в конфігурації "Зарплата та Управління Персоналом для України", редакція 2.1. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління виробничим персоналом для України", редакція 1.3.