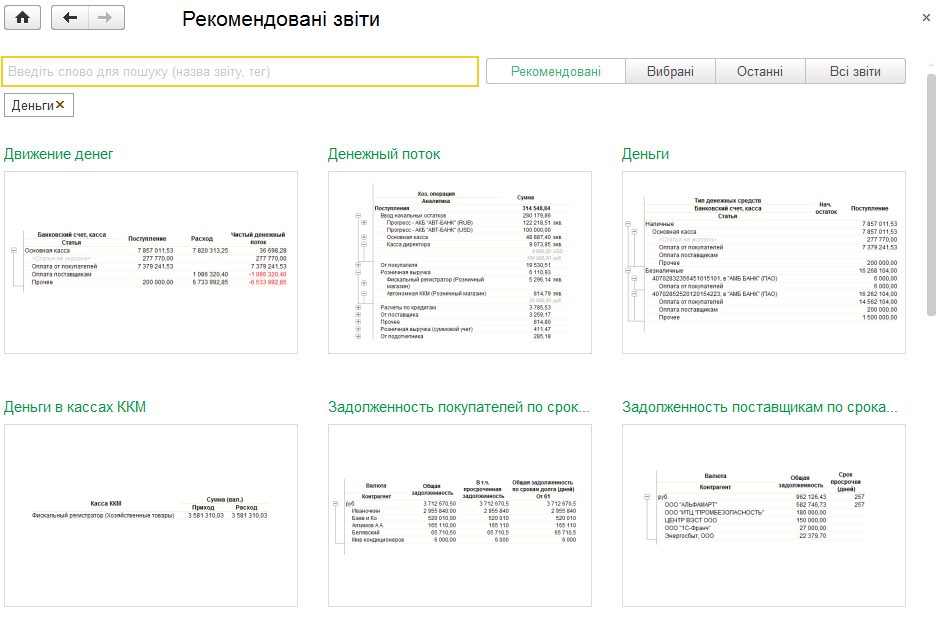
Звіти розділу «Гроші»
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
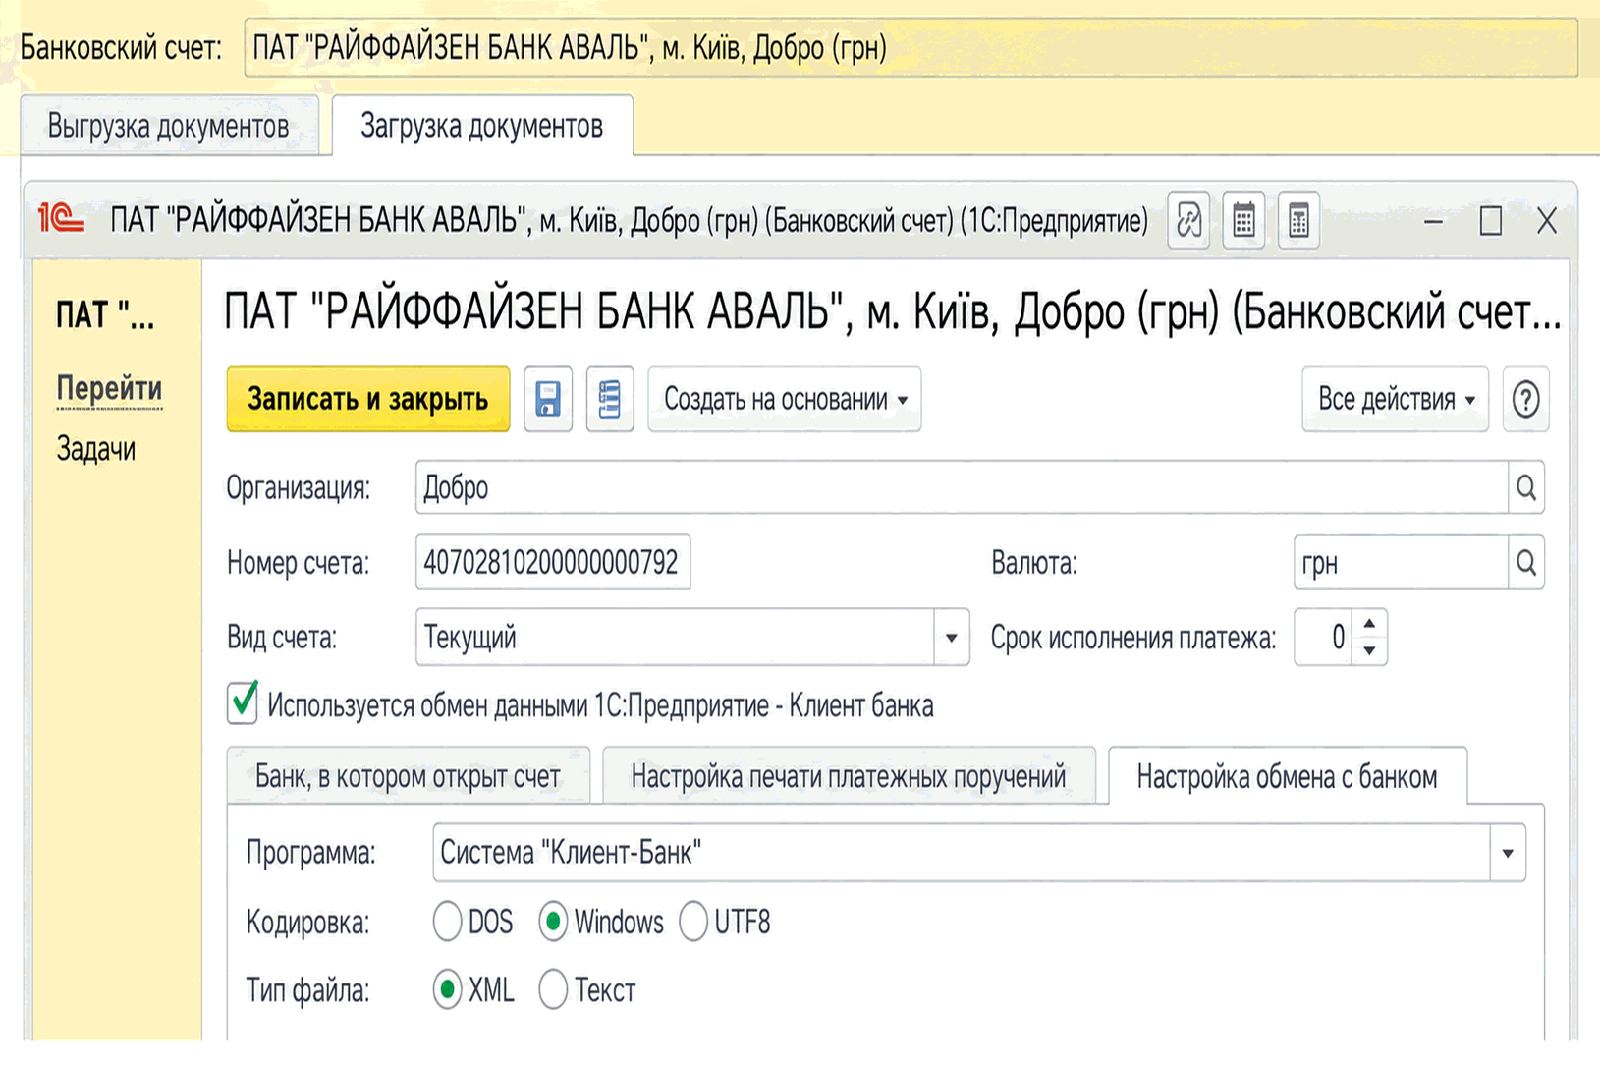
ЧитатиОбробка «Клієнт банку» призначена для налаштування обміну з банківськими системами, вивантаження платіжних документів і завантаження відомостей про банківські платежі з формуванням виписки за розрахунковим рахунком.. Налаштування клієнт-банківської системи
ЧитатиДокумент «План руху грошових коштів» використовується для введення вихідних даних прогнозу РГК. Описано обов'язкові реквізити, автоматичне заповнення та джерела даних для надходжень і платежів.. Автоматичне заповнення плану руху грошових коштів
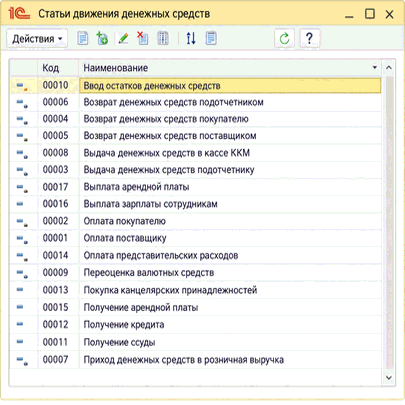
ЧитатиДовідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
ЧитатиПоказники надходження та витрачання грошових коштів виводяться круговими діаграмами за статтями руху. Дані розшифровуються звітом «Грошові кошти» та можуть зіставлятися з попереднім періодом.
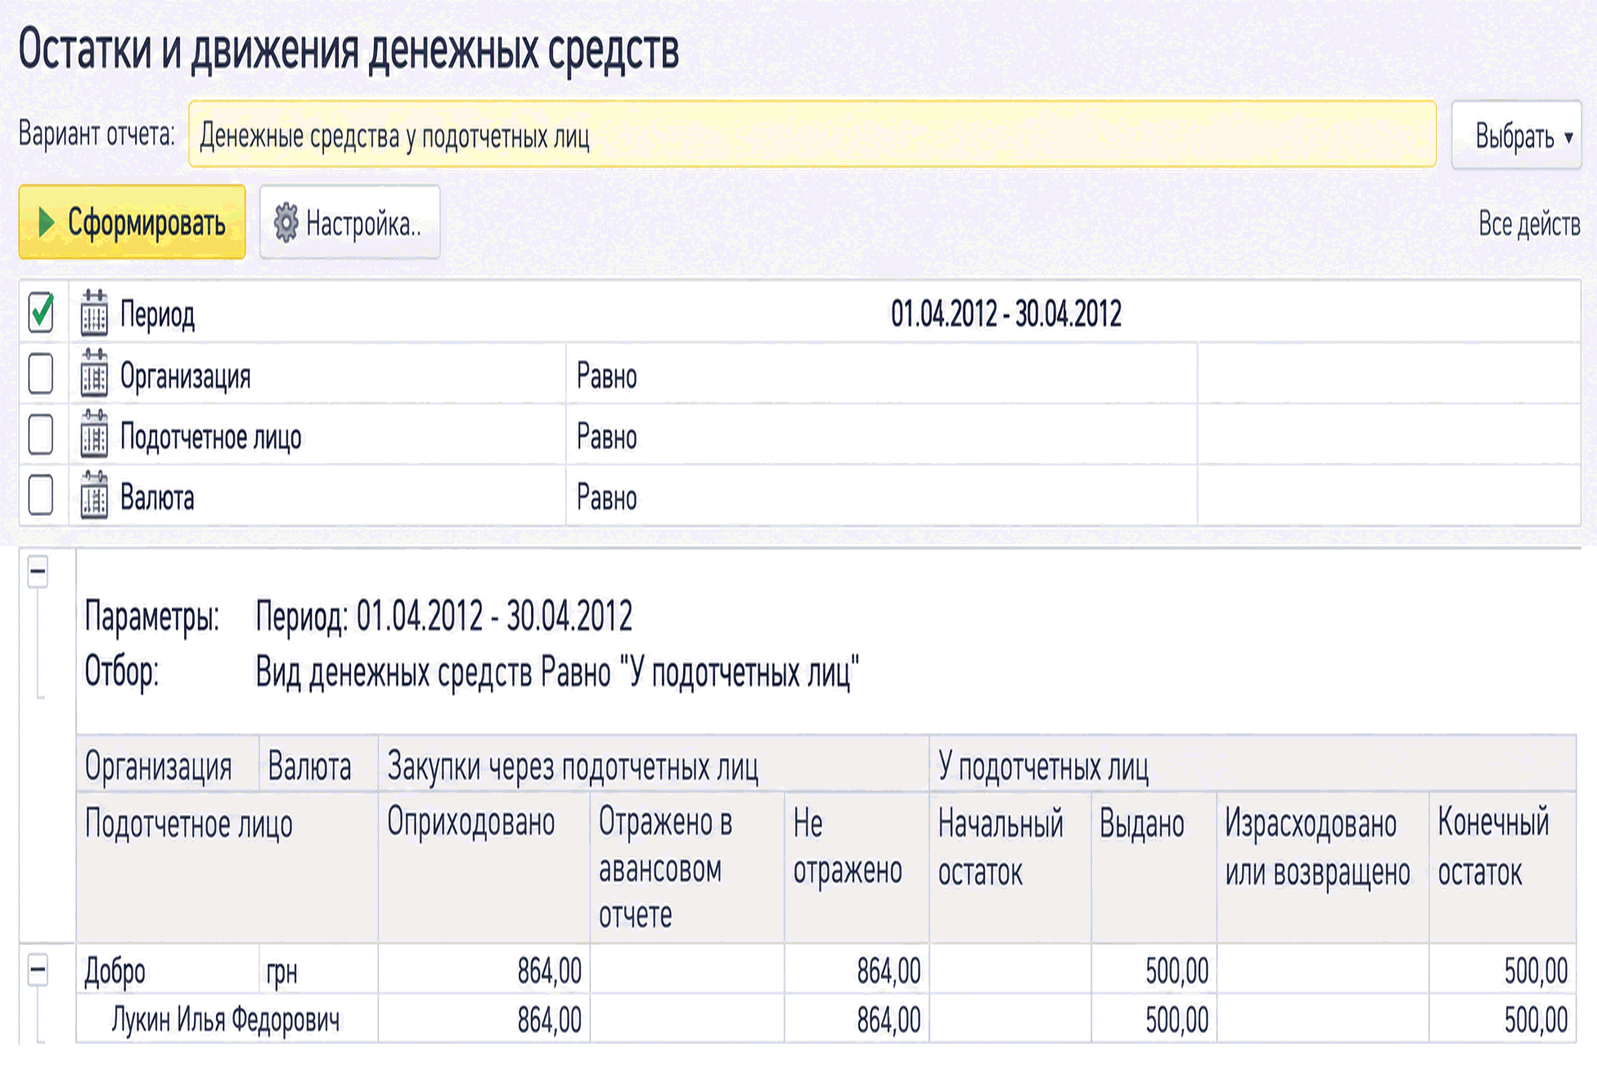
ЧитатиЗвіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
ЧитатиРоздуми про професію бухгалтера: як вона змінилася з часом, у чому полягають сучасні завдання бухгалтера, якими якостями повинен володіти фахівець і чому ця спеціальність сьогодні, як і раніше, актуальна та багатогранна.Шлях професії: спогади й зміни. Сучасні обов’язки та багатогранність професії. Особистість бухгалтера та міфи про професію
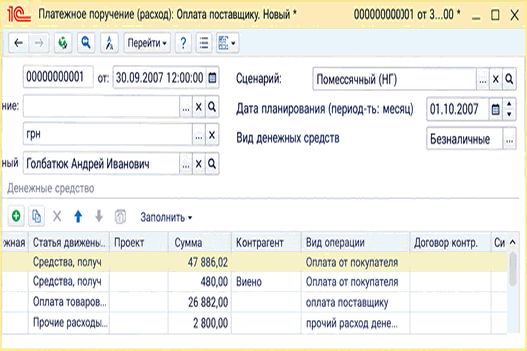
ЧитатиУсі грошові документи "1С:Бухгалтерії 8 для України" (банківські та касові) мають реквізит "Стаття руху грошових коштів". Значення цих реквізитів вибираються з довідника "Статті руху грошових коштів" (меню "Довідники" —” "Банк і каса" —” "Статті руху грошових коштів").
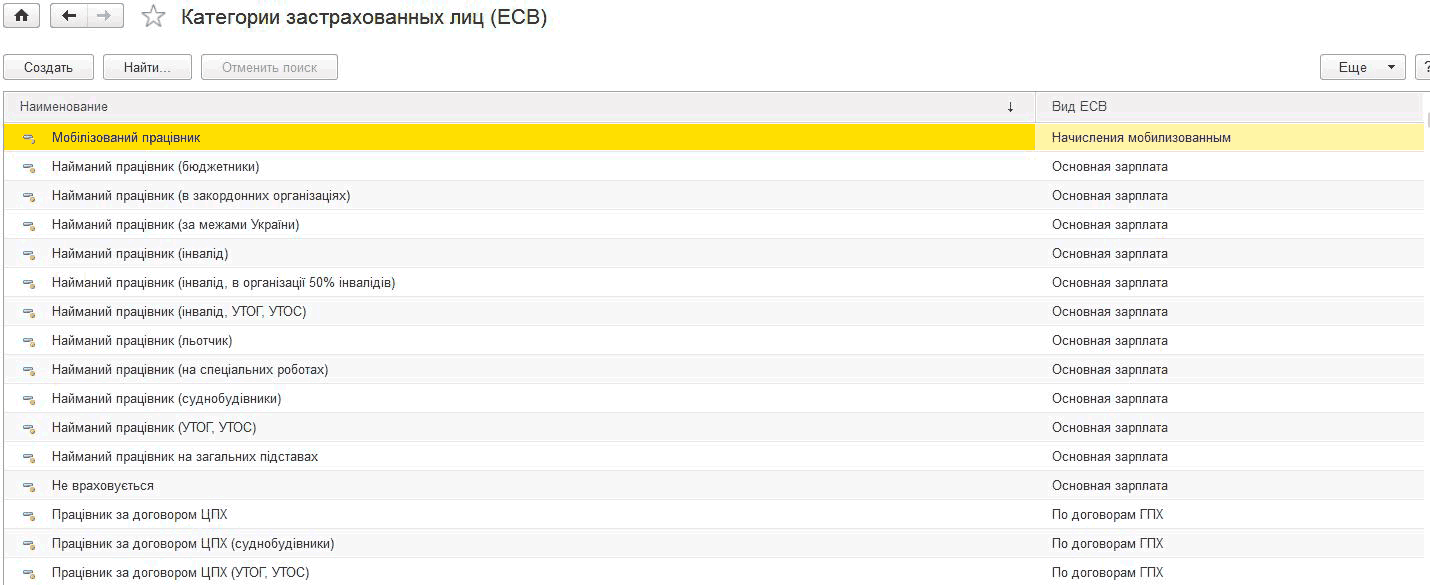
ЧитатиДля обчислення Єдиного соціального внеску використовується регістр накопичення "ЄСВ за співробітниками", а для обліку –“ регістр накопичення "Взаєморозрахунки за внесками до фондів". Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі "ЄСВ за співробітниками" облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі "Взаєморозрахунки за внесками до фондів" облік ведеться загалом по організації.Класифікація видів ЄСВ і категорій застрахованих осіб. Налаштування відображення ЄСВ. Обчислення ЄСВ. Проміжний розрахунок ПДФО та ЄСВ. Сплата ПДФО та ЄСВ
ЧитатиУ цьому розділі ми хочемо на підставі розглянутих вище відокремлених розділів конфігурації показати досить простий бізнес-процес від оформлення замовлення покупця до реалізації товару стандартного торговельного підприємства. Ми розглянемо, які документи оформляються, у яких підрозділах, які стадії обробки проходить один документ, яка звітність рекомендована до використання в тих чи інших підрозділах підприємства.
ЧитатиБухгалтера можна сміливо включити до списку найнеобхідніших працівників підприємства. Його робота відрізняється не лише важливістю та складністю, а й робить великий внесок у підтримку та розвиток підприємницької справи.
ЧитатиНа підприємстві, яке займається торгівлею, практикується реєстрація таких дій, як передача продуктів, грошових коштів між своїми фірмами. Ці операції є внутрішніми операціями підприємства з торгівлі й не враховуються в загальному обсязі реалізацій. У системі реалізовано механізм для ведення обліку таких ситуацій для власних клієнтів (контрагентів). Припустимо, що організація містить пару маленьких фірм, як на цьому рисунку:
Читати