Додаткові витрати з імпорту запасів
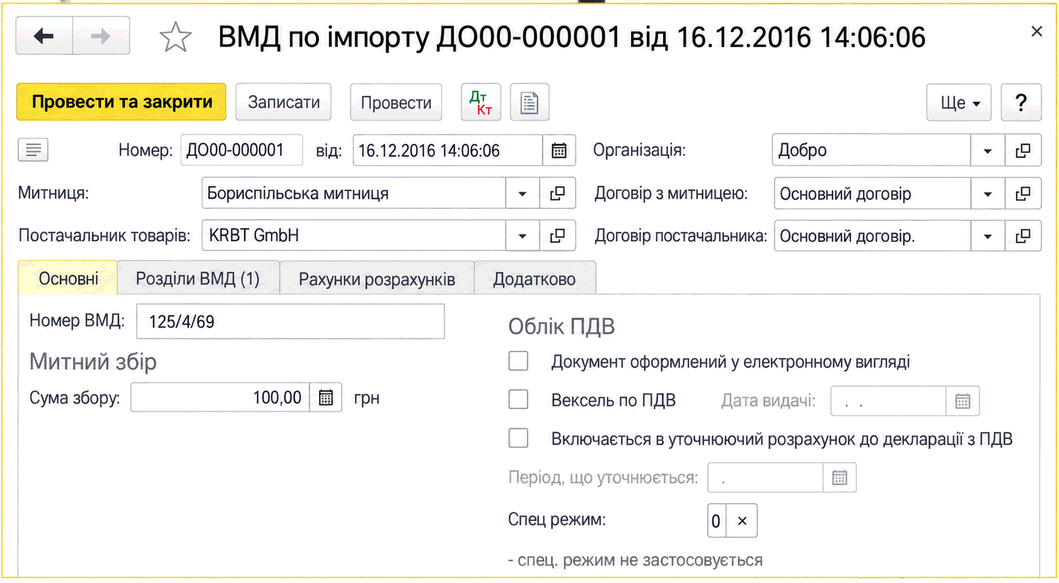
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
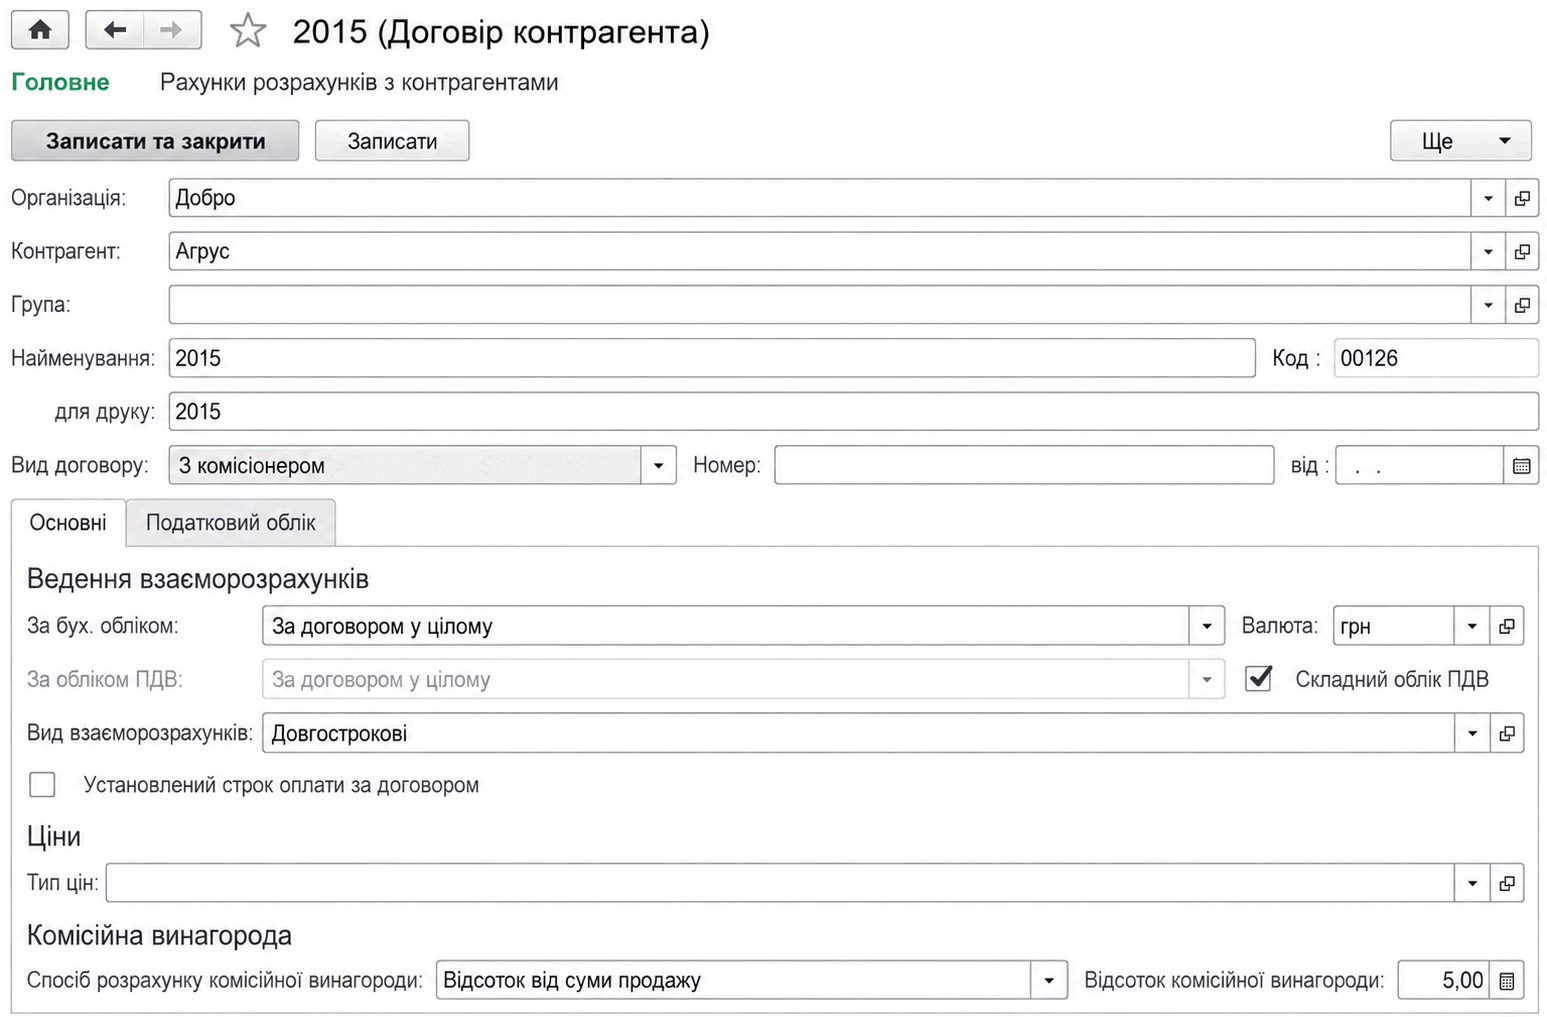
ЧитатиОписано оформлення комісійної торгівлі в BAS Бухгалтерія: надходження та реалізацію товарів комітента, передачу товарів комісіонеру, звіти про продажі, винагороду й субкомісію.. Надходження товарів від комітента. Реалізація товарів комітента. Передача товарів комісіонеру. Реалізація товарів комісіонером. Субкомісія
ЧитатиСамостійний мінііспит для початківця: вигаданий пакет первинних документів з однією суперечністю, завдання на відображення операції в навчальній BAS, контрольний звіт, еталон міркування та рубрика оцінювання на 20 балів.. Як працювати з «конвертом кандидата». Пакет документів. Завдання A. Перевірте реквізити й логіку операції. Завдання B. Запропонуйте спосіб відображення. Завдання C. Внесіть операцію в навчальну BAS. Завдання D. Доведіть результат контрольним звітом. HTML-бланк відповіді кандидата. Еталон міркування та відповіді. Рубрика оцінювання: 20 балів. План тренування за результатом
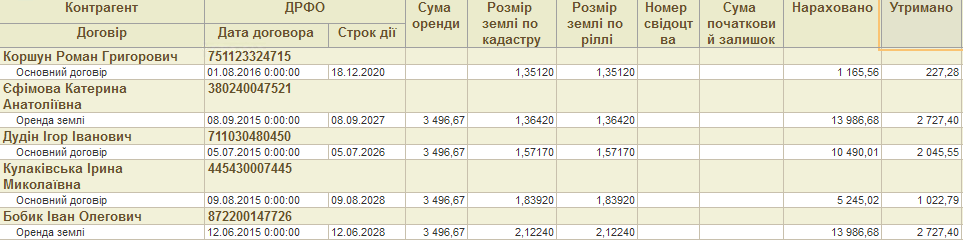
ЧитатиОписано звіти з оренди землі: за пайщиками, шахову відомість і звіт за договорами пайщиків. Наведено дані, які відображаються у звітах, та способи їх формування.. Звіт по пайщикам. Шахова відомість по пайщикам. Звіт по договорам пайщиків
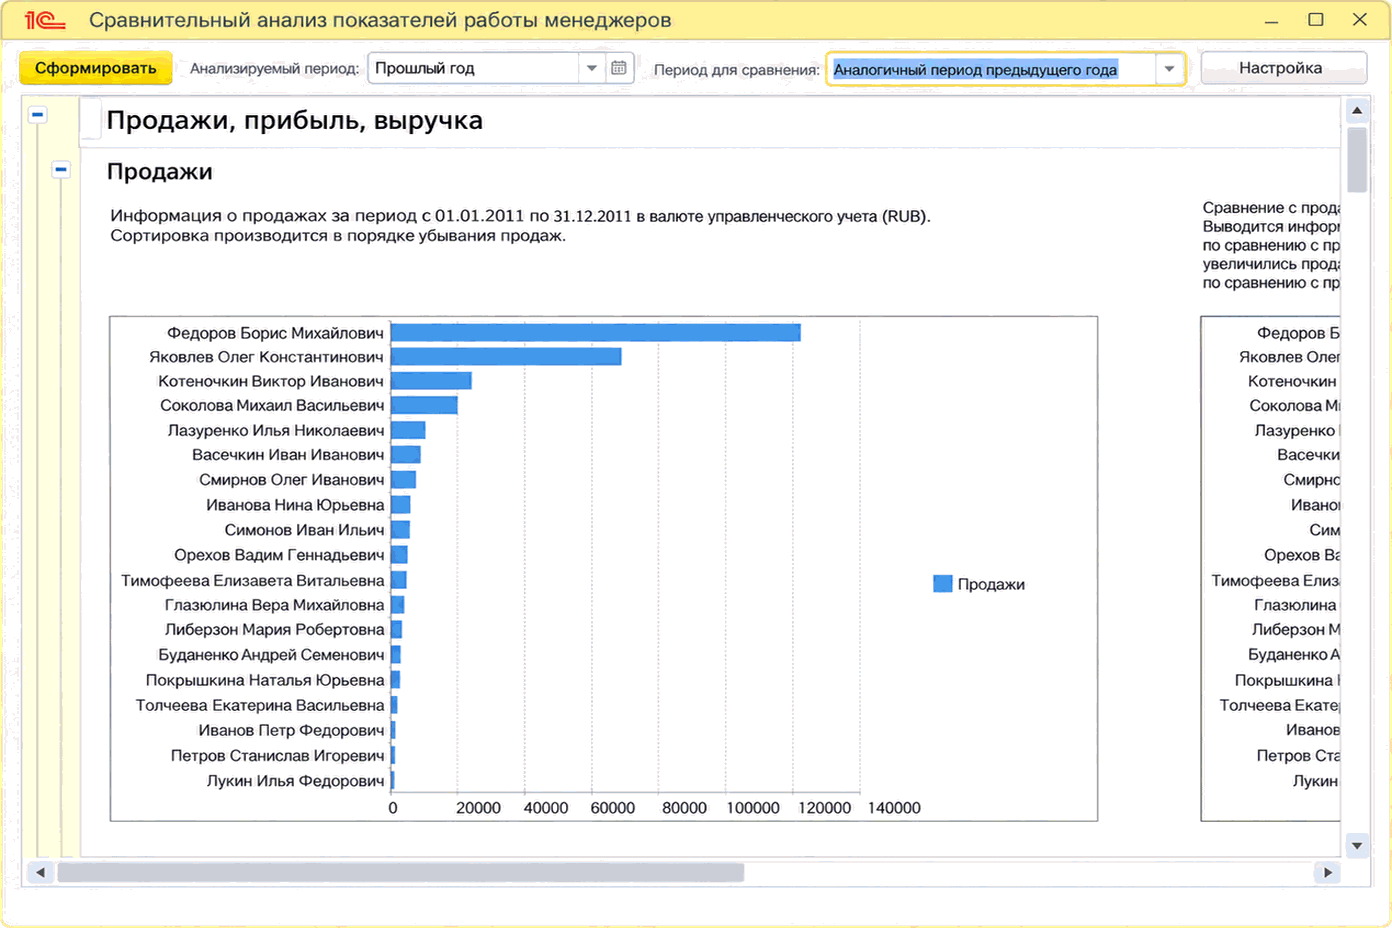
ЧитатиЗвіт дає змогу зіставляти показники продажів, прибутку, ефективності та роботи з клієнтами за менеджерами за аналізований період і вибраний період порівняння.. Приклад. Приклад. Підтримка лояльності клієнтів
ЧитатиСтаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиАВС-класифікація покупців виконується за сумою виручки або прибутку за обраний період. Результати розподілу за класами зберігаються в документі для подальшого аналізу.
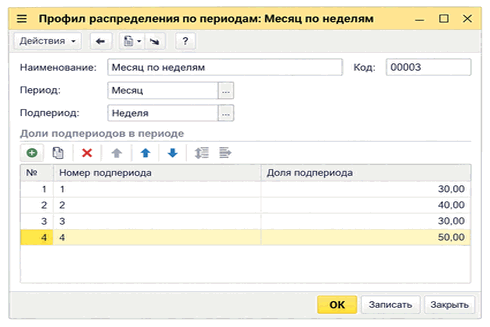
ЧитатиДеталізація за підперіодами розподіляє показники кінцевого плану продажів або закупівель за тижнями чи іншими підперіодами з використанням профілю розподілу та заданих часток.
ЧитатиПеревірте чинність правил, кадрові дані й результат індексації на одному контрольному розрахунку без застарілих сум та індексів. Вхідні дані: контрольна таблиця до відкриття розрахункового документа. Картка працівниці та журнал змін. Контрольний перерахунок одного місяця. Налаштування й дані: межі перевіреного середовища. Як порівняти системний і контрольний результат. Діагностика нульової або неочікуваної суми. Проведення, виплата, звітний контроль і протокол рев’ю. Завершальний план дій
ЧитатиБанк, первинка, взаєморозрахунки й контроль: що з досвіду 1С 7.7 переноситься в BAS, що адаптувати, а що перевчити.. Чому 1С 7.7 ще трапляється в описах роботи. Матриця переносності: три шари однієї навички. П’ять паспортів навичок. Паралельний кейс: рахунок → оплата → звірка. Маршрут 30–60–90 хвилин на одній операції. Ризики механічного переносу. Чекліст безпечного знайомства з навчальною базою. План адаптації для трьох стартових профілів. Як описати legacy-досвід у резюме. Головний висновок
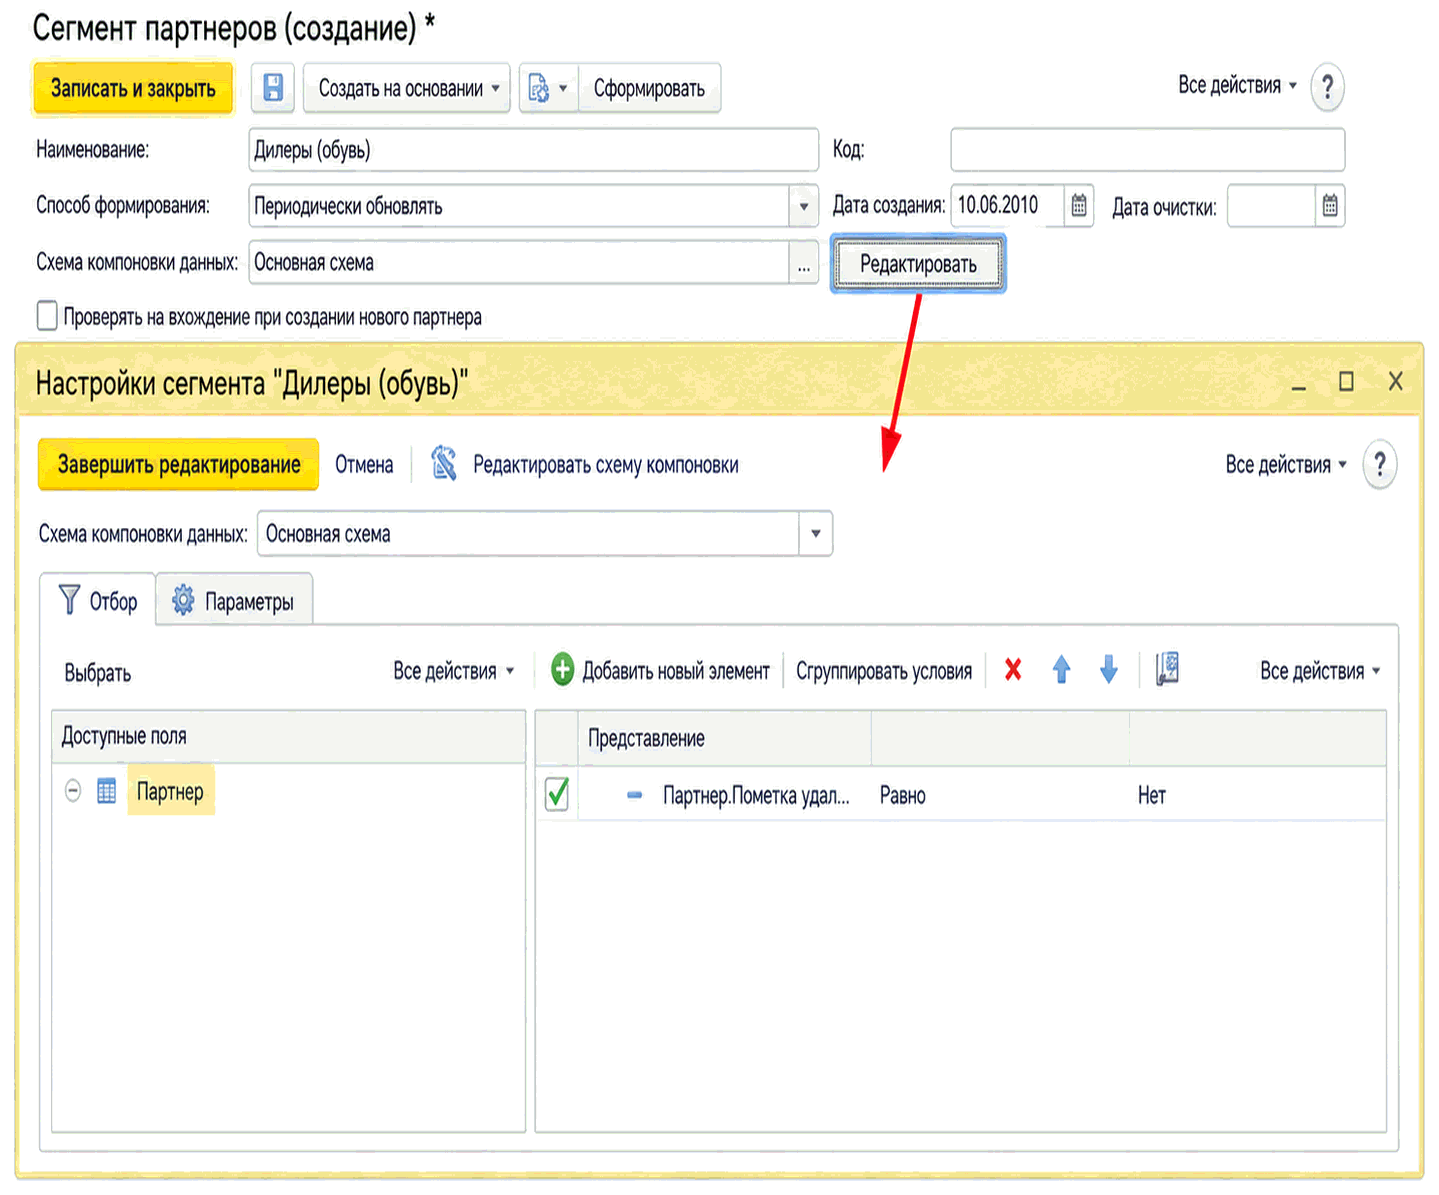
ЧитатиНалаштування правил формування сегментів партнерів і номенклатури за допомогою схеми компонування даних, шаблонів відбору та параметрів. Описано редагування довільної схеми в режимі «товстого клієнта».
ЧитатиСквозний кейс: три матеріали, праця, розподіл витрат, незавершене виробництво, випуск і три перевірки розходжень собівартості.. Межі кейсу: що саме ми рахуємо. Вихідний dataset і очікування до введення в систему. Водоспад собівартості: від матеріалів до готового випуску. Крок 1. Списуємо три матеріали й контролюємо кількість. Крок 2. Відображаємо випуск і пряму працю. Крок 3. Задаємо базу розподілу як перевірюване припущення. Крок 4. Відокремлюємо НЗВ під час закриття. Чому сума після закриття відрізняється: три сценарії. Карта контрольних звітів: яким маршрутом іти. Фінальна калькуляція і reconcile до облікових даних. Нормативна рамка і межа між двома калькуляціями. Короткий чек-лист перед закриттям
Читати