АВС-классификация покупателей
АВС-классификация покупателей выполняется по сумме выручки или прибыли за выбранный период. Результаты распределения по классам сохраняются в документе для последующего анализа.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
АВС-классификация покупателей выполняется по сумме выручки или прибыли за выбранный период. Результаты распределения по классам сохраняются в документе для последующего анализа.
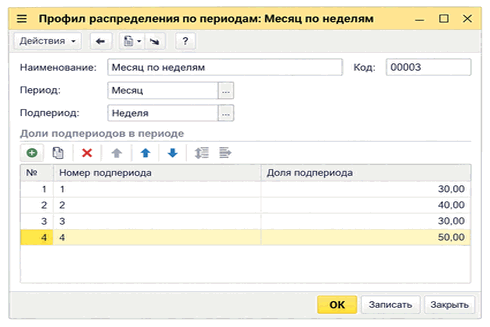
ЧитатьДетализация по подпериодам распределяет показатели конечного плана продаж или закупок по неделям либо другим подпериодам с использованием профиля распределения и заданных долей.
ЧитатьПроверьте актуальность правил, кадровые данные и результат индексации на одном контрольном расчете без устаревших сумм и индексов. Входные данные: контрольная таблица до открытия расчетного документа. Карточка сотрудницы и журнал изменений. Контрольный перерасчет одного месяца. Настройки и данные: границы проверенной среды. Как сравнить системный и контрольный результат. Диагностика нулевой или неожиданной суммы. Проведение, выплата, контроль отчетности и протокол ревью. Заключительный план действий
ЧитатьБанк, первичка, взаиморасчёты и контроль: что из опыта 1С 7.7 переносится в BAS, что адаптировать, а чему учиться заново.. Почему 1С 7.7 ещё встречается в описаниях работы. Матрица переносимости: три слоя одного навыка. Пять паспортов навыков. Параллельный кейс: счёт → оплата → сверка. Маршрут 30–60–90 минут на одной операции. Риски механического переноса. Чек-лист безопасного знакомства с учебной базой. План адаптации для трёх стартовых профилей. Как описать legacy-опыт в резюме. Главный вывод
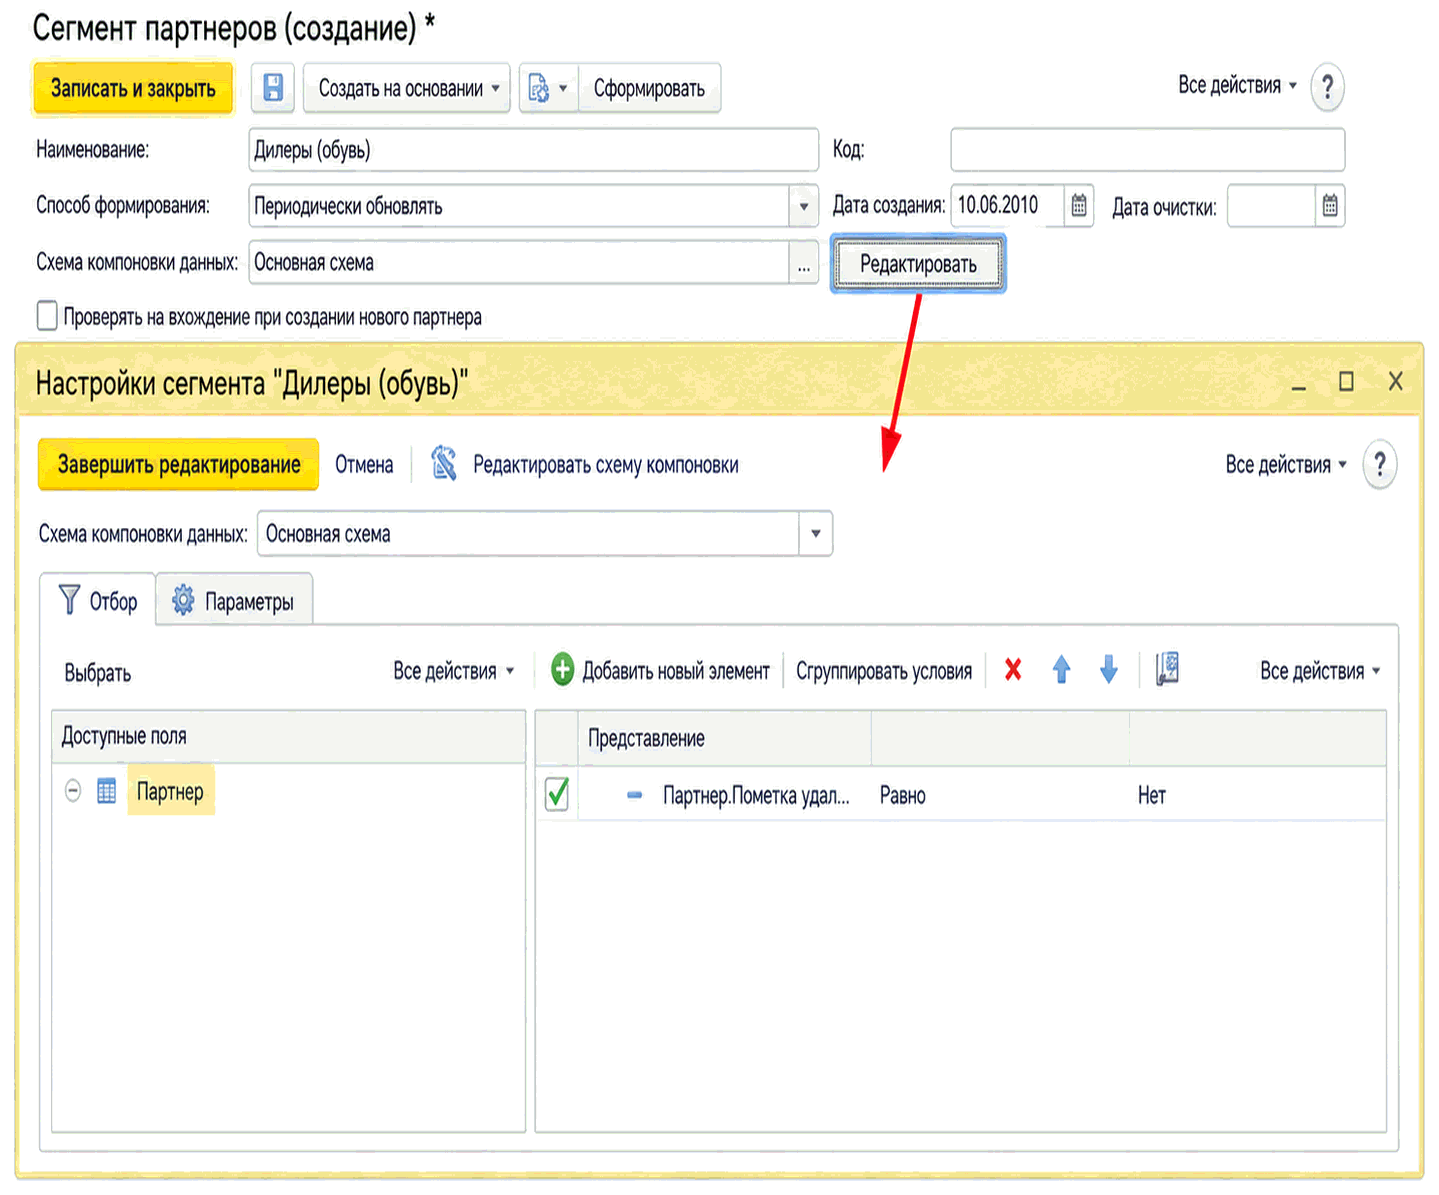
ЧитатьНастройка правил формирования сегментов партнеров и номенклатуры с помощью схемы компоновки данных, шаблонов отбора и параметров. Описано редактирование произвольной схемы в режиме «толстого клиента».
ЧитатьСквозной кейс: три материала, труд, распределение затрат, незавершенное производство, выпуск и три проверки расхождений себестоимости.. Границы кейса: что именно мы рассчитываем. Исходный dataset и ожидания до ввода в систему. Водопад себестоимости: от материалов до готового выпуска. Шаг 1. Списываем три материала и контролируем количество. Шаг 2. Отражаем выпуск и прямые затраты на труд. Шаг 3. Задаем базу распределения как проверяемое допущение. Шаг 4. Отделяем НЗП при закрытии. Почему сумма после закрытия отличается: три сценария. Карта контрольных отчетов: каким маршрутом идти. Итоговая калькуляция и reconcile с учетными данными. Нормативная база и граница между двумя калькуляциями. Краткий чек-лист перед закрытием
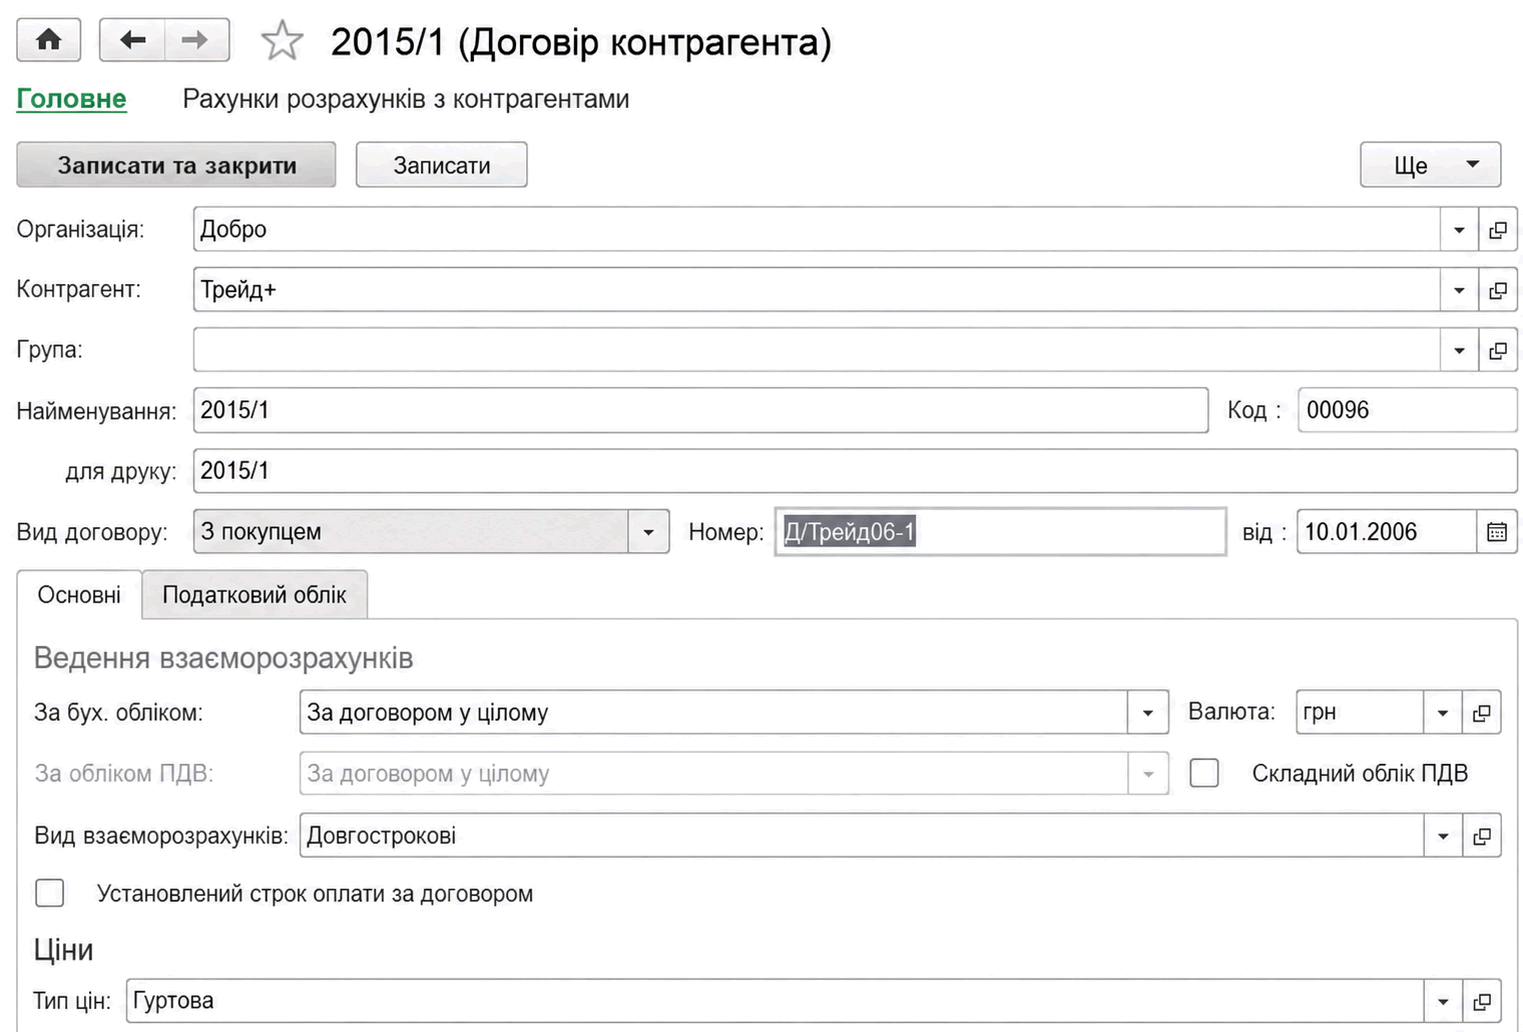
ЧитатьОписаны настройка и ведение расчетов с контрагентами: договоры, счета, документы расчетов, авансы и валютные операции. Также рассмотрены корректировка долга, сверка и инвентаризация задолженности.. Принципы ведения расчетов с контрагентами. Счета расчетов с контрагентами. Аналитический учет расчетов с контрагентами. Определение документа расчета в операциях изменения взаиморасчетов. Учет авансов. Расчеты с контрагентами в валюте. Корректировка задолженности. Сверка расчетов с контрагентами. Инвентаризация расчетов с контрагентами
ЧитатьКак проследить путь от приема на работу, табеля, отпуска и больничного до начислений, выплаты и отчетных показателей, найти первопричину расхождения и пройти контрольные этапы перед подачей.. Исходные данные месяца: три работника, три разных маршрута. Три слоя данных и границы ответственности. Карта трассировки: событие → расчет → регистр или реестр → показатель → контроль. Контрольные соотношения: что должно сойтись до отправки. Эксперимент с ошибкой: дата приема на работу сдвинута на один день. Контрольные этапы перед подачей. Чек-лист месячного цикла. Практический вывод
ЧитатьУчебный комплект из трех компонентов: движения до и после, себестоимость, разукомплектация и проверка складских остатков.. Рецепт: что должно получиться до проведения. Что именно меняется на складе. Комплектация, производство, набор для продажи или перемещение. Последовательность операции без привязки к интерфейсу. Контрольная себестоимость: формула с условиями. Антирецепт: частичная разукомплектация. Исключение: одного компонента не хватает. Сверка после проведения. Краткий контрольный список
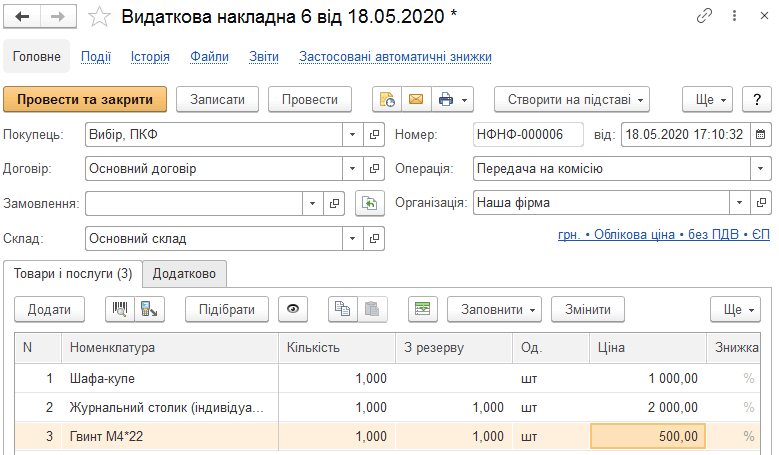
ЧитатьОписано оформление передачи и приема товаров на комиссию в BAS Малый бизнес, а также заполнение отчетов комиссионера и комитенту и расчет комиссионного вознаграждения.. Передача товаров на комиссию. Отчет комиссионера. Прием товаров на комиссию. Отчет комитенту о продажах
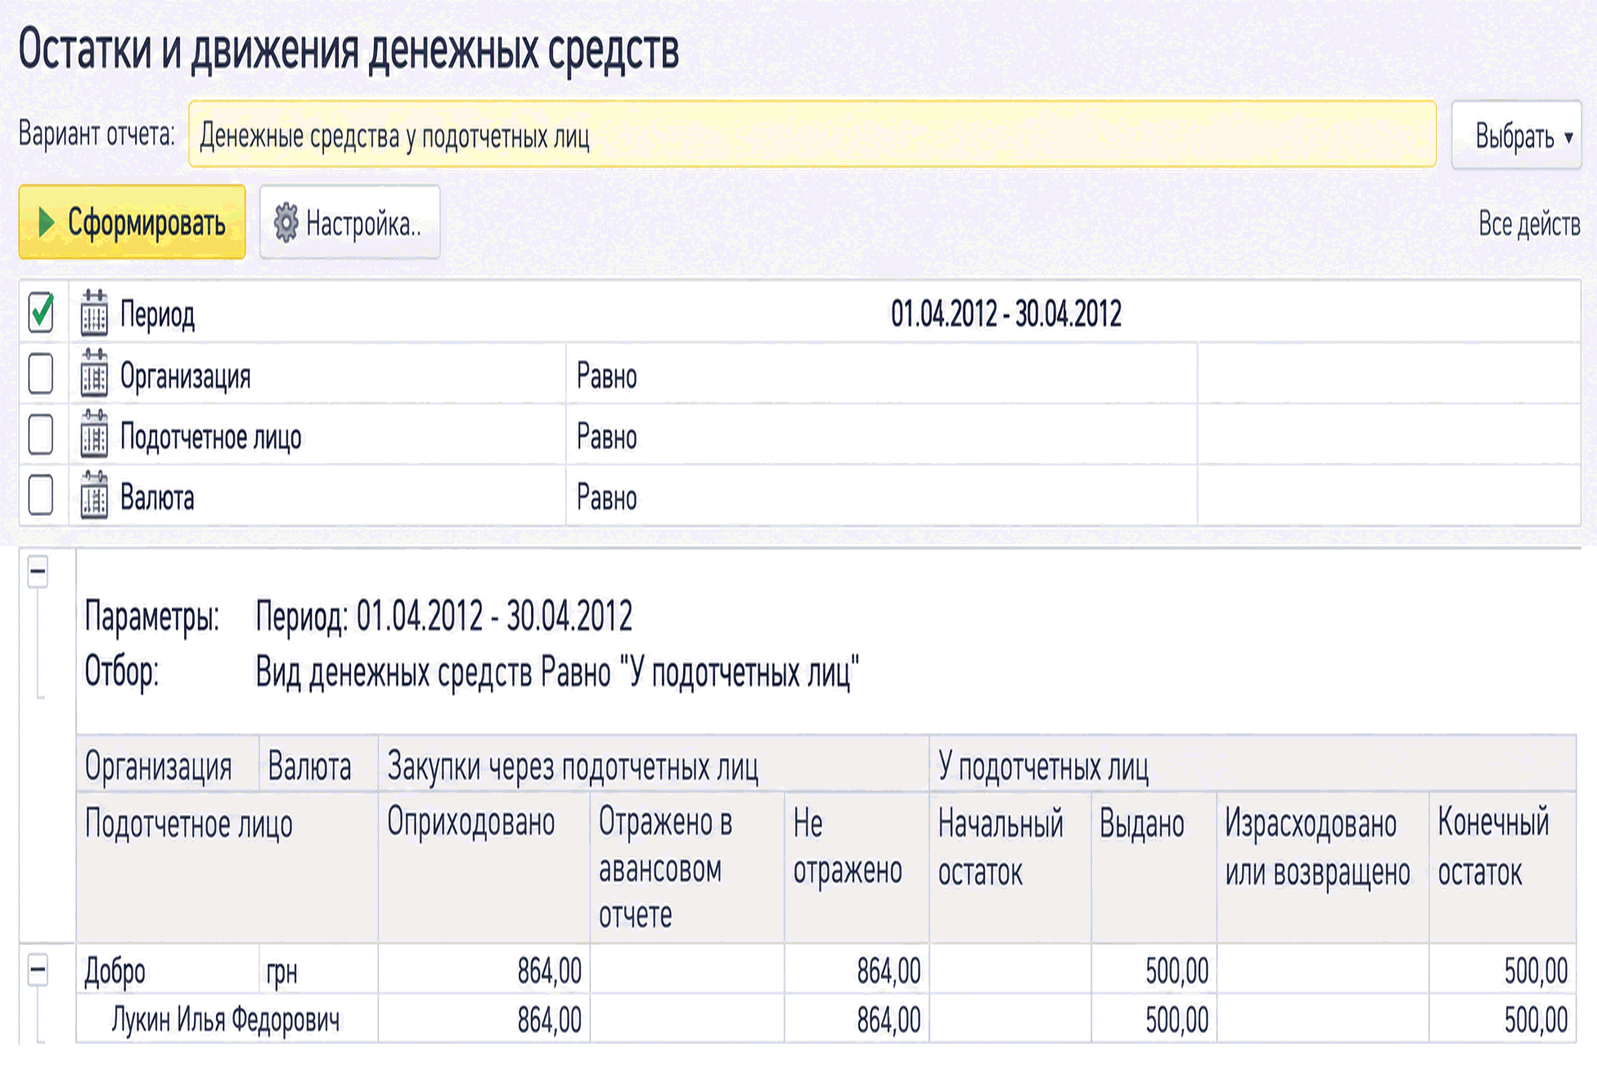
ЧитатьОтчет Остатки и движения денежных средств позволяет контролировать расчеты с подотчетными лицами, остатки выданных сумм, перерасход и отражение закупок за наличный расчет.. Как посмотреть, на какую сумму подотчетник купил товаров за наличный расчет?
ЧитатьНа одном документе объясняем, чем отличаются запись, проведение, движение и бухгалтерская проводка и как проверить результат в отчете.. Сначала была не программа, а хозяйственная операция. Рентген-карточка: шесть слоев одного документа. Как «просветить» реквизиты, а не просто заполнить форму. Как читать дебет, кредит, сумму и аналитику в контексте. Три состояния: документ есть, проведение есть, а результат разный. Контроль в отчете: от документа к показателю и обратно. Таблица диагностики: симптом, проверка, опасная реакция. Мини-упражнение: определите состояние без подсказки кнопки. Самопроверка перед закрытием документа
Читать