Сумова оцінка доходів і витрат у податковому обліку
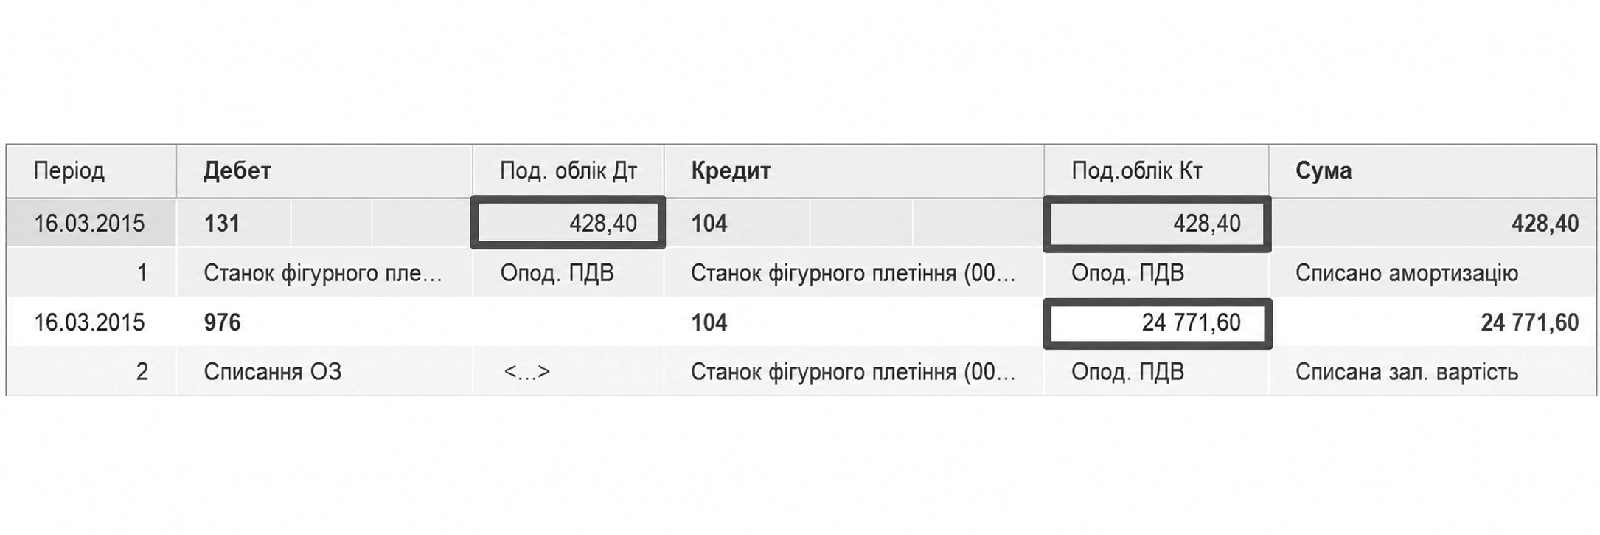
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиАВС-класифікація покупців виконується за сумою виручки або прибутку за обраний період. Результати розподілу за класами зберігаються в документі для подальшого аналізу.
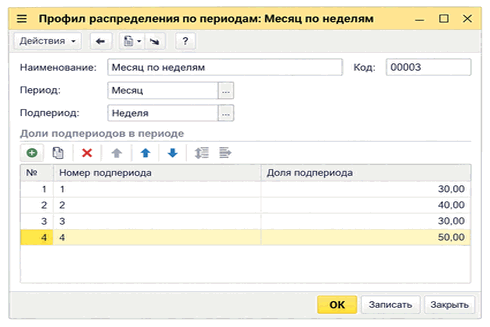
ЧитатиДеталізація за підперіодами розподіляє показники кінцевого плану продажів або закупівель за тижнями чи іншими підперіодами з використанням профілю розподілу та заданих часток.
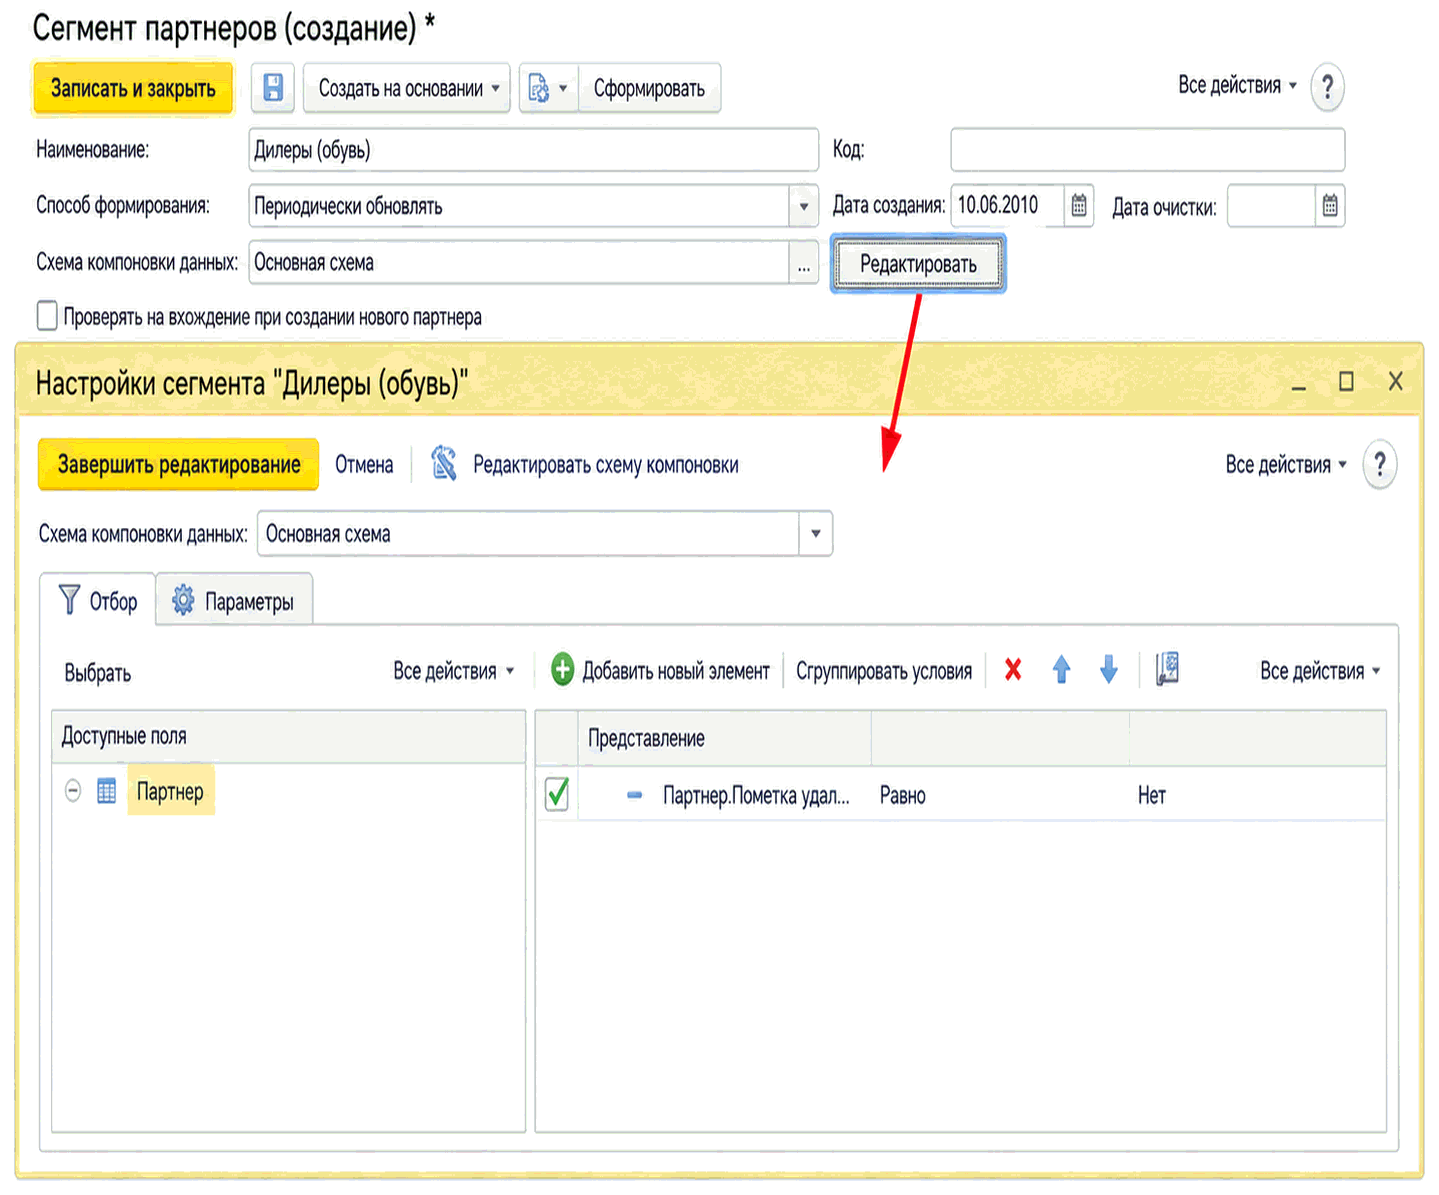
ЧитатиНалаштування правил формування сегментів партнерів і номенклатури за допомогою схеми компонування даних, шаблонів відбору та параметрів. Описано редагування довільної схеми в режимі «товстого клієнта».
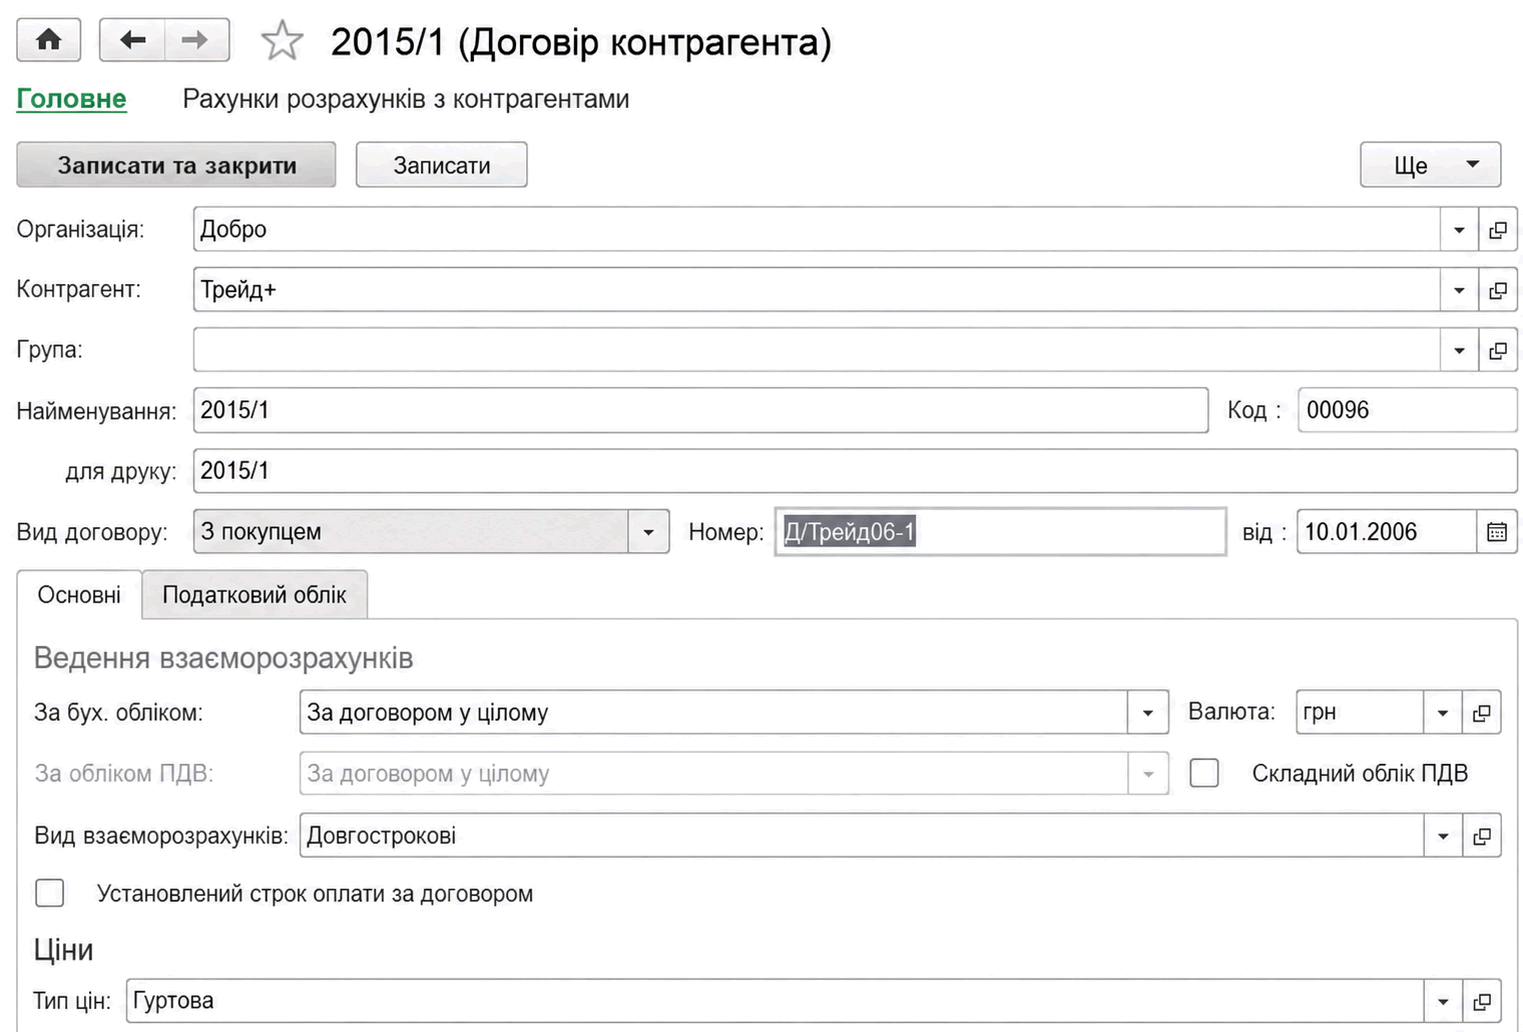
ЧитатиОписано налаштування та ведення розрахунків із контрагентами: договори, рахунки, документи розрахунків, аванси й валютні операції. Також розглянуто коригування боргу, звірку та інвентаризацію заборгованості.. Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунку в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами
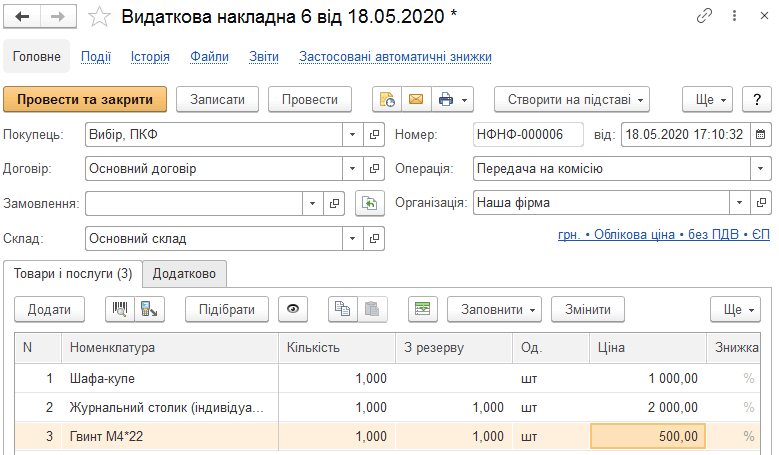
ЧитатиОписано оформлення передавання та приймання товарів на комісію в BAS Малий бізнес, а також заповнення звітів комісіонера і комітенту та розрахунок комісійної винагороди.. Передача товарів на комісію. Звіт комісіонера. Прийом товарів на комісію. Звіт комітенту про продажі
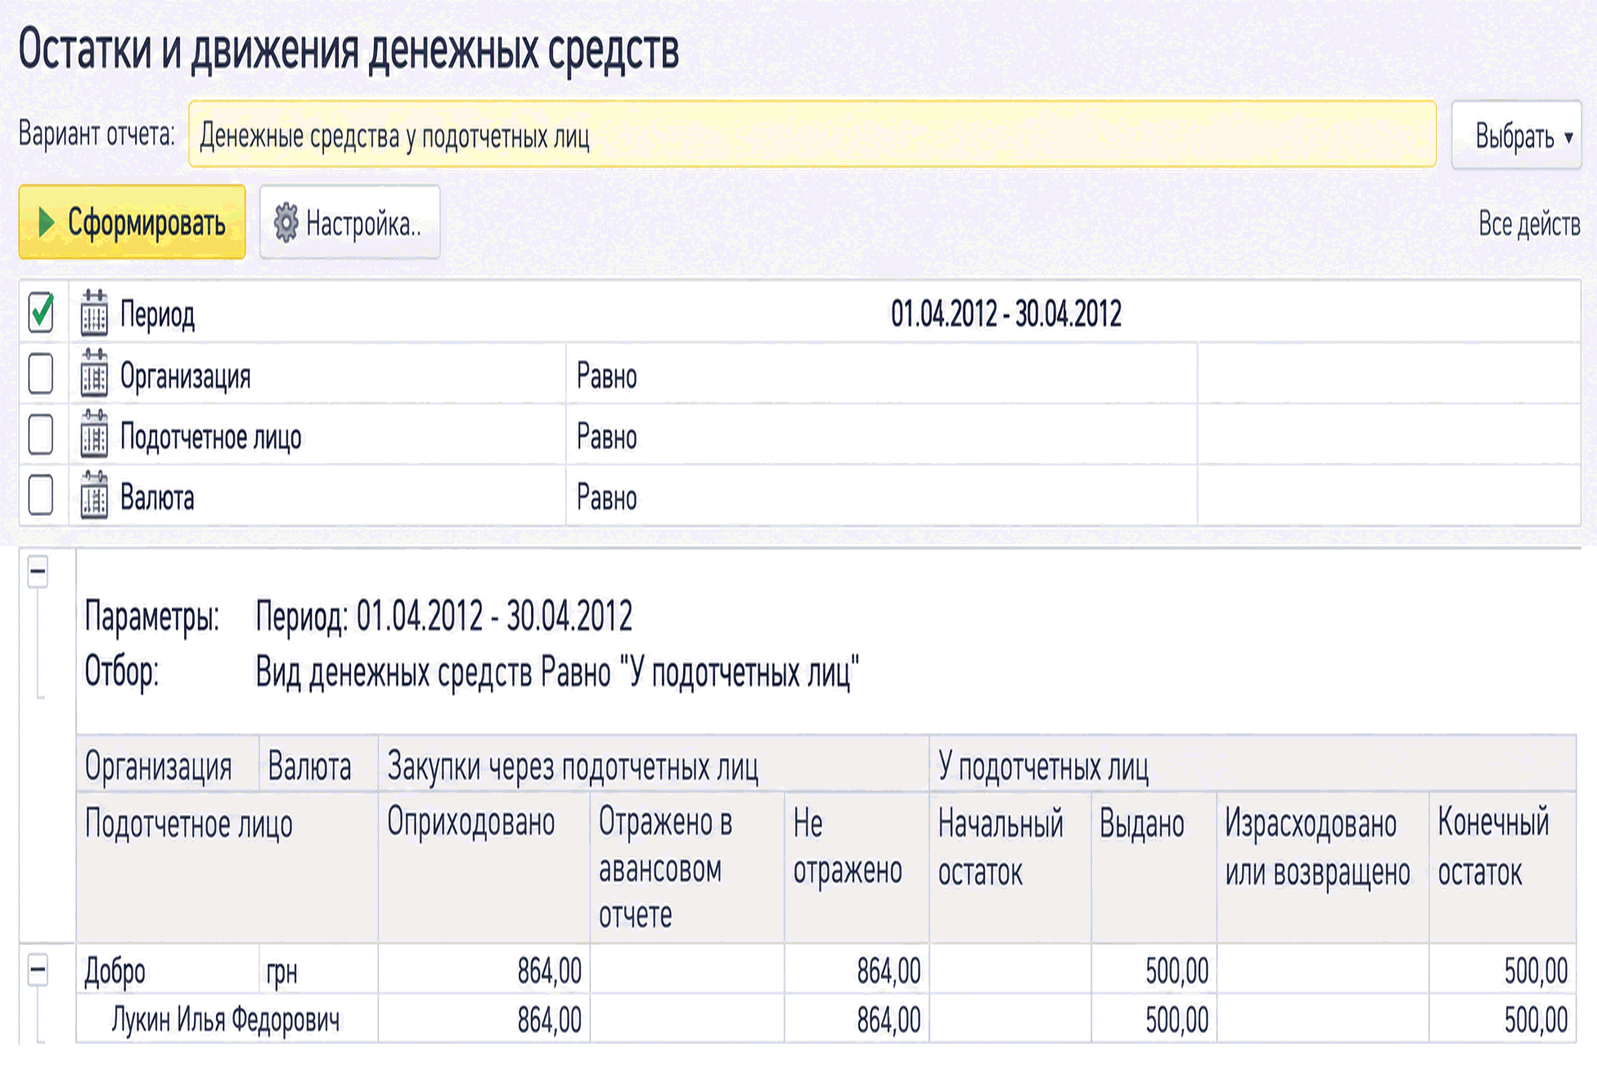
ЧитатиЗвіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
ЧитатиОбробка «Поточні угоди» показує незавершені операції контрагентів, включно з неоплаченими відвантаженнями та невідвантаженими оплатами. Зі списку доступні документи, взаєморозрахунки та контакти контрагента.
ЧитатиОписано принципи податкового обліку податку на прибуток у BAS Бухгалтерія, паралельний облік ОЗ і НМА, облік різниць, статті податкового обліку та нормовані витрати.. Статті податкового обліку. Податковий облік необоротних активів. Облік різниць
ЧитатиПрактична самоперевірка навичок Excel для бухгалтера: як прочитати вимоги вакансії, очистити вивантаження, знайти дублікати, виконати формульні розрахунки, звірити облік із банком, побудувати зведену таблицю та чесно оцінити готовність до тестового завдання.. Коротка відповідь: достатній рівень — це відтворюваний результат. Як читати вимогу Excel у вакансії. База: таблиця, типи даних, посилання, фільтри та файл. Робочий рівень: формули як інструмент контролю. Звіряння банківської виписки з обліковим вивантаженням. Зведені таблиці: швидко підсумувати, але не втратити джерело. Матриця навичок за бухгалтерськими ділянками. Самотест Excel для бухгалтера на 45–60 хвилин. Швидкість і точність: що важливіше на тесті. Як чесно говорити про Excel на співбесіді. Фінальний чек-лист перед співбесідою
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
ЧитатиЗвіт дає змогу оцінити ефективність менеджерів з продажу за заповненням контактних даних, подіями, взаємовідносинами з клієнтами, замовленнями, виручкою, прибутком і оплатами.. Звіт за подіями
Читати