Тема публікацій

Сума

Довідкові матеріали за цією темою.

399 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Договори контрагентів

у цій темі Ви дізнаєтеся, з яких реквізитів складаються документи "Договори контрагента", "Умови за договорами взаєморозрахунків", "Виконання умов за договорами контрагентів". Також ви навчитеся правильно вести взаєморозрахунки за угодами. Реквізити довідника «Договори контрагентів». Види договорів та їх особливості. Валюта. Прапорець "Зовнішньоекономічний". Прапорець "Реалізація на експорт". Вид взаєморозрахунків. Умови договору. Облік товарів. Вкладка "Додатково". Тип цін. Спосіб розрахунку. Вкладка "Умови договору". Вкладка "Знижки". Вкладка "Податковий облік". Вкладка "Друк". Деталізація взаєморозрахунків. За договором. Ведення взаєморозрахунків за угодами. Ведення за документами взаєморозрахунків з контрагентами. Контроль дебіторської заборгованості. Організація обліку внутрішніх взаєморозрахунків

Читати
Матеріал

Нарахування амортизації з одночасним списанням додаткового капіталу

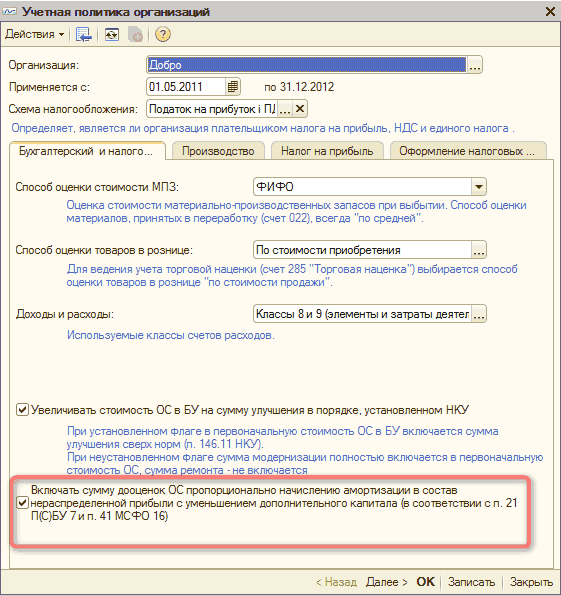
У статті описано порядок амортизації з одночасним списанням додаткового капіталу в конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговим підприємством для України", редакція 1.2. та "Управління виробничим підприємством для України", редакція 1.3.

Читати
Матеріал

Чому вся заборгованість за кредитами переоцінюється цілком, а не кожен транш окремо?

Під час розрахунку курсових різниць за заборгованостями у валюті в конфігурації згідно з п.7.3.3 закону про прибуток під датою виникнення заборгованості розуміється або первісна дата виникнення заборгованості, або початок кварталу, у разі якщо заборгованість виникла в минулому періоді.

Читати
Матеріал

Індексація грошових доходів населення. Розрахунок коефіцієнта індексації

У типових українських конфігураціях ("Зарплата + кадри для України", починаючи з релізу 7.70.010) передбачено автоматичний розрахунок коефіцієнта індексації на підставі інформації, що зберігається в базі даних.

Читати
Матеріал

Закупівля товарно-матеріальних цінностей

Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"

Читати
Матеріал

Індексація заробітку зарплати співробітників, які працюють за основним місцем роботи

Порядок проведення індексації грошових доходів громадян визначено Законом № 491 та Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 "Про внесення змін до Порядку проведення індексації грошових доходів населення", якою були внесені зміни до Порядку № 1078 (ці зміни набули чинності з 21 червня 2012). Внесені зміни стосуються, зокрема, розрахунку сум індексацій у разі підвищення заробітної плати, порядку проведення індексації під час прийняття на роботу та переведення на іншу роботу.Порядок внесення інформації до програми для коректного розрахунку індексації. Установлення базового місяця розрахунку індексації. Прийняття нового співробітника на роботу. Внесення інформації про співробітників на початку роботи з програмою. Зміна базового періоду розрахунку індексації у разі підвищення окладу. Алгоритм розрахунку коефіцієнта індексації. Розрахунок індексації

Читати
Матеріал

Алгоритм розрахунку сум за відрядним нарядом

Для розрахунку заробітної плати за відрядним нарядом у типових українських конфігураціях слід скористатися документом "Відрядний наряд". Документ вводиться на кожного працівника окремо та визначає обсяг виконаних робіт (кількість і суму). У табличній частині документа зазначається вид виконуваної операції, її обсяг у кількісному вираженні, а сума розраховується автоматично виходячи з вартості одиниці роботи. Крім цього, у табличній частині зазначаються господарські операції, до яких належить та чи інша робота.

Читати
Матеріал

Методика відображення нарахування матеріальної допомоги працівнику організації

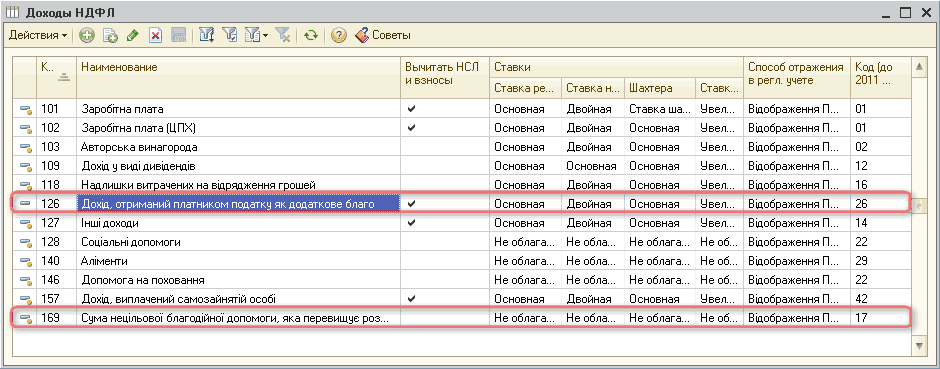
У цій статті наведено порядок дій, що дає змогу виконати відображення нарахувань матеріальної допомоги працівнику організації, а також порядок утримання податків із цієї суми. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.2.Загальні положення. Приклад 1. Приклад 2

Читати
Матеріал

Порядок виплати аліментів

Порядок оформлення операції виплати аліментів розглянуто на прикладі в конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Карли для України" при увімкненій ділянці Зарплата. Ситуація 1. Фізична особа отримує аліменти з каси підприємства.. Ситуація 2. Фізична особа отримує аліменти з розрахункового рахунку в банку. Ситуація 3. Фізична особа отримує аліменти на пошті поштовим переказом.

Читати
Матеріал

Механізм віднесення послуг з перевезення давальницької сировини на собівартість власних послуг з переробки

За наявності витрат на перевезення давальницької сировини необхідно відносити їх на собівартість власних послуг з переробки давальницької сировини. Це пов'язано з тим, що давальницька сировина не є запасами і, відповідно, витрати на перевезення не можуть бути віднесені на собівартість запасів.

Читати
Записатися телефоном