Поле табличного документа
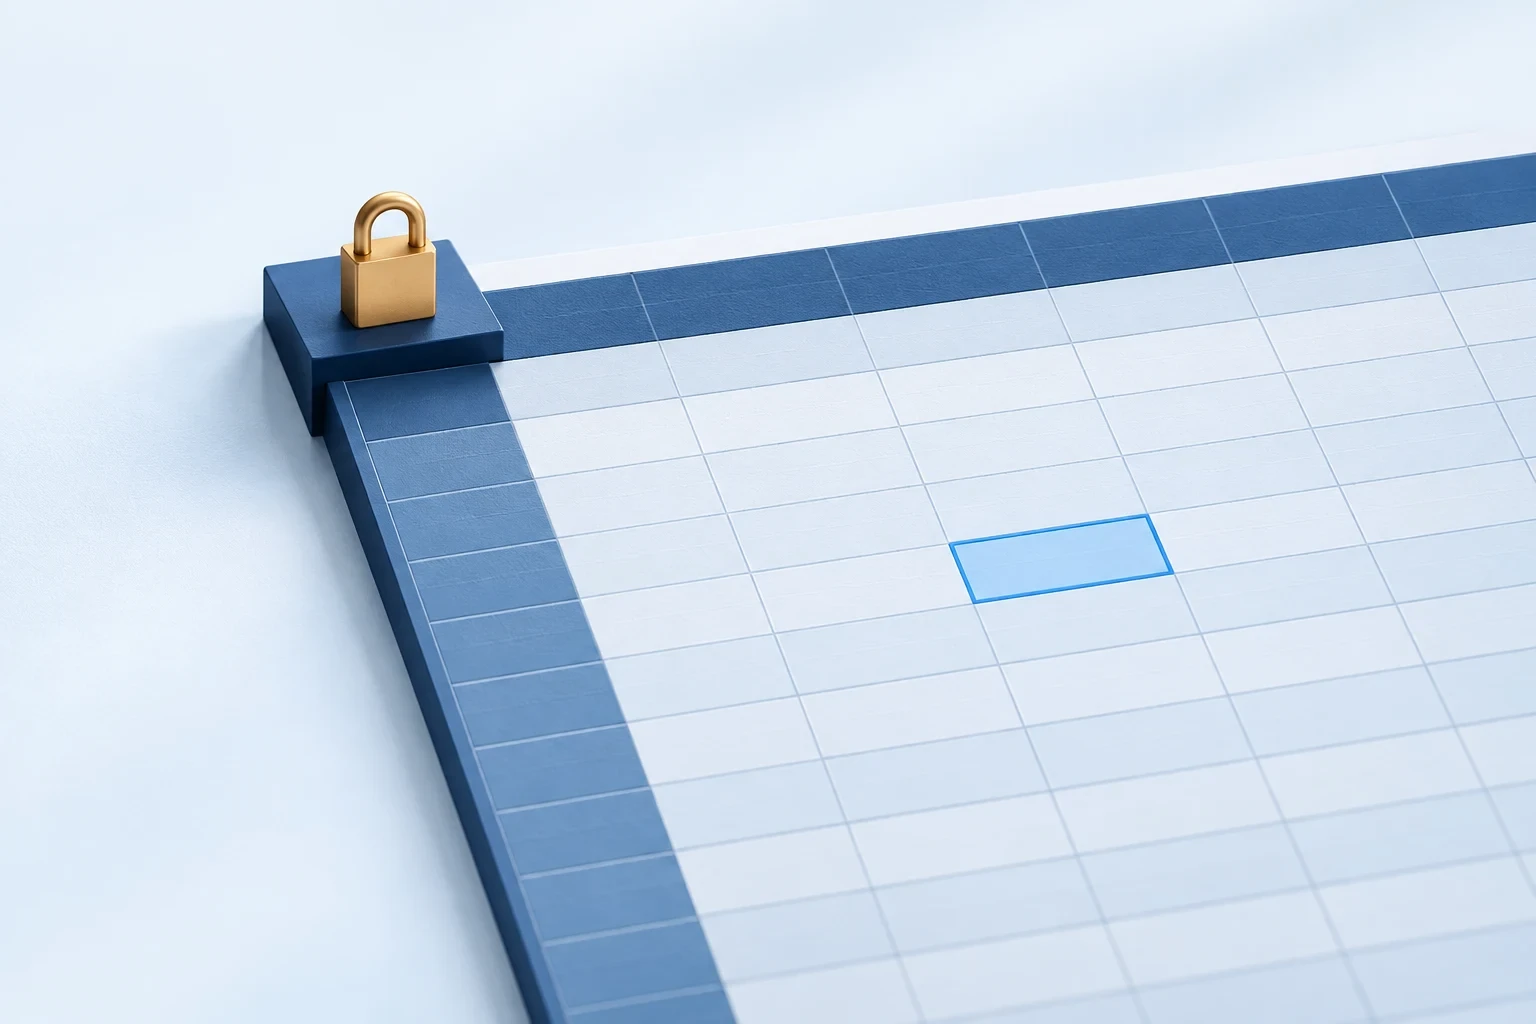
Описано роботу з полем табличного документа в BAS: прокручування, налаштування вигляду, масштабування, фіксацію рядків і колонок та захист від редагування.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано роботу з полем табличного документа в BAS: прокручування, налаштування вигляду, масштабування, фіксацію рядків і колонок та захист від редагування.
ЧитатиОписано створення друкованої форми об’єкта, її перегляд і редагування в табличному редакторі, збереження у файл та безпосередній друк на принтері.
ЧитатиВідповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
ЧитатиВідповідно до пп.2.2 Постанови № 31 страхувальники (у т.ч. підприємства), які <b><i>мають заборгованість зі сплати страхових внесків</i></b> на загальнообов’язкове державне соціальне страхування від нещасних випадків на виробництві та професійних захворювань (далі – страхові внески)<sup>1</sup>, подають до робочих органів Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України (далі – Фонд) звітність до повного погашення такої заборгованості.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
ЧитатиТаблиця 6 звіту з ЄСВ, затвердженого наказом Міндоходів № 435, може взагалі не заповнюватися або заповнюватися частково з таких причин:
ЧитатиЗмінити висоту рядків/ширину колонок можна безпосередньо в друкованій формі документа (наприклад, рахунку на оплату).
Читати<b><i>Плата за землю</i></b> – загальнодержавний податок, що справляється у формі земельного податку та орендної плати за земельні ділянки державної і комунальної власності (п.14.1.147 ст.14 ПКУ). <b><i>Платниками плати за землю</i></b> згідно зі ст.269 ПКУ є <b><i>власники</i></b> земельних ділянок, земельних часток (паїв) та <b><i>постійні землекористувачі</i></b><sup>1</sup> (безстрокове користування землею). Крім того, сплачувати земельний податок необхідно власникам нежитлових приміщень (їх частин) у багатоквартирному житловому будинку за площі під такими приміщеннями (їх частинами), з урахуванням пропорційної частки прибудинкової території (п.287.8 ст.287 ПКУ).Загальні положення. Платники плати за землю. Об’єкт оподаткування. База оподаткування. Ставки земельного податку. Пільги із земельного податку. Орендна плата. Нормативна грошова оцінка (НГО). Строки сплати земельного податку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Розрахунок земельного податку. Документи
ЧитатиПримітки до річної фінансової звітності розкривають інформацію за типовою формою № 5, затвердженою Наказом № 302. Форма № 5 складається з таких розділів (див. Таблицю нижче).Загальні положення. Таблиці Форми № 5 Примітки до річної фінансової звітності. Таблиця 1. Нематеріальні активи. Таблиця 2. Основні засоби. Таблиця 3. Капітальні інвестиції. Таблиця 4. Фінансові інвестиції. Таблиця 5. Доходи і витрати. Таблиця 6. Грошові кошти. Таблиця 7. Забезпечення і резерви. Таблиця 8. Запаси. Таблиця 9. Дебіторська заборгованість. Таблиця 10. Нестачі і втрати від псування цінностей. Таблиця 11. Будівельні контракти. Таблиця 12. Податок на прибуток. Таблиця 13. Використання амортизаційних відрахувань. Таблиця 14. Біологічні активи. Таблиця 15. Фінансові результати від первісного визнання та реалізації сільськогосподарської продукції та додаткових біологічних активів. Документи
ЧитатиОсновною метою заповнення та подання платниками податків податкової звітності до органів доходів і зборів є визначення суми податку (збору), що підлягає сплаті до бюджету. Але в податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету, а й сума податку, яку платник податків має право отримати з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або бюджетному відшкодуванню, визначається як різниця між сумою податкового зобов’язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Якщо в результаті розрахунку різниця має додатне значення — сума податку підлягає сплаті (перерахуванню) до бюджету. Якщо її значення від’ємне, вона враховується у зменшення суми податкового боргу з податку, що виник за попередні звітні (податкові) періоди (у тому числі розстроченого або відстроченого), а за відсутності податкового боргу — зараховується до складу податкового кредиту наступного звітного (податкового) періоду.Загальні положення. Розрахунок сум бюджетного відшкодування та залишку від’ємного значення ПДВ. Порядок заповнення додатка Д2. Оформлення та подання додатка Д2 до органів доходів і зборів. Документи
ЧитатиЗа результатами господарської діяльності єдиноподатники подають податкову декларацію платника ЄП залежно від належності до тієї чи іншої групи, форми якої затверджені Наказом № 1688. Зокрема, цим наказом затверджено:Загальні положення. Загальні вимоги до оформлення декларації. Алгоритм заповнення податкової декларації платника єдиного податку. Алгоритм заповнення податкової декларації платника єдиного податку – фізичної особи - підприємця. Алгоритм заповнення податкової декларації платника єдиного податку – юридичної особи. Документи
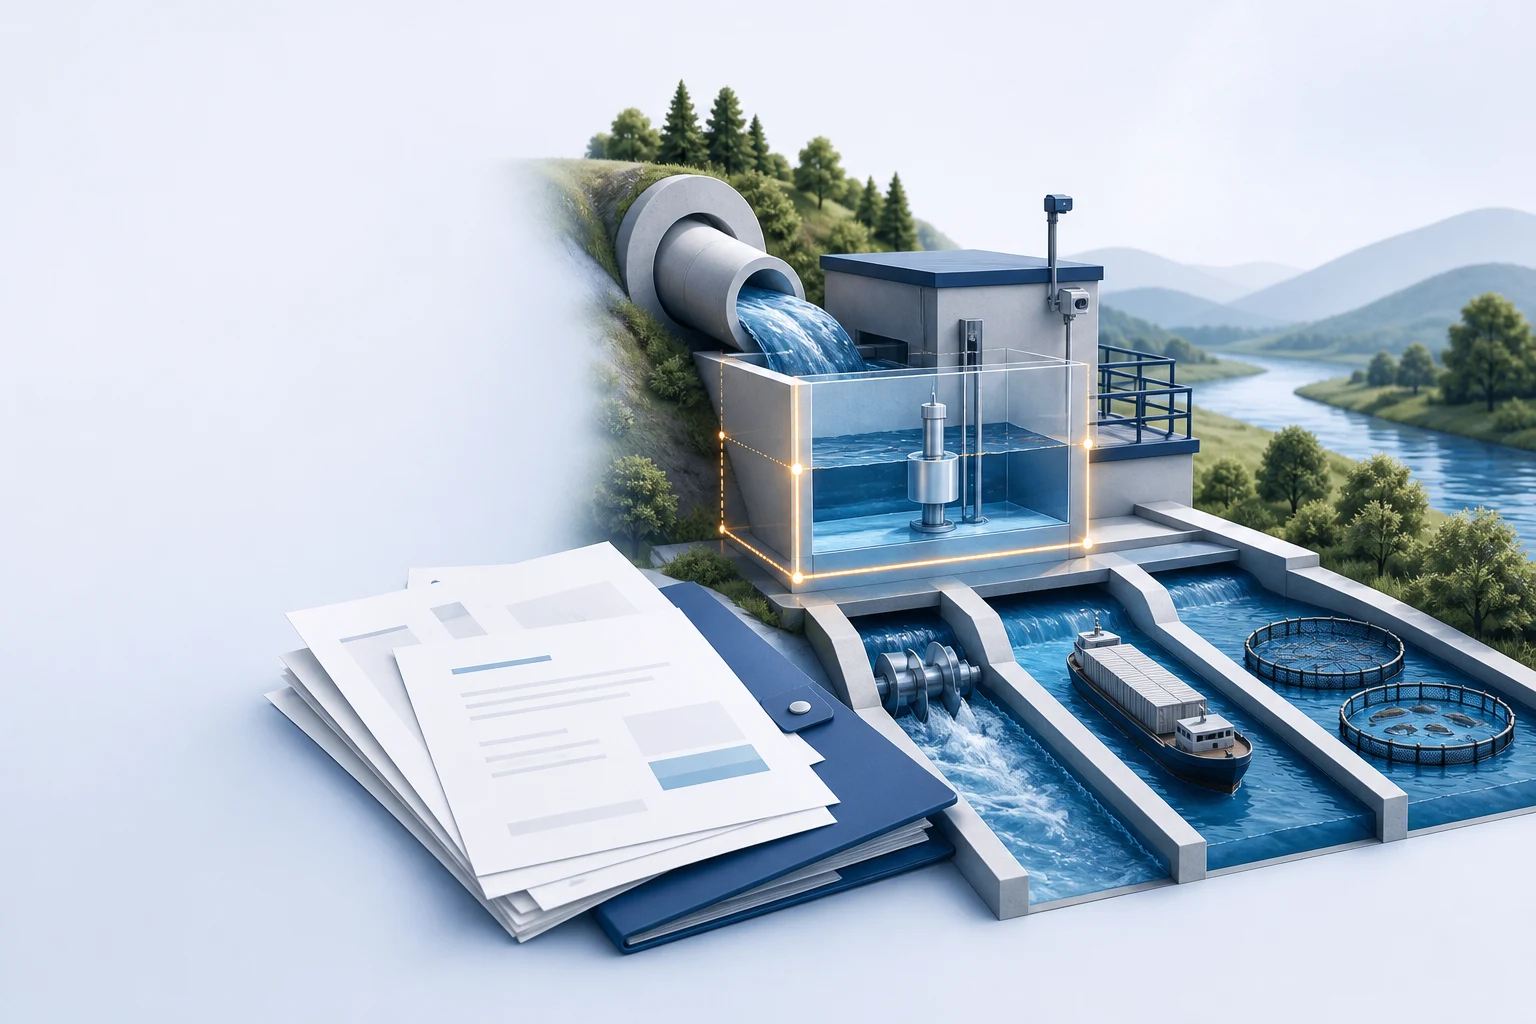
ЧитатиПлатники збору – водокористувачі, які використовують воду, одержану шляхом забору води з водних об'єктів (<b><i>первинні водокористувачі</i></b>) та/або від первинних або інших водокористувачів (<b><i>вторинні водокористувачі</i></b>), і використовують воду для потреб гідроенергетики, водного транспорту та рибництва:Загальні положення. Платники збору. Об'єкт оподаткування. Ставка збору. Сплата збору. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Читати- Рядок, що визначає тип обладнання, має одне зі значень: “СканерШтрихкода“, “СчитывательМагнитныхКарт“, “ФискальныйРегистратор“, “ПринтерЧеков“, “ПринтерЭтикеток“, “ДисплейПокупателя“, “ТерминалСбораДанных“, “ЭквайринговыйТерминал“, “ЭлектронныеВесы“, “ВесыСПечатьюЭтикеток“.<br />КЛЮЧОВІ СЛОВА: - Версія вимог – версія поточного документа (Версії 1.00 відповідає число 1000. Версії 1.2 відповідає число 1002. Поточній версії 1.<span lang="en-us">5</span> відповідає число 100<span lang="en-us">5</span>).4.3. Використання драйвера, попередньо встановленого на локальному комп’ютері. Підключення програмно-апаратних POS-систем у режимі "OFFLINE" за допомогою файлового обміну. Підключення програмно-апаратних комплексів за допомогою Веб-сервісу обладнання
Читати