У цьому розділі описується, як правильно змінювати стан взаєморозрахунків із контрагентами, оформлювати рахунки в межах договору "за розрахунковими документами" та здійснювати різні розрахунки з комісіонером, комітентом, покупцем тощо.
Для того, щоб внести дані щодо товарно-транспортних витрат у друковану форму податкової накладної, потрібно додати до табличної частини документа ТМЦ (меню "Довідники" - "Номенклатура") з видом "Послуга", у яких на вкладці "Додатково" увімкнено прапорець "Вважати послугу транспортною витратою".
У документі "Випуск продукції" у разі якщо встановлено ознаку списання матеріалів у виробництво і в нормах витрат є дані щодо зворотних відходів, то документ формує рухи:
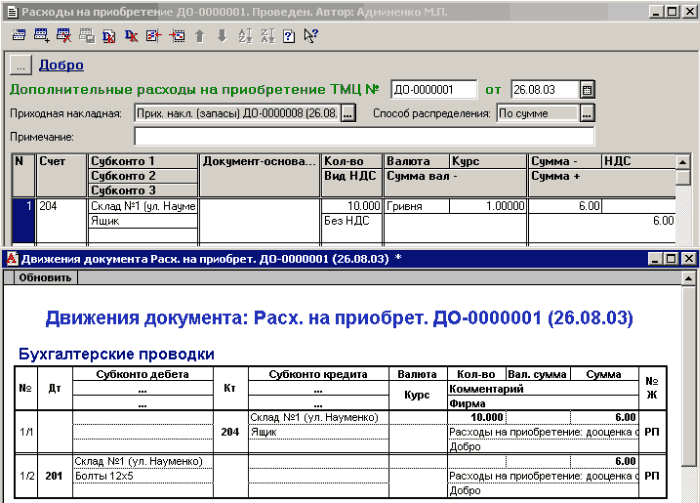
Доступ: Купівля - Надходження товарів і послуг Операція Купівля, комісіяКупівля запасів. Завдання №1. Надходження товарів на "Основний склад". Завдання №2. Додаткові витрати на придбання товарів. Завдання №3. Аналіз інформації. Оптова торгівля. Завдання №4. Продаж (оптовий). Завдання №5. Введення залишків ТМЦ. Завдання №6. Інвентаризація ТМЦ. Завдання №7. Допоміжна НДІ для списання ТМЦ. Завдання №8. Нестача ТМЦ. Завдання №9. Використання ТМЦ у господарській діяльності. Завдання №10. Додаткові одиниці вимірювання. Завдання №11. НДІ для відображення повернень. Завдання №12. Повернення ТМЦ постачальнику. Завдання №13. Установлення цін (прайс організації). Завдання №14. Фіксація цін постачальника (прайс постачальника). Завдання №15. Реалізація. Завдання №16. Купівля через підзвітну особу. Завдання №16. Переміщення ТМЦ зі зміною рахунку обліку. Завдання №17. Розфасування рису
Доступ: Купівля - Надходження товарів і послуг. Операція "Купівля, комісія"Закупівля та продаж запасів. Вправа №1. Закупівля ТМЦ. Вправа №2. Виписка рахунку покупцеві. Вправа №4. Аналіз залишків і руху ТМЦ. Складські операції. Вправа №1. Переміщення ТМЦ. Вправа №2. Введення залишків ТМЦ. Вправа №3. Аналіз залишків ТМЦ на всіх рахунках обліку
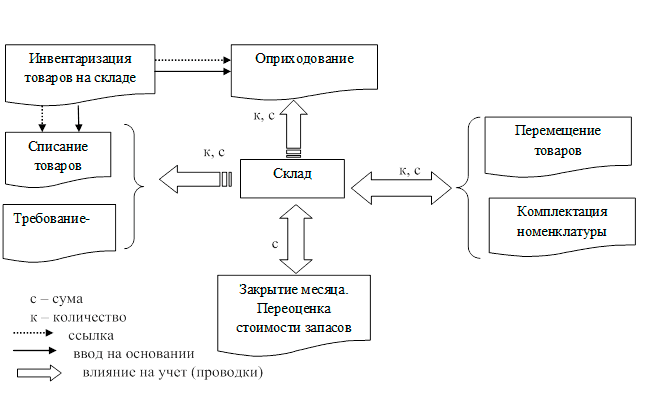
Велике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
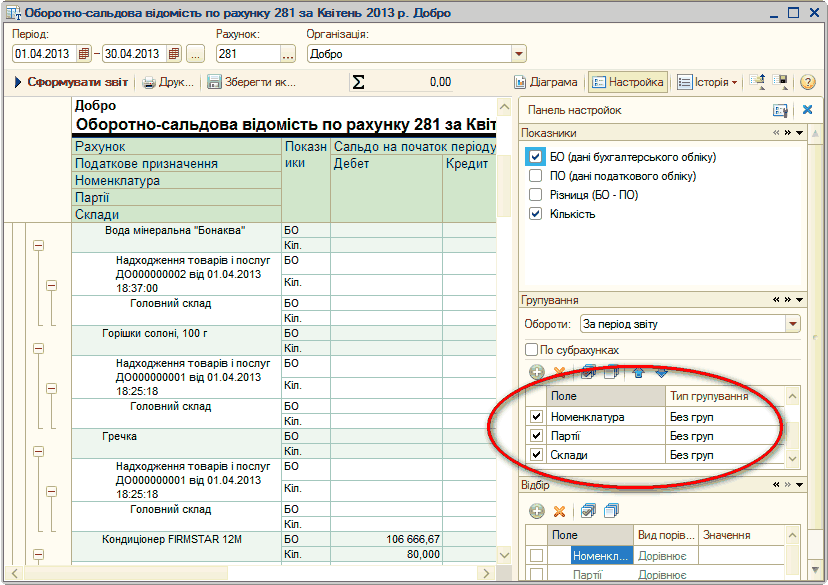
Бухгалтерський облік запасів ведуть за допомогою проведень на рахунках госпрозрахункового плану рахунків. Податковий облік запасів також ведуть у регістрі бухгалтерії на бухгалтерському плані рахунків. Для оцінки вибуття конфігурації можуть використовуватися кілька методів. Ці методи працюють при автоматизованому розрахунку собівартості вибуття. Але в типовому рішенні є можливість ручного втручання користувача в розрахунок собівартості вибуття. Будь-які результати ручних дій користувача зрештою ляжуть на самого ж користувача.Бухгалтерський облік запасів. Податковий облік запасів
Дізнаєтеся, як відображається вибуття при передачі сторонньому контрагенту. Ще дізнаєтеся, які чинники важливі для правильного розрахунку собівартості продаваних ТМЦ.Продаж товарно-матеріальних цінностей
Досить часто матеріали, що використовуються у виробництві, надходять від постачальників в упаковці, яка окремо враховується в бухгалтерському обліку (тобто постачальник відвантажує крім матеріалів ще й тару). У цій статті буде розглянуто варіанти віднесення вартості тари на собівартість продукції, що випускається.