Збір на розвиток виноградарства, садівництва і хмелярства встановлюється до 1 січня 2018 року (п.16 підрозділу 10 розділу ХХ ПКУ).Загальні положення. Платники «хмільного» збору. Об’єкт оподаткування. Ставка «хмільного» збору. Строк сплати збору. Строки і порядок подання звітності. Склад звітності та порядок її складання. Виправлення помилок у розрахунку. Документи
Для формування податкової накладної з типом причини невидачі - 12, на вкладці "Додатково" заповнюється прапорець "Продаж нижче звичайної ціни (собівартості, бал. вартості ОЗ" і в полі "Тип причини (01, 12, 15,16)", що з'явилося, вибирається тип причини.
Якщо в програмі ведеться облік за кількома організаціями та здійснюються рухи за регістром "Товари організації", залишок товарів у розрізі конкретної організації можна побачити у звіті "Відомість по товарах організацій".
Відповідно до пункту 5 частини п’ятої статті 40 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (далі — Закон про закупівлі) умови договору про закупівлю не повинні відрізнятися від змісту пропозиції конкурсних торгів або цінової пропозиції (у тому числі ціни за одиницю товару) переможця процедури закупівлі. Істотні умови договору про закупівлю не можуть змінюватися після його підписання до виконання зобов’язань сторонами у повному обсязі, крім випадку, коли дія договору про закупівлю може продовжуватися на строк, достатній для проведення процедури закупівлі на початку наступного року, в обсязі, що <b>не перевищує 20% суми, визначеної у договорі</b>, укладеному в попередньому році, якщо видатки на цю мету затверджено в установленому порядку.Бюджетною установою затверджено тимчасовий кошторис на I квартал 2014 року. Чи можна розпочати процедуру закупівлі, адже Держбюджет-2014 прийнято із запізненням, а про забезпечення невідкладних потреб у товарах, роботах і послугах у 2014 році потрібно подбати вже зараз?
Відкрити позицію номенклатури та скористатися пунктом меню "Усі дії" — "Дозволити редагування реквізитів об'єкта". Після цього на вкладці "Облікова інформація" можна встановити прапорець "Підакцизний або імпортний товар".
У цій ситуації комісіонер отримує від комітента товари за цінами, які зареєстровані в документі "Реєстрація цін постачальників" за угодою з постачальником. Ці ціни повинні діяти протягом певного періоду, і за ними буде сформовано звіт перед комітентом.
Облік собівартості в розрізі проєктів не ведеться. Якщо товар закуплено в межах зазначеного проєкту, це не означає, що його буде продано лише в межах цього проєкту. Цей товар може бути продано і без зазначення проєкту.
Відповідно до абзацу десятого частини другої статті 22 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (далі — Закон про закупівлі) документація конкурсних торгів повинна містити строк, протягом якого пропозиції конкурсних торгів вважаються дійсними, але не менше ніж 90 днів з дати розкриття пропозицій конкурсних торгів.У пропозиції конкурсних торгів учасника-переможця зазначено, що вона дійсна протягом 120 календарних днів. Замовником укладено договір з цим учасником, але через коливання ціна на відповідний предмет закупівлі на ринку учасник відмовляється постачати товар за старою ціною. Враховуючи, що строк дії пропозиції конкурсних торгів ще не минув, чи може замовник переукласти договір?
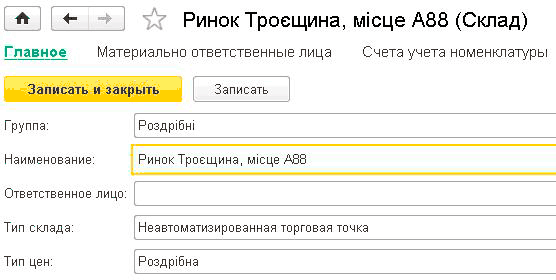
До початку реєстрації операцій роздрібної торгівлі в обліковій політиці організації слід зазначити спосіб оцінки товарів у роздробі —” за вартістю придбання або за вартістю продажу (див. розділ "<u>Облікова політика організації</u>").Облік товарів у роздрібній торгівлі. Визначення цін роздрібного продажу. Надходження товарів до роздрібних торгових точок. Продажі в автоматизованих торгових точках. Продажі в неавтоматизованих торгових точках (за вартістю придбання). Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібної виручки. Оплата платіжними картками та банківські кредити
Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="primer"></a><h2>Приклад</h2>
Наведені у статті рекомендації моделювалися в конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="primer"></a><h2>Приклад</h2>