Варіанти обліку роздрібної торгівлі на виробничому підприємстві
Стаття актуальна для конфігурації «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Стаття актуальна для конфігурації «Управління виробничим підприємством для України» (редакція 1.3).
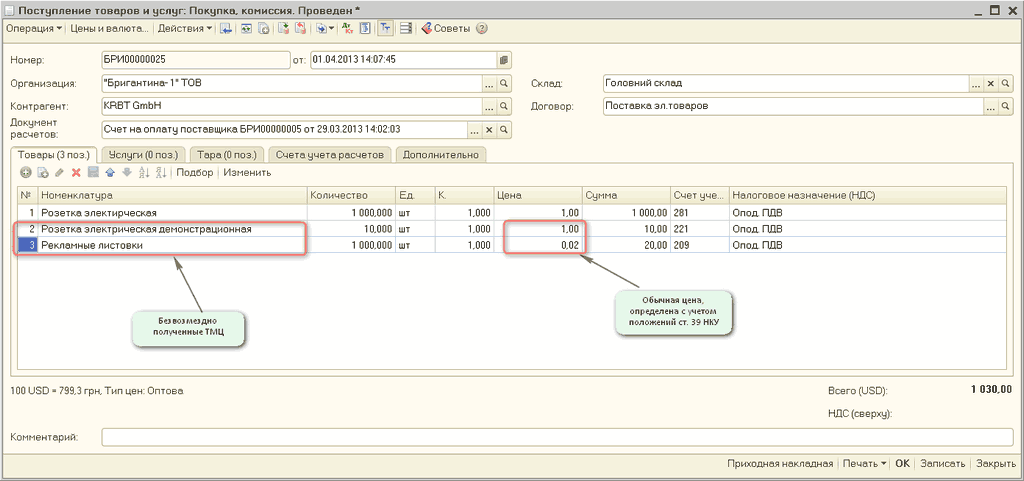
ЧитатиУ цій статті описано методику відображення безоплатного отримання ТМЦ, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типових конфігурацій "Управління торговельним підприємством для України", редакція 1.2 та "Управління виробничим підприємством для України", редакція 1.3.Що є безоплатно отриманими ТМЦ. Оцінка безоплатно отриманих товарів (робіт, послуг). Відображення безоплатно отриманих ТМЦ у типових конфігураціях
ЧитатиМеханізм проведення індексації грошових доходів громадян установлено Законом № 491 і Порядком № 1078.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2). Методика, описана в статті, актуальна також для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Оплата від покупця платіжною карткою на рахунок банку-еквайра. 2. Надходження грошових коштів від банку-еквайра
ЧитатиЗа встановленого прапорця «Попередній розрахунок» таблична частина «Нарахування» заповнюється основним нарахуванням працівника та додатковими нарахуваннями, які внесені до регістру «Нарахування для попереднього розрахунку».
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні положення. Приклад. Приклад. Приклад. Приклад
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України", (редакція 1.2) і "Управління виробничим підприємством для України", (редакція 1.3).Приклад
ЧитатиКомпенсація невиплаченої зарплати нараховується документом "Реєстрація разових нарахувань працівників організації ". У табличній частині зазначається список співробітників і вид розрахунку "Компенсація невиплаченої зарплати".
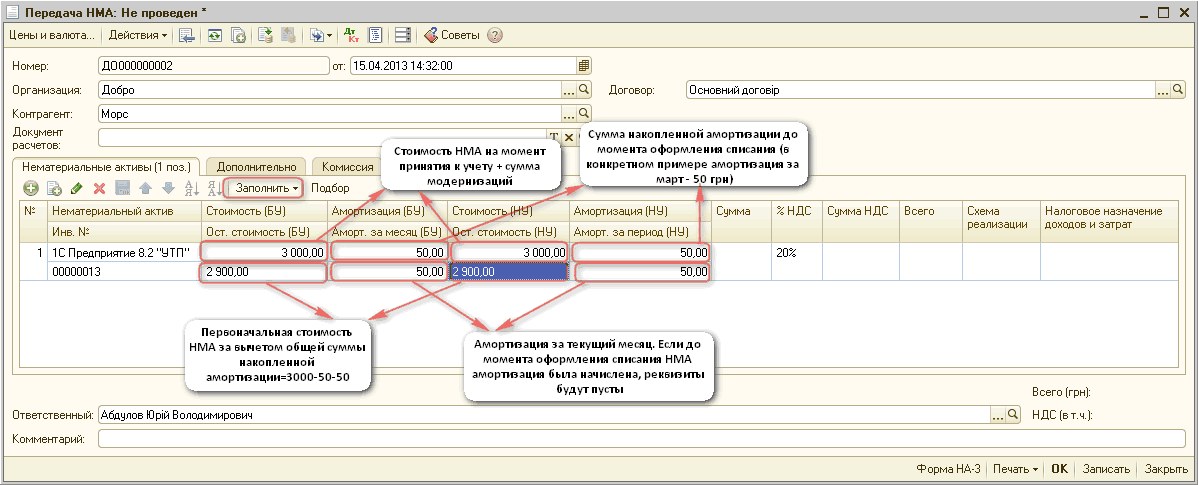
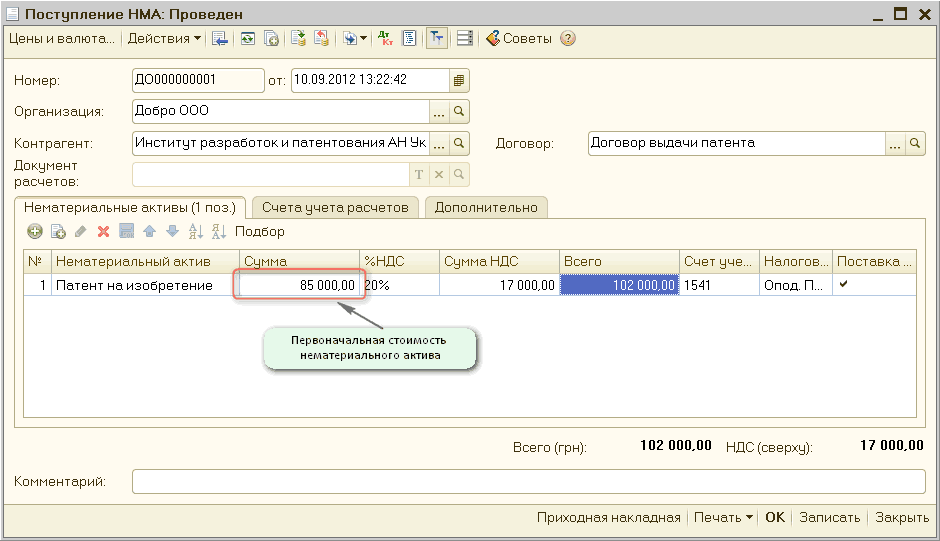
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) прямолінійним методом відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
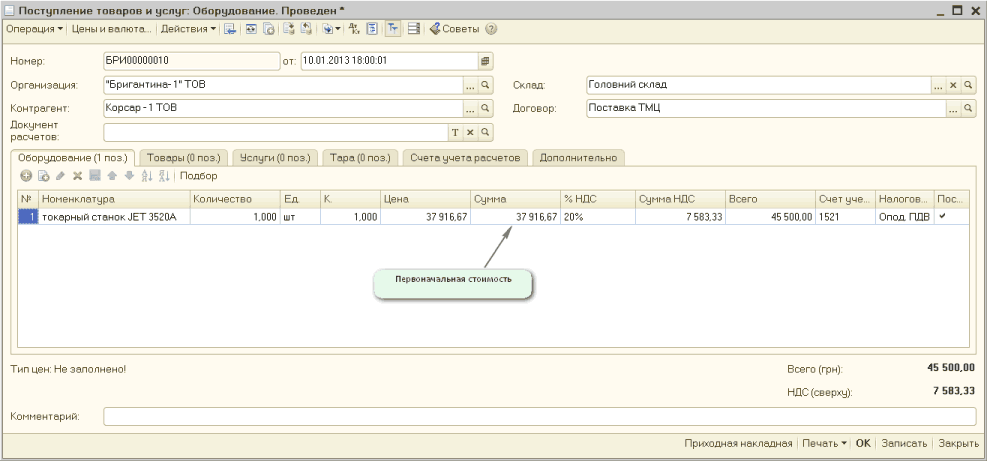
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів кумулятивним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
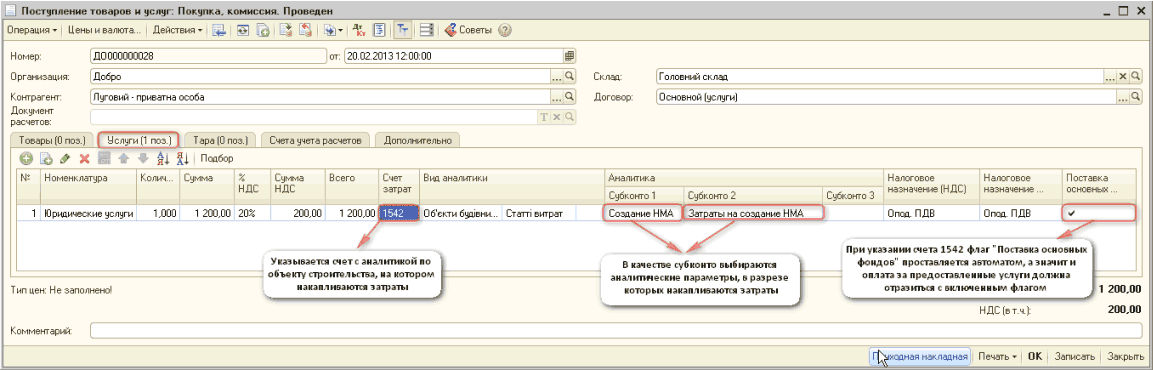
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. 1. Віднесення на об'єкт будівництва послуг сторонніх організацій. 2. Списання товарів на об'єкт будівництва. 3. Накопичення витрат із заробітної плати на об'єкті будівництва. 4. Прийняття до обліку нематеріального активу в сумі накопичених витрат
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України".Приклад
Читати