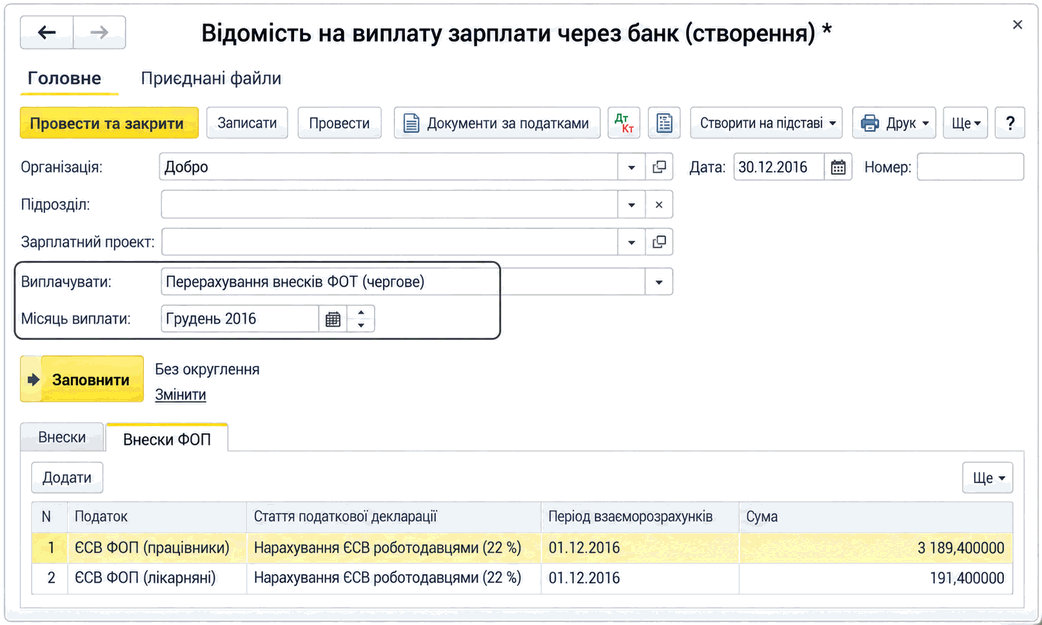
Відомість на перерахування ЄСВ ФОП
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
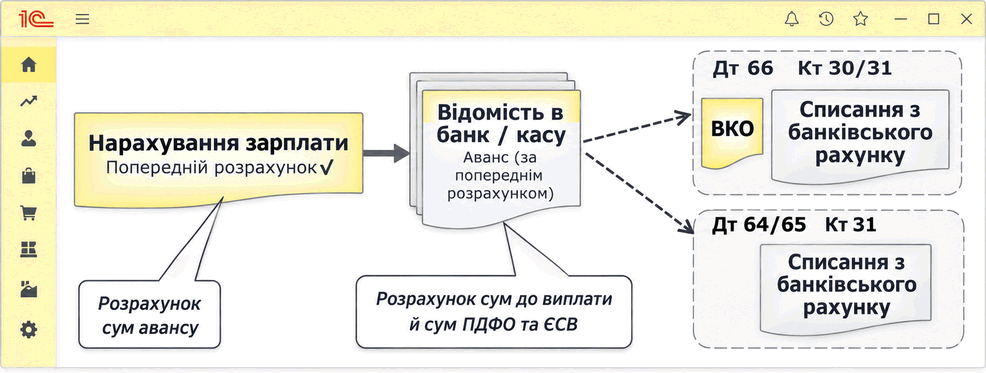
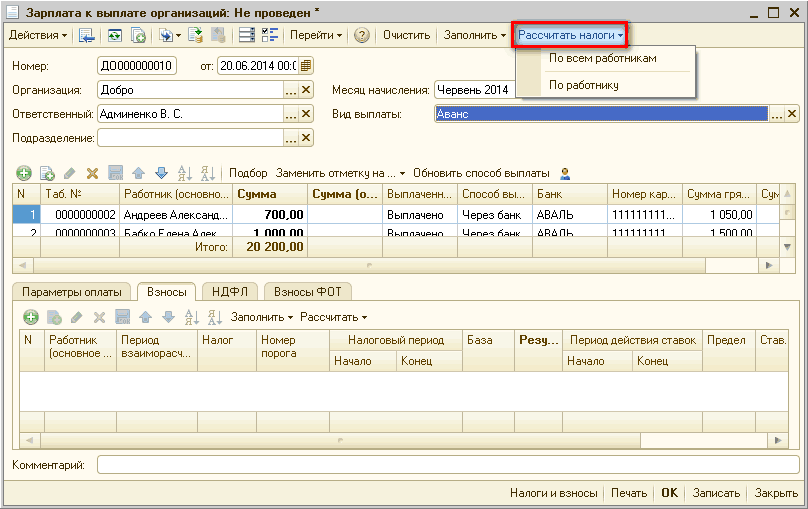
ЧитатиОписано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
ЧитатиВідповідно до пп.2.2 Постанови № 31 страхувальники (у т.ч. підприємства), які <b><i>мають заборгованість зі сплати страхових внесків</i></b> на загальнообов’язкове державне соціальне страхування від нещасних випадків на виробництві та професійних захворювань (далі – страхові внески)<sup>1</sup>, подають до робочих органів Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України (далі – Фонд) звітність до повного погашення такої заборгованості.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
ЧитатиТаблиця 6 звіту з ЄСВ, затвердженого наказом Міндоходів № 435, може взагалі не заповнюватися або заповнюватися частково з таких причин:
ЧитатиДля кожного співробітника фіксується перелік обов'язкових для нього внесків (елементів довідника "Податки"). Задається він за допомогою документа "Прийом на роботу в організацію". Табличні частини "Внески" та "Внески ФОП" цього документа можуть автоматично заповнитися, якщо вказано набір внесків в елементі довідника "Співробітники організацій".
ЧитатиДля прийняття на роботу за договором ЦПХ працівника, який уже працює в організації за основним місцем роботи, у типовій конфігурації "Бухгалтерія для України" потрібно зробити таке:
ЧитатиЗ основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ. Порядок виплати податків при відображенні лікарняних листків за рахунок підприємства та за рахунок Фонду соціального страхування
ЧитатиУ типовій конфігурації розрахунок військового збору для співробітників організацій здійснюється разом із розрахунком ПДФО під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Платники. Об'єкт справляння та ставка. Порядок обчислення та сплати. Облік і звітність. Відповідальність за порушення
ЧитатиУ процесі розрахунку сум внесків у документі "Нарахування зарплати працівникам організацій" у табличній частині закладок "Внески" і "Внески ФОП" розраховуються величини "База" і "База (з обмеженням)", які мають такі значення:
ЧитатиЩоб нарахування належало до сукупного доходу, для виду розрахунку в полі "Вид доходу ПДФО" (вкладка "Облік") має бути встановлений вид доходу з увімкненим прапорцем "Віднімати ПСП та внески".
ЧитатиПорядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування
ЧитатиПроілюструємо приклади, які наведено на вкладці Довідка розділу Принципи обчислення ЄСВ.Приклад 1. Приклад 2. Приклад 3. Приклад 4. Приклад 5
Читати