У зв'язку з набранням чинності розділом III Податкового Кодексу України (далі, ПКУ), кардинально змінюється облік оподатковуваного прибутку: Загальні принципи змін. Використання аналітик податкового обліку. Податкові призначення запасів і витрат. Статті податкових Декларацій. Невикористовувані аналітики податкового обліку. Облік ОЗ. Інвентаризація на 01.04.11. Поліпшення ОЗ. Облік запасів і НЗВ. Облік взаєморозрахунків з контрагентами. Надходження від контрагентів, які не можуть бути визнані в податковому обліку. Надходження за авансами, за якими були нараховані ВР до 01.04.2011. Продаж за авансами, за якими були нараховані ВД до 01.04.2011
Алгоритм авторозрахунку часу експлуатації в межах року відраховується від "відправної точки", якою вважається або документ "Розрахунок зносу" за попередній рік, або документи "Надходження товарів і послуг" чи "Введення залишків" у поточному році. Відповідно, навіть якщо знос за основним засобом за попередній рік не розраховувався, цей основний засіб усе одно має бути включений до документа "Розрахунок зносу" за попередній рік (саме так працює автозаповнення документа).
Докладніше у статті на сайті ІТС "Методика відображення придбання ТМЦ у постачальника з оплатою готівковими коштами через підзвітну особу".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
У процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксований у НП(С)БО 7 (п.14 і 15), а порядок податкового обліку — у ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Довідник "Способи відображення витрат за амортизацією". Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Виробіток ОЗ". Документ "Звіт виробництва за зміну". Документ "Модернізація та ремонт ОЗ"
У статті наведено методику відображення нормованих витрат на страхування в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
У цьому розділі ви дізнаєтеся, як визначається відображення господарських операцій закупівлі ТМЦ. Побачимо схему надходження товарно-матеріальних цінностей. Дізнаєтеся, якими способами виконується розподіл додаткових витрат на придбання на собівартість запасів.Надходження ТМЦ
У цій статті будуть описані механізми обліку витрат, реалізовані в типових конфігураціях 1С:Підприємства 8 для України: "Бухгалтерія для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.3 і "Управління торговим підприємством для України", редакція 1.2 (далі "типові українські конфігурації"). Матеріали статті проілюстровані прикладами з конфігурації "Бухгалтерія для України" (для конфігурації "Управління виробничим підприємством для України" і "Управління торговим підприємством для України" слід робити поправку на відмінності в інтерфейсах між конфігураціями).Приклад. Особливості обліку витрат у типових українських конфігураціях
Для того, щоб визначити собівартість партії, сформованої документом надходження, слід скористатися стандартними аналітичними звітами "Оборотно-сальдова відомість за рахунком", "Аналіз рахунку за субконто".
Первісна вартість ОЗ фіксується в кількох регістрах, причому для кожного виду обліку - УУ , БО , ПО - свій набір таких регістрів. Наприклад, для бухгалтерського обліку:Порядок формування облікових цін "за нульовою вартістю". Порядок формування облікових цін "за плановими цінами". Порядок формування облікових цін "за прямими витратами"
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації <strong>Управління виробничим підприємством для України</strong> для подальшого ведення в ній управлінського, бухгалтерського та податкового обліку. Дані про початкові залишки необхідні для повноцінного функціонування програми й отримання достовірних показників у звітах.Матеріально-виробничі запаси. Матеріальні цінності, що перебувають у власності підприємства. Зворотна тара. Матеріальні цінності, взяті на комісію. Матеріальні цінності, передані на комісію. Матеріальні цінності, передані на комісію за договором субкомісії. Транспортно-заготівельні витрати. Матеріальні цінності, передані в переробку, отримані для переробки. Виробничі витрати. Виробничі витрати. Брак у виробництві. Загальновиробничі та адміністративні витрати. Переробка давальницької сировини. Переробка давальницької сировини на підприємстві. Випуск продукції стороннім переробником. Основні засоби. Параметри основних засобів, які мають бути встановлені під час введення залишків. Введення даних про виробіток основних засобів. Об'єкти будівництва. Нематеріальні активи. Спецодяг і спецоснащення (МШП та малоцінні необоротні активи). Розрахунки з контрагентами. Розрахунки з контрагентами. Розрахунки зі співробітниками. Розрахунки з підзвітними особами. Грошові кошти. Розрахунки за податками та зборами. Інші розділи бухгалтерського обліку. Відстрочені податкові активи та зобов'язання. Введення та коригування початкових залишків на плані рахунків бюджетування
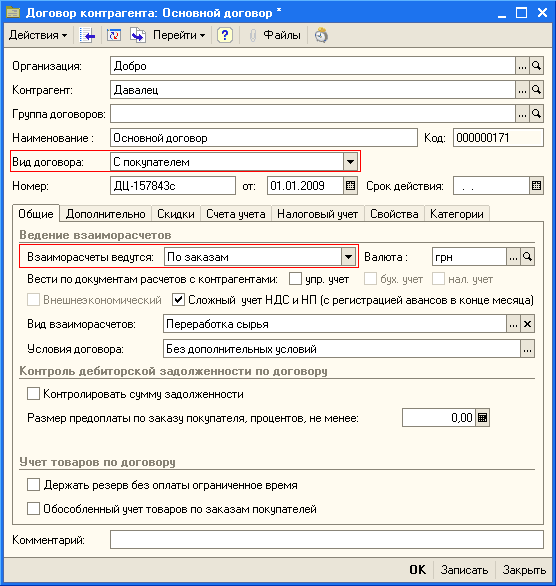
У цій статті наведено порядок дій, який дозволяє відобразити випуск продукції із сировини замовника. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.1.Приклад. 1. Отримання давальницької сировини від замовника. 2. Передача давальницької сировини у виробництво. 3. Випуск продукції з давальницької сировини. 4. Передача продукції замовнику, тобто реалізація послуг з переробки
Згідно з Наказом ДПАУ N 112 від 28.02.2011 р "Про затвердження Порядку обліку покупців, що отримали гарантійну заміну товарів або послуги з гарантійного ремонту (обслуговування)" (далі Наказ №112), у разі постачання товару(послуг) неналежної якості покупець може такий товар повернути й вимагати грошове відшкодування. Звертаємо увагу, що цей порядок поширюється на товари, послуги з ремонту (обслуговування), на які встановлено гарантійні строки, що на цей момент не закінчилися (п. 4 Наказу №112).