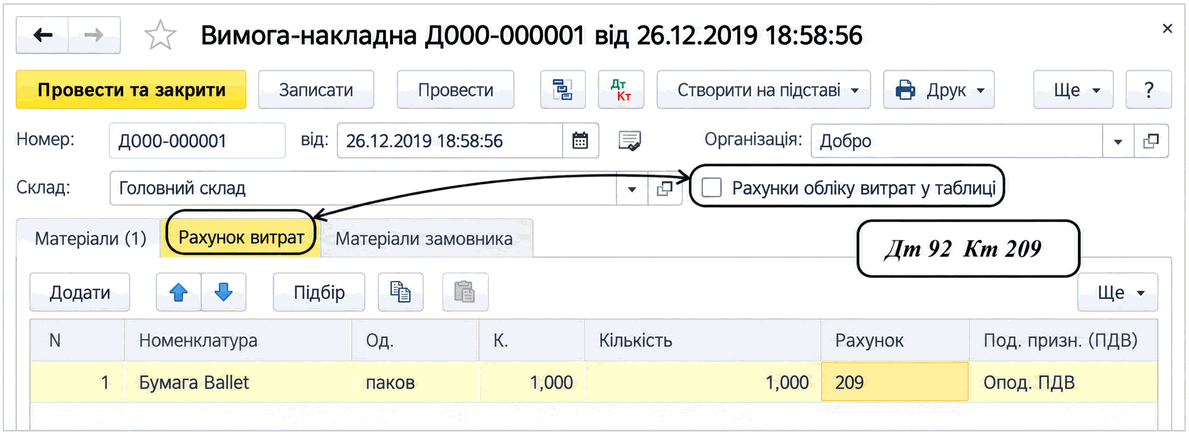
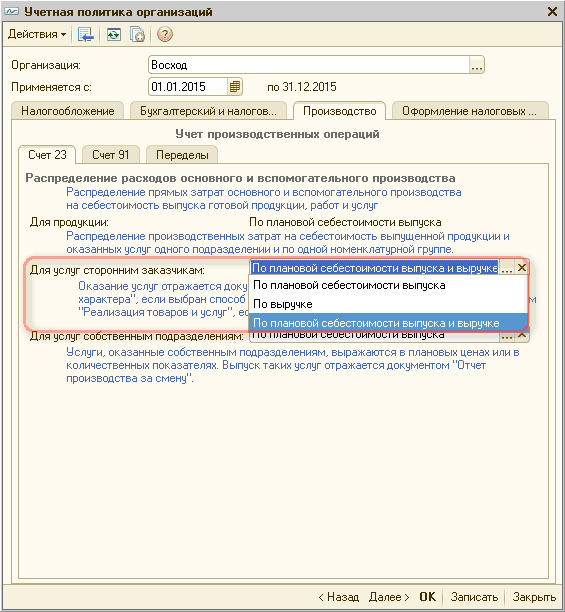
Документ «Вимога-накладна» використовується для списання запасів на виробничі, поточні та інші витрати. Описано налаштування рахунків витрат, податкового призначення ПДВ і відображення матеріалів в обліку.
Лиття являє собою процедуру виготовлення деталей і заготовок із різних типів металу (чавуну, сталі, кольорових сплавів тощо). Його розігрівають до текучого стану, після чого заливають у заздалегідь підготовлені форми за
Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2.
Наказом ДПАУ №114 від 25.03.2011 затверджено нову форму звіту "Декларації про прибуток". Аналіз принципів групування доходів і витрат нової форми Декларації дає змогу зробити висновки про те, що класифікація витрат за рахунками 8-го класу не надає жодної інформації для заповнення цього звіту. Водночас заповнити звіт лише за рахунками 9-го класу неможливо і потрібно використовувати різноманітні статті витрат.
Наказ Мінфіну від 28.09.11 № 1213 "Про затвердження форми Податкової декларації з податку на прибуток підприємства" був опублікований і набрав чинності у 4-му кв. 2011 р. Подання Декларації за період 2-4-й кв. 2011 р.. Зміни в новій формі Декларації. Зазначення статей Декларації у статтях витрат починаючи з 01.01.2012 р.. Собівартість реалізації. Виробничі витрати. Адміністративні витрати. Витрати на збут. Інші витрати
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації <strong>Управління виробничим підприємством для України</strong> для подальшого ведення в ній управлінського, бухгалтерського та податкового обліку. Дані про початкові залишки необхідні для повноцінного функціонування програми й отримання достовірних показників у звітах.Матеріально-виробничі запаси. Матеріальні цінності, що перебувають у власності підприємства. Зворотна тара. Матеріальні цінності, взяті на комісію. Матеріальні цінності, передані на комісію. Матеріальні цінності, передані на комісію за договором субкомісії. Транспортно-заготівельні витрати. Матеріальні цінності, передані в переробку, отримані для переробки. Виробничі витрати. Виробничі витрати. Брак у виробництві. Загальновиробничі та адміністративні витрати. Переробка давальницької сировини. Переробка давальницької сировини на підприємстві. Випуск продукції стороннім переробником. Основні засоби. Параметри основних засобів, які мають бути встановлені під час введення залишків. Введення даних про виробіток основних засобів. Об'єкти будівництва. Нематеріальні активи. Спецодяг і спецоснащення (МШП та малоцінні необоротні активи). Розрахунки з контрагентами. Розрахунки з контрагентами. Розрахунки зі співробітниками. Розрахунки з підзвітними особами. Грошові кошти. Розрахунки за податками та зборами. Інші розділи бухгалтерського обліку. Відстрочені податкові активи та зобов'язання. Введення та коригування початкових залишків на плані рахунків бюджетування
У розділі розглядаються аналітичний облік витрат, фінансовий результат, налаштування обліку, принципи та механізми обліку. Облік доходів і витрат з деталізацією, що забезпечує заповнення декларації про прибуток і додатків до неї, накладає особливі зобов'язання щодо формування списку бухгалтерських статей доходів і витратКласифікації та рахунки обліку витрат. Аналітичний облік витрат
Досить часто матеріали, що використовуються у виробництві, надходять від постачальників в упаковці, яка окремо враховується в бухгалтерському обліку (тобто постачальник відвантажує крім матеріалів ще й тару). У цій статті буде розглянуто варіанти віднесення вартості тари на собівартість продукції, що випускається.
У типовій конфігурації загальновиробничі витрати накопичуються протягом звітного періоду на рахунку 91 і не відображаються в регістрах виробничого обліку. Розподіл накопичених загальновиробничих витрат виконується за допомогою документа "Розподіл витрат" у режимі "Розподіл загальновиробничих витрат".