Розрахунок матеріальної складової в готовій продукції та НЗВ
Матеріальна складова в готовій продукції та НЗВ (незавершене виробництво) розраховується за середнім коефіцієнтом відношення матеріальних витрат до всіх витрат.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Матеріальна складова в готовій продукції та НЗВ (незавершене виробництво) розраховується за середнім коефіцієнтом відношення матеріальних витрат до всіх витрат.
ЧитатиОписується концепція підсистеми " Управління грошовими коштами", також наводяться категорії календарного планування. Дізнаєтеся, яка інформація реєструється під час проведення операції.Концепція підсистеми
ЧитатиДля того, щоб під час вивантаження проводок до бухгалтерії податковий кредит враховувався за податковими накладними, необхідно змінити схему проводок у господарських операціях із групи "Взаєморозрахунки постачальників". Нижче наведено таблицю з необхідними змінами.
ЧитатиПісля того, як бюджет підприємства сформовано та затверджено керівництвом, його обороти можуть використовуватися для контролю. Установлення контрольованих значень. Використання контрольованих значень
ЧитатиУ цій статті описано порядок відображення послуг банку в бухгалтерському та податковому обліку.
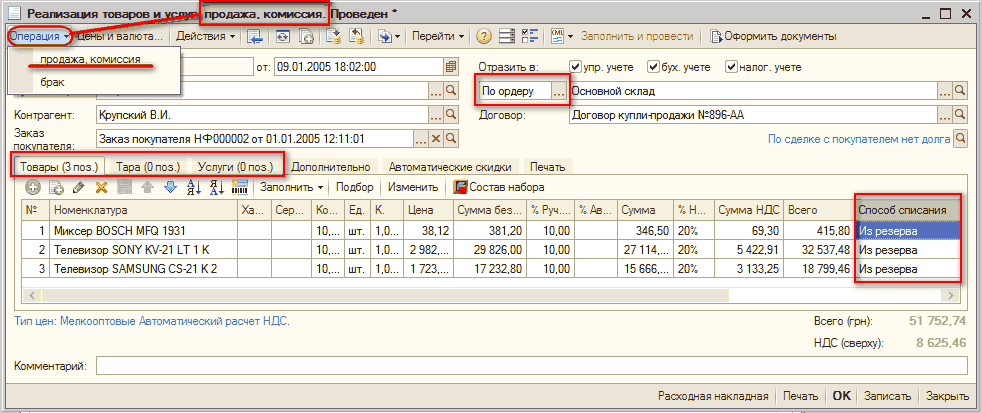
ЧитатиУ цьому тексті розповідається, яким документом здійснюється реєстрація факту реалізації покупцеві товарів, а також передачі товарів на комісію комісіонеру. Дізнаєтеся, що перевіряється під час продажу товару в оперативному режимі. І яка інформація реєструється під час проведення документа.
ЧитатиУ цьому розділі ви дізнаєтеся, як визначається відображення господарських операцій закупівлі ТМЦ. Побачимо схему надходження товарно-матеріальних цінностей. Дізнаєтеся, якими способами виконується розподіл додаткових витрат на придбання на собівартість запасів.Надходження ТМЦ
ЧитатиПід час підрахунку надходження/витрат за табличною частиною банківської виписки враховуються лише ті суми, які внесені до цього документа "Банківська виписка", а під час підрахунку залишку на розрахунковому рахунку враховуються всі проводки за цим рахунком, які можуть бути створені за допомогою інших документів, наприклад, "Прибуткового касового ордера", або введені ручними операціями.
ЧитатиСьогодні почастішала ситуація, коли під час імпортування товарів клієнт сплачує митниці суму послуг без ПДВ, тобто на 20% менше, а на суму ПДВ видається вексель. Спираючись на вищеописану ситуацію, розглянемо порядок оформлення документів у конфігурації Бухгалтерський облік для України та заповнення відповідних комірок звіту Декларації з ПДВ.
ЧитатиУ цьому документі ви дізнаєтеся про те, який документ використовується для планування витрат грошових коштів. Також, у яких регістрах зберігається інформація про зарезервовані грошові кошти.
ЧитатиУ цьому розділі Ви дізнаєтеся про головні операції із замовленнями постачальників, якими документами необхідно користуватися, якими способами може здійснюватися формування замовлень постачальникам. А також, яка інформація фіксується під час проведення замовлень постачальників.
Читатиу цьому розділі ви дізнаєтеся про інвентаризацію товарів на складі, розглянете документи "Оприбуткування товарів" і "Списання товарів". Списання ТМЦ через псування або нестачі
Читати