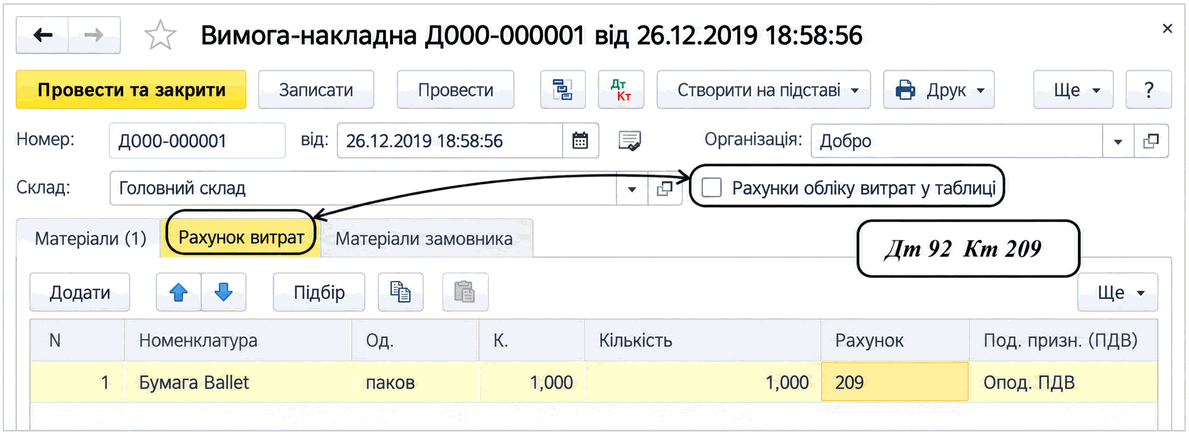
Документ «Вимога-накладна» використовується для списання запасів на виробничі, поточні та інші витрати. Описано налаштування рахунків витрат, податкового призначення ПДВ і відображення матеріалів в обліку.
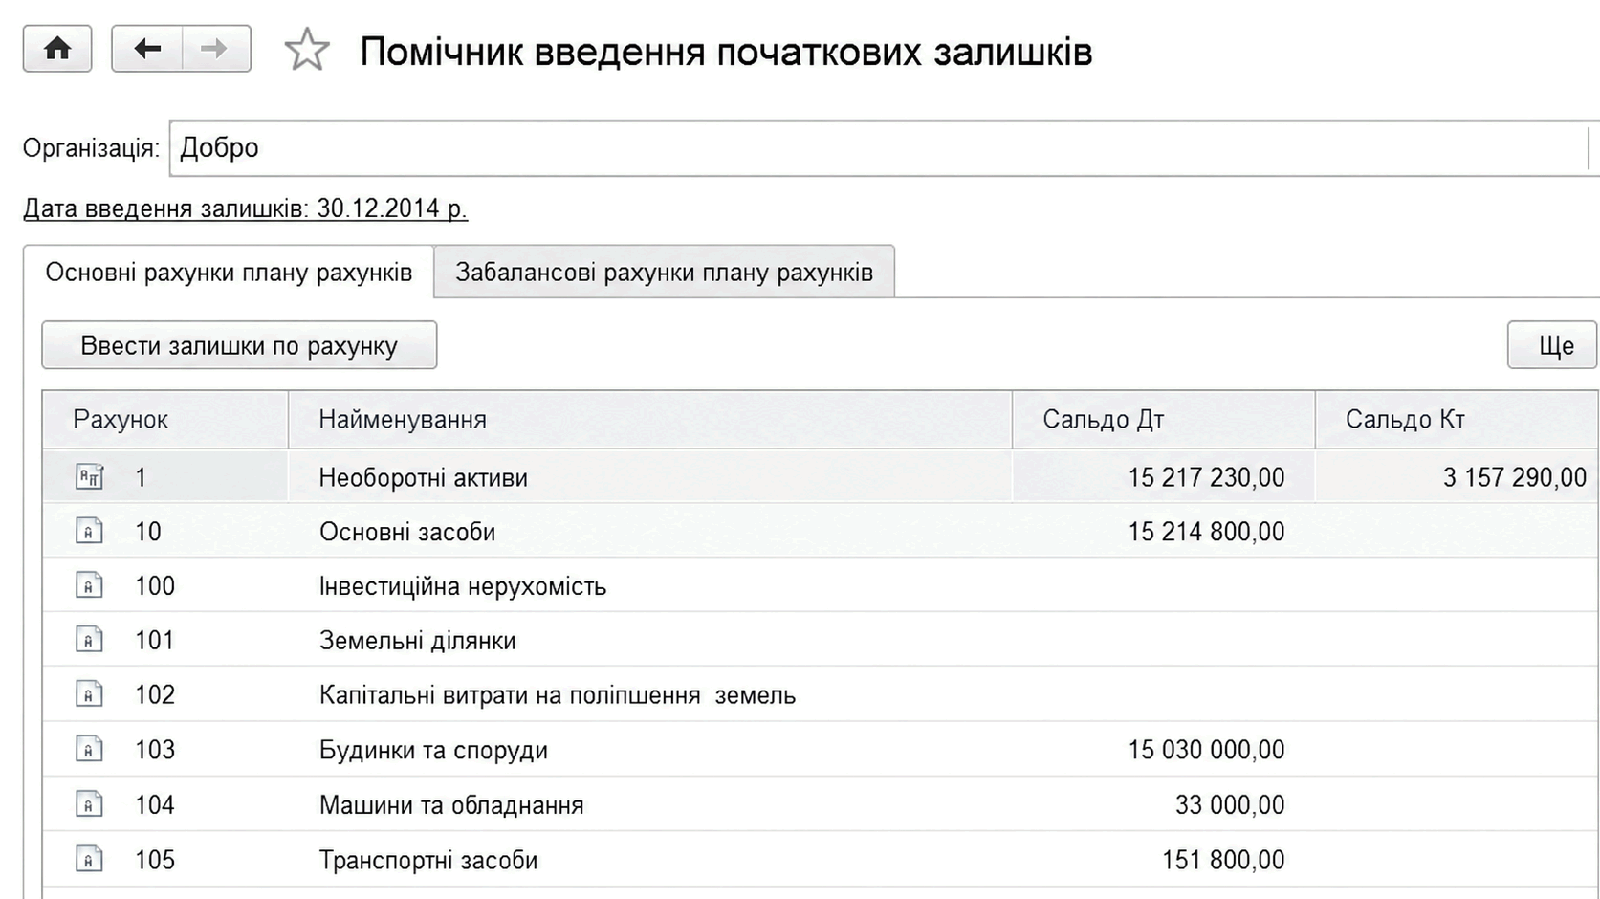
Описано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
У цій статті описано методику відображення в податковому та бухгалтерському обліку торгових патентів, придбаних підприємством, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типових конфігурацій "Управління торговельним підприємством для України", редакція 1.2 і "Управління виробничим підприємством для України", редакція 1.3.Загальні положення. Приклад
Операція "Визначення фінансових результатів" потрібна для оцінки фінансового результату діяльності організації методом "згортання" прибутку та витрат, а також для створення залишку нерозподіленого прибутку (непокритого збитку). Операцію варто здійснювати наприкінці місяця, після відображення всіх госп. дій, які впливають на прибуток і витрати, включаючи витрати з податку на прибуток.
Операція "Коригування фактичної вартості номенклатури" призначена для використання організаціями, які застосовують спосіб списання матеріально-виробничих запасів (МПЗ) "за середньою". Протягом місяця процес списання МПЗ здійснюватиметься за "миттєвою" середньою ціною, яка розрахована на дату документа. Під час виконання цієї операції відбувається формування коригувальних проводок з бухгалтерського обліку, що доводять вартість списання ТМЦ до середньозваженої за місяць.
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД
У стандартній конфігурації автоматизовано облік витрат майбутніх періодів, тобто витрат, які здійснені в поточний момент, а також пов'язані з отриманням доходу в майбутньому. Рахунок 39 "Витрати майбутніх періодів" призначений для узагальнення інформації про здійснені витрати у звітному періоді, що підлягають віднесенню на витрати в майбутніх звітних періодах:
Наведено рекомендації для прикладного рішення програми 1С «Бухгалтерія для України» (редакція 1.2.) щодо введення початкових залишків за витратами майбутніх періодів. Наведено приклад, у якому розглянуто ситуацію: починаючи з 01.02.2012, оформлено передплату на періодичне видання вартістю 6450,00 грн. На 31.03.2012 (на момент введення залишків) за організацією «ДОБРО» сума витрат майбутніх періодів дорівнює 5375,00 грн. Витрати майбутніх періодів мають бути списані не пізніше 31.01.2013. Потрібно здійснити введення початкових залишків за витратами майбутніх періодів організації.