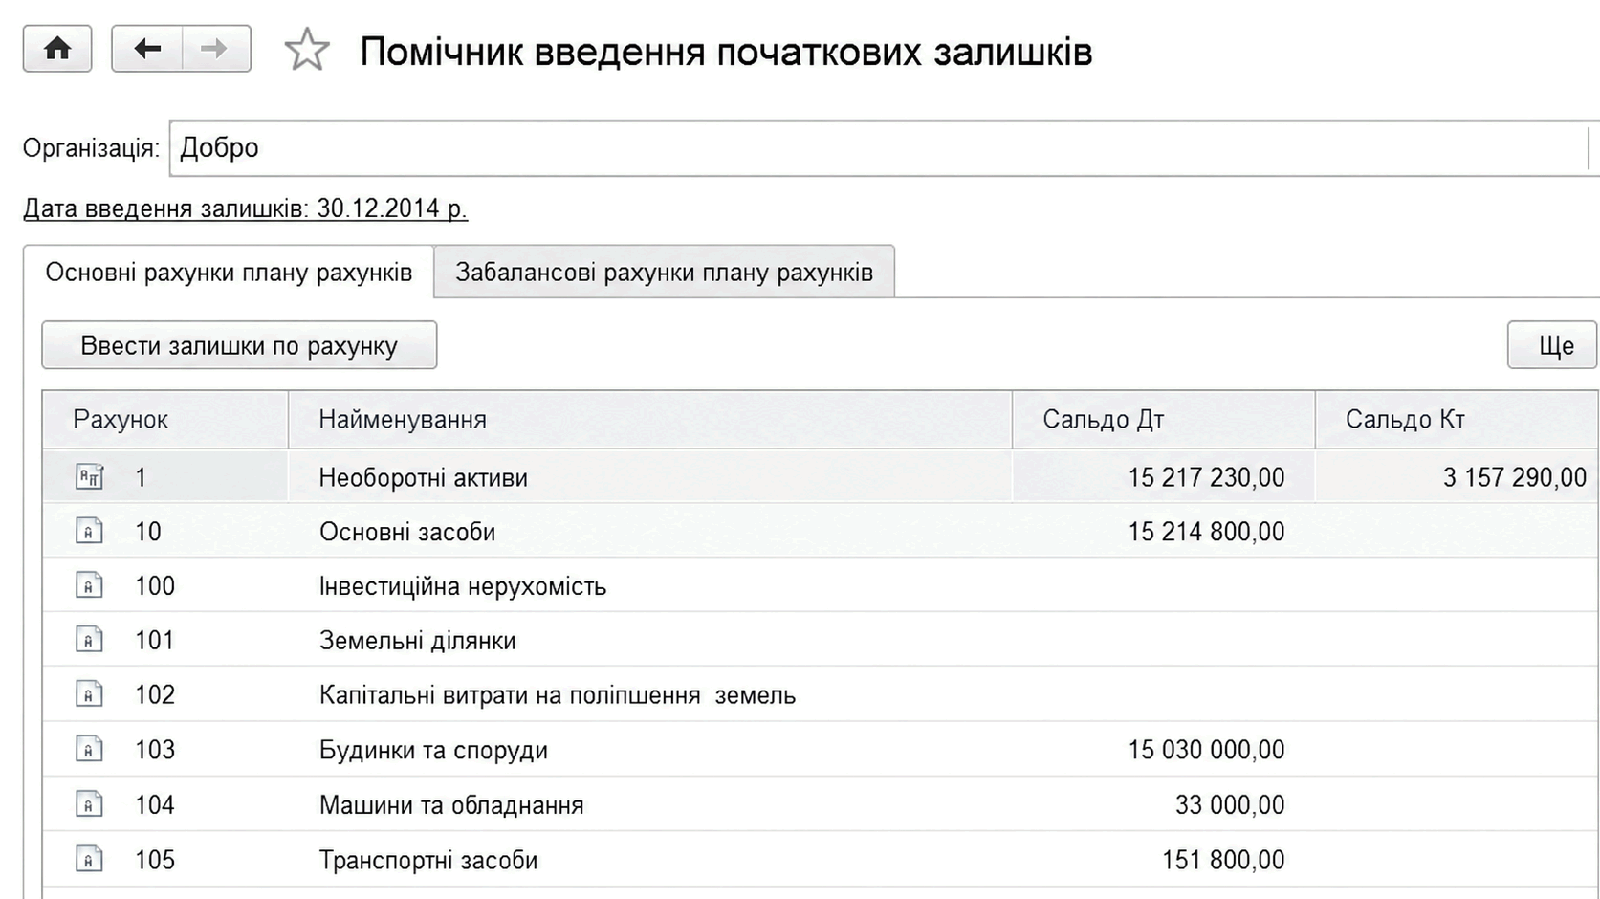
Введення початкових залишків
Описано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
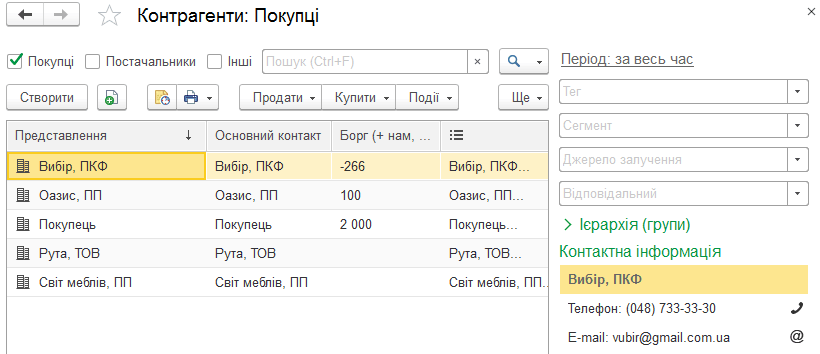
ЧитатиОписано роботу з довідником Контрагенти: відбори, заповнення картки, контактних і юридичних даних, налаштування взаєморозрахунків та перегляд пов’язаних документів.
ЧитатиУ типовій конфігурації облік операцій з переробки давальницької сировини замовника ведеться в розрізі замовлень. Тобто під час відображення таких операцій обов'язковим є оформлення замовлень покупців з видом операції "Переробка". Отже, у договорі з контрагентом у реквізиті "Ведення взаєморозрахунків УО" обов'язково зазначається значення "За замовленнями", а в реквізиті "Ведення взаєморозрахунків БО" — "За договором у цілому" або "За замовленнями", залежно від того, яка деталізація буде в регламентованому обліку.
ЧитатиУ структурі підпорядкованості документа "Рахунок на оплату покупцеві" буде відображено всі документи лише в тому разі, якщо в картці договору з контрагентом зазначено, що взаєморозрахунки ведуться за розрахунковими документами.
ЧитатиОскільки в договорі з клієнтом зазначено, що взаєморозрахунки ведуться за замовленнями/накладними, об'єктом розрахунків є документ "Замовлення клієнта", тобто 1-ша подія визначається для кожного замовлення/накладної окремо.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Ця методика застосовна також для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиЯкщо підзвітна особа повертає надміру отримані грошові кошти на розрахунковий рахунок підприємства, для відображення цієї операції необхідно:
ЧитатиУ цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для України», редакція 1.2. Стаття також актуальна для типової конфігурації «Управління торговим підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика актуальна для конфігурацій «Управління виробничим підприємством для України», редакція 1.3, «Зарплата і управління персоналом для України», редакція 2.1, а також для конфігурації «Управління торговим підприємством для України», редакції 1.2.
ЧитатиУ цій статті описується методика депонування заробітної плати. Приклад змодельовано на типовій конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика актуальна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
Читати