Тема публікацій

ЄСВ

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Приклади розрахунку податку на доходи фізичних осіб

У представленому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділу Порядок утримання податку з доходів у вигляді заробітної плати.Приклад 1. Оподаткування заробітної плати в сумі, що не перевищує 12180 грн.. Приклад 2. Оподаткування заробітної плати в сумі, що перевищує 12180 грн., але не перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.).. Приклад 3. Оподаткування заробітної плати в сумі, що перевищує максимальну величину для обчислення ЄСВ (у лютому дана сума становила 20706 грн.). Приклад 4. Оподаткування винагороди за цивільно-правовим договором. Приклад 5. Оподаткування лікарняних, виплачених у сумі, що не перевищує 12180 грн.

Читати
Матеріал

Порядок розрахунку податку на доходи фізичних осіб у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

У типовій конфігурації розрахунок податку на доходи фізичних осіб для працівників організацій здійснюється під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Порядок утримання податку з доходів у вигляді заробітної плати

Читати
Матеріал

Бухгалтерський облік та оподаткування лікарняних у конфігурації Зарплата та Управління Персоналом для України (редакція 2.1)

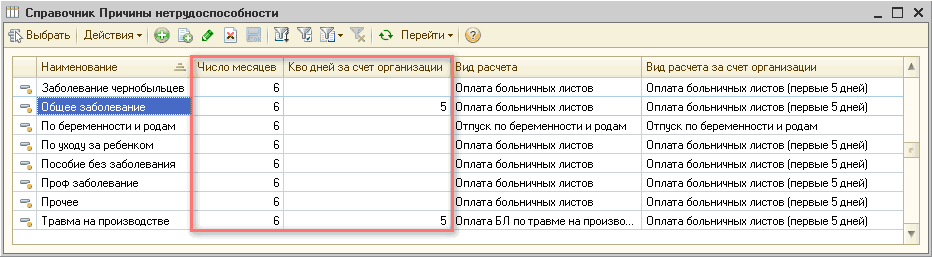
У типових конфігураціях фірми 1С порядок відображення нарахування лікарняних відповідає чинному законодавству. Усі необхідні параметри в конфігурації спочатку налаштовані й зазвичай не потребують втручання користувачів. У межах цієї статті звернемо увагу на їх заповнення та, відповідно, вплив на алгоритми розрахунків, закладені в типовій конфігурації.Загальні положення. Бухгалтерський облік. Оподаткування та ЄСВ

Читати
Матеріал

Приклади розрахунку оподаткування відпускних

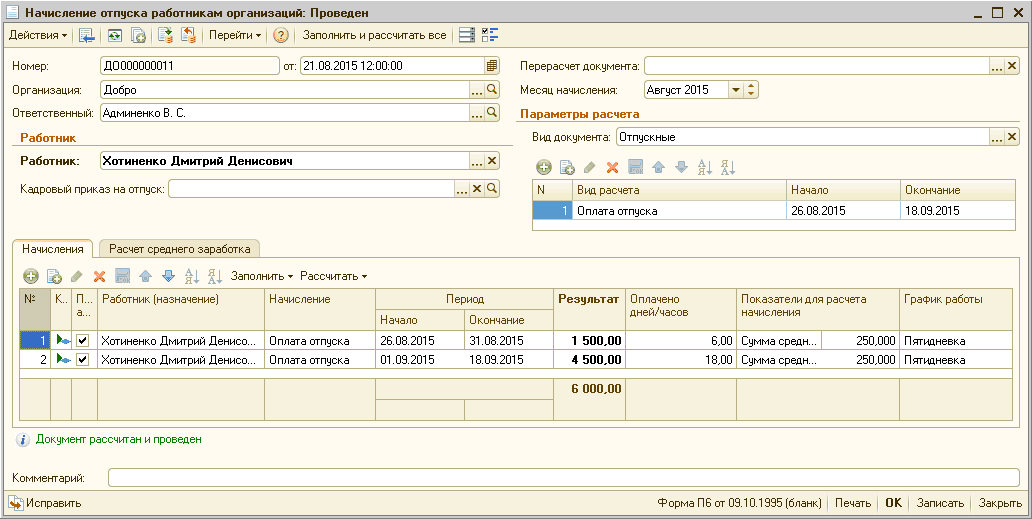
<i>Працівник Хотиненко Д.Д. написав заяву 21 серпня про надання відпустки з 26 серпня по 18 вересня 2015 року. Працівнику нараховано відпускних за серпень 1500 грн. і за вересень – 4500 грн. Також за серпень нараховано оклад у розмірі 6000 грн. Підприємству встановлено розмір (ставку) ЄСВ – 37,7%.</i>

Читати
Матеріал

Порядок застосування мінімальної заробітної плати при розрахунку ЄСВ на ФОП

У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р., реалізований у типовій конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.40. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.45.

Читати
Матеріал

Порядок застосування мінімальної заробітної плати при розрахунку бази ЄСВ на ФОП

У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Порядок застосування понижувального коефіцієнта при розрахунку ЄСВ на ФОП

У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. та Законом № 219-VIII від 02.03.15 р. Стаття також актуальна для типової конфігурації «Управління виробничим підприємством для України», редакція 1.3.

Читати
Матеріал

Порядок застосування понижувального коефіцієнта при розрахунку ЄСВ на ФОП

У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Управління торговельним підприємством для України», редакція 1.2 у зв’язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. та Законом № 219-VIII від 02.03.15 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ)

Наведені в статті приклади відтворювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика, описана в статті, також актуальна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Порядок застосування мінімальної заробітної плати при розрахунку ЄСВ на ФОП

У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1, у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. Стаття також актуальна для типової конфігурації «Управління виробничим підприємством для України», редакція 1.3.

Читати
Записатися телефоном