Прийом на роботу
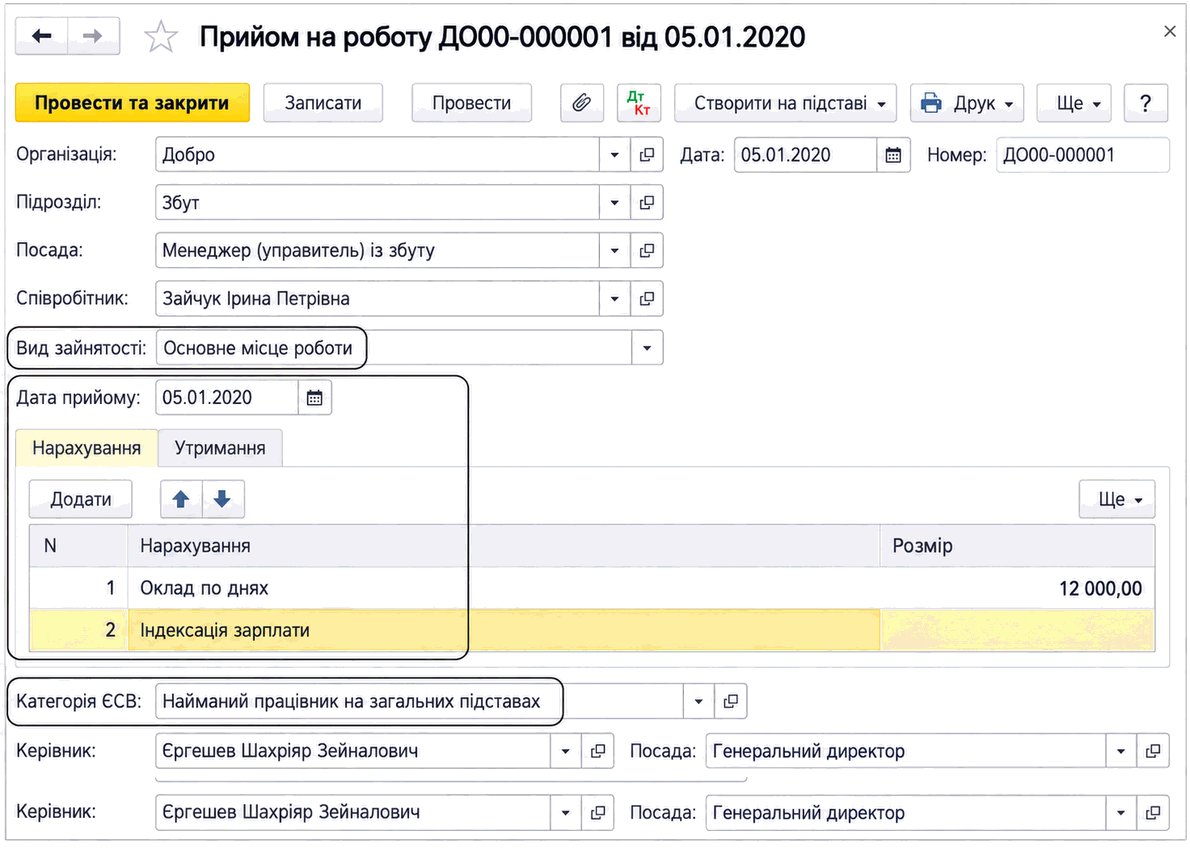
Описано оформлення прийому працівника документом «Прийом на роботу», його ключові реквізити, планові нарахування й утримання. Розглянуто особливості обліку сумісництва, ЄСВ, ПДФО та робіт за договором ЦПХ.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення прийому працівника документом «Прийом на роботу», його ключові реквізити, планові нарахування й утримання. Розглянуто особливості обліку сумісництва, ЄСВ, ПДФО та робіт за договором ЦПХ.
ЧитатиПодаток на доходи фізичних осіб (ПДФО) <b><i>є загальнодержавним податком</i></b>, який справляється (утримується) з доходів, що виплачуються (нараховуються, надаються) фізичним особам.Загальні положення
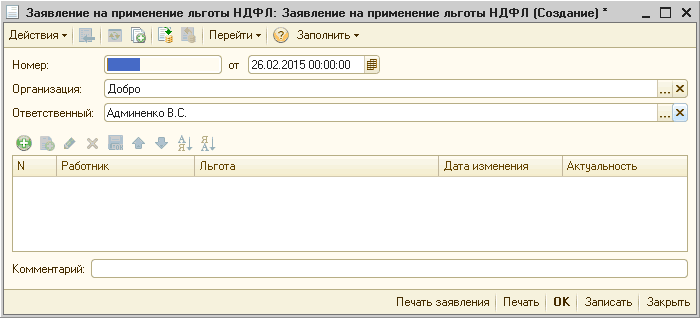
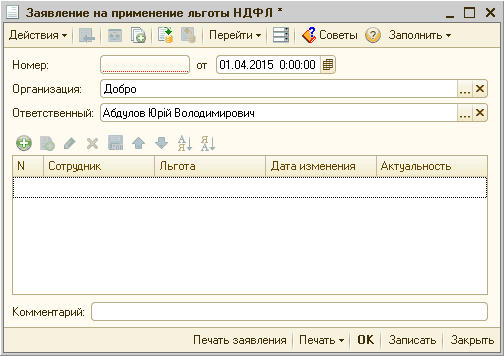
ЧитатиДля того щоб під час розрахунку ПДФО враховувалася пільга з ПДФО в розрахунку на кожну дитину, необхідно створити документ "Заява на застосування пільги ПДФО", зазначити в документі працівника, для якого призначається пільга, відповідну пільгу, початок її дії та ознаку актуальності. Також за працівником необхідно заповнити дані про дітей та встановити ознаку того, що дитина перебуває на утриманні. Ці дані заповнюються в картці фізичної особи працівника:
ЧитатиДля припинення дії пільги з ПДФО необхідно в місяці припинення провести документ "Заява на застосування пільги ПДФО", у якому зазначити співробітника та для пільги зняти прапорець "Актуальність".
ЧитатиОблік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
ЧитатиДля припинення дії пільги з ПДФО необхідно в місяці припинення провести документ "Заява на застосування пільги ПДФО", у якому вказати працівника та для пільги зняти прапорець "Актуальність".
ЧитатиУ типовій конфігурації пільга з податку на доходи фізичних осіб для працівників організацій застосовується при нарахуванні заробітної плати, а також може застосовуватися при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо), якщо виконано відповідні налаштування параметрів обліку.Загальні положення. Умови застосування пільги. Розміри пільги. Порядок застосування пільги. Відображення пільги у звітності. Відповідальність платника податку за неправомірне застосування пільги
ЧитатиУ статті описано методику застосування податкової соціальної пільги, порядок її розрахунку та відображення у звітності на числових прикладах, які відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика, описана у статті, також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
Читатиознайомившись із цим текстом ви навчитеся працювати з операціями з нарахування та оформлення заробітної плати й авансу, ознайомитеся з перевагами автозаповнення та полегшення процесу віднімання податків.Нарахування та підготовка до виплати авансу
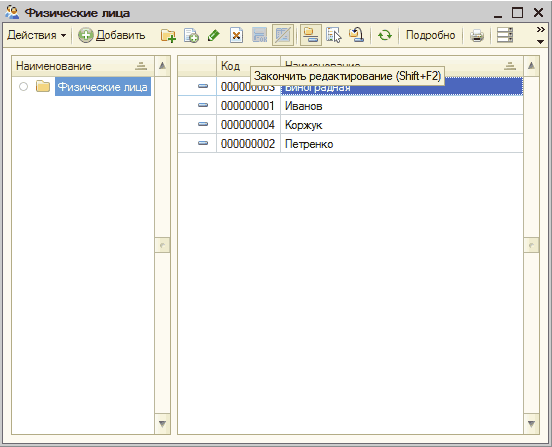
ЧитатиОдним із найскладніших процесів серед усіх операцій є внесення до інформаційної бази залишків за взаєморозрахунками зі співробітниками, тому що кадровий облік безпосередньо пов'язаний з бухгалтерським. І для того, щоб провести документ "Введення початкових залишків", потрібно провести накази про прийняття на роботу, які визначають способи відображення заробітної плати в обліку, внески до фондів соціального страхування тощо. Під час введення залишків використовуються 6 довідників: "Фізичні особи", "Співробітники", "Підрозділи організації", "Посади", "Способи відображення зарплати в регламентованому обліку", "Статті витрат", регістр відомостей "Відображення Внесків на ФОП у регл. обліку". Якась частина з них уже заповнена, з рештою ж — ще тільки доведеться попрацювати.Довідники «Фізичні особи» і «Співробітники». Вводимо співробітника. Співробітники фірми
ЧитатиДля відображення факту наявності пільги з податку на доходи фізичних осіб (ПДФО) слід скористатися документом "Заява на застосування пільги ПДФО". У табличній частині цього документа зазначається список співробітників, тип пільги, дата початку дії пільги та ознака актуальності.
ЧитатиДля відображення факту наявності пільги з податку на доходи фізичних осіб (ПДФО) слід скористатися документом "Заява про застосування пільги ПДФО". У табличній частині цього документа зазначається список співробітників, тип пільги та дата початку дії пільги.
Читати