Расчет и выплата аванса сотрудникам
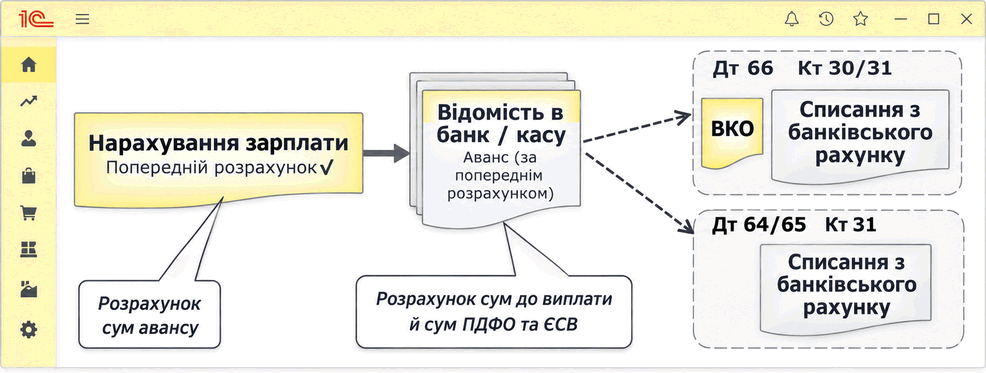
Описаны предварительный расчет зарплаты за первую половину месяца, формирование ведомости на выплату аванса, расчет налогов и взносов и отражение выплаты в программе.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описаны предварительный расчет зарплаты за первую половину месяца, формирование ведомости на выплату аванса, расчет налогов и взносов и отражение выплаты в программе.
ЧитатьОписан механизм учета расчетов с подотчетными лицами на субсчетах счета 372 и правила определения валюты подотчета в зависимости от первого документа в цепочке событий.
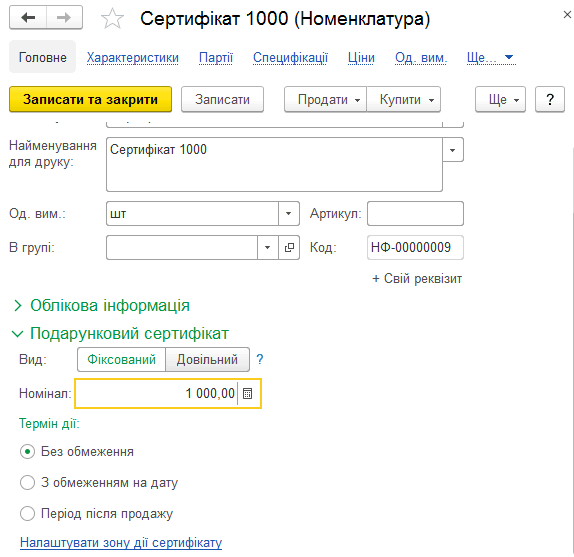
ЧитатьОписаны настройка, приобретение, продажа и погашение подарочных сертификатов в BAS Малый бизнес. Рассмотрены их списание после окончания срока действия и отчеты для контроля движения и остатков.. Приобретение подарочных карт. Реализация подарочных сертификатов. Оплата подарочными сертификатами. Списание неиспользованных сертификатов. Отчеты по подарочным сертификатам
ЧитатьСтатья подробно описывает алгоритм начисления, оплаты и учета зарплаты в программе BAS: Бухгалтерия, предоставляет пошаговые инструкции с примерами рабочих документов и рассматривает формирование отчетности по операциям с зарплатой.Возможности учета зарплаты в BAS: Бухгалтерия. Начисление аванса работникам. Выплата аванса: банк и налоги. Выплата аванса через кассу. Начисление основной зарплаты за месяц. Выплата зарплаты через банк. Выплата зарплаты через кассу. Выплата наличными: оформление ордеров. Отчетность и аналитика по зарплате. Типовые корреспонденции бухгалтерских счетов по операциям с оплатой труда
ЧитатьСтатьёй 121 Кодекса законов о труде Украины (КЗоТ), регулирующего трудовые отношения работников всех предприятий, учреждений, организаций независимо от форм собственности, вида деятельности и отраслевой принадлежности, предусмотрено, что работники имеют право на возмещение расходов и получение других компенсаций в связи со служебными командировками. Работникам, направляемым в командировку, выплачиваются: <b>суточные за время пребывания в командировке</b>, стоимость проезда к месту назначения и обратно и расходы по найму жилого помещения в порядке и размерах, установленных законодательством.Управление культуры получило грант на совершенствование библиотечной системы. По программе работников направили в командировку, но оплатили только проезд и проживание. Можно ли не выплачивать суточные с целью экономии средств?
Читать<b>Нет</b>, и вот почему.После возвращения из командировки работник не сдал авансовый отчет за полученный наличными аванс. Через неделю он поехал в новую командировку, и на этот раз бухгалтер аванс ему не предоставил. Будет ли считаться такая ситуация нарушением учреждением кассовой дисциплины?
ЧитатьЗаработная плата выплачивается работникам регулярно в рабочие дни в сроки, установленные коллективным договором или нормативным актом работодателя, согласованным с выборным органом первичной профсоюзной организации либо иным уполномоченным на представительство трудового коллектива органом (а при отсутствии таких органов — представителями, избранными и уполномоченными трудовым коллективом), но не реже двух раз в месяц через промежуток времени, который <b>не превышает 16 календарных дней</b>, и не позднее семи дней после окончания периода, за который осуществляется выплата (ч. 1 ст. 24 Закона Украины Об оплате труда от 24.03.1995 № 108/95-ВР).Учреждение выплачивает заработную плату за первую половину месяца (аванс). Нужно ли с этой суммы начислять и перечислять НДФЛ? И нужно ли для определения базы для начисления НДФЛ сумму заработной платы, начисленную за первую половину месяца, уменьшать на сумму ЕСВ?
Читать<b>Да</b>, можно. И вот почему.Руководитель учреждения направил работника в командировку в другой населенный пункт с соблюдением условия ежедневного возвращения к месту его постоянной работы. Работника ознакомили со сметой расходов. После возвращения из командировки работник предоставил авансовый отчет, к которому приложил счет гостиницы. Можно ли в такой ситуации не возмещать работнику расходы на проживание в гостинице?
ЧитатьПо каждой сумме аванса, выданной в разных валютах необходимо создавать отдельный документ "Авансовый отчет". При этом, заполняя закладку "Авансы" в списке подбора документов аванса будут доступны только те документы "Расходный кассовый ордер" и "Платежное поручение исходящее", в параметрах документа которых, указана валюта, совпадающая с валютой вводимого авансового отчета.
ЧитатьПрежде чем приступать к процедуре завершения периода (месяца, квартала, года), следует проверить правильность первичных данных информационной базы, правильность расчетных данных и при необходимости исправить ошибки.
ЧитатьДополнительные начисления могут вноситься как документом "Начисление зарплаты работникам организаций" (например, оплата ночных часов), так и другими документами (например, оплата сверхурочных часов и оплата работы в праздничные и выходные дни). Для того, чтобы дополнительные начисления, введенные другими документами учитывались при выплате аванса за первую половину месяца (в документе "Зарплата к выплате организаций" с видом выплаты "Аванс (по предварительному расчету)") для них в регистре сведений "Начисления для предварительного расчета" следует установить признак "Использовать из регистров".
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2, не ниже релиза 1.2.17.2). Методика, описанная в статье, актуальна также для конфигурации «Управление торговым предприятием для Украины» (редакция 1.2, не ниже релиза 1.2.17).Основные настройки. Расчет курсовых разниц. Пример. Последовательность событий. Анализ данных
Читать