Під час відображення господарських операцій у кожному документі потрібно вказувати рахунки обліку розрахунків з контрагентами. Прикладне рішення забезпечує можливість не визначати рахунки розрахунків з контрагентами вручну під час кожного заповнення документа, а підставляти відповідні значення "за замовчуванням". За потреби користувач може виправити рахунки в документах.
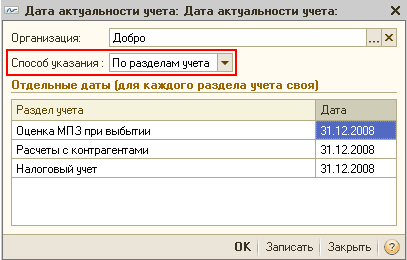
Взаєморозрахунки з контрагентами, у більшості випадків виникають у зв'язку з іншими господарськими операціями —" купівля/продаж товарів, послуг, грошові платежі за операціями купівлі та продажу, оформлення кредитів і позик тощо. Завдання підсистеми взаєморозрахунків - облік взаємної заборгованості з контрагентами за підсумками товарно-грошових відносин. Підсистема надає такі можливості: облік розрахунків з постачальниками та покупцями товарів і послуг, облік розрахунків за поворотною тарою, облік розрахунків в іноземній валюті та відображення курсових різниць у бухгалтерському й податковому обліку, відображення бартерних операцій, бухгалтерський і податковий облік тощоВплив дати актуальності обліку на формування проводок за розрахунками. Облік авансових платежів. Аналітичний облік на рахунках розрахунків у бухгалтерському обліку. Незалежність бухгалтерського та податкового обліку. Обов'язковість договорів. Валюта обліку. Деталізація розрахунків. Зв'язок деталізації взаєморозрахунків та аналітичного обліку розрахунків. Податковий облік взаєморозрахунків
У цій темі описується обіг готівкових грошових коштів, тобто надходження готівки до каси, видача готівки з каси тощо..Надходження грошових коштів. Вибуття грошових коштів
У цьому розділі ви дізнаєтеся, де і як можна використовувати інформацію про ціни контрагентів. Зрозумієте, якими способами може вноситися інформація про ціни постачальників. Побачите, як виглядає вікно Довідник "Типи цін номенклатури контрагентів<strong>".</strong>Нормативно-довідкова інформація. Довідник "Типи цін номенклатури контрагентів"
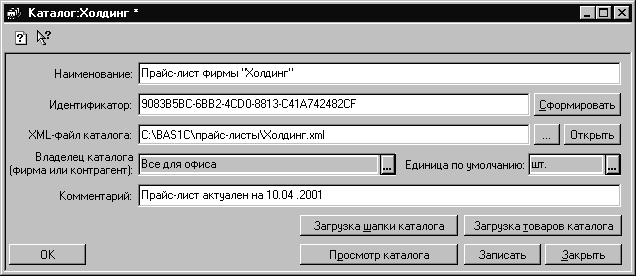
Як і в будь-якому іншому документі, у документі "Замовлення на поставку" існує можливість заповнення специфікації документа, використовуючи підбір за каталогом або за прайс-листом.
Рахунки непідтвердженого ПДВ (6432 "Податкові зобов'язання непідтверджені" та 6442 "Податковий кредит непідтверджений") додані в конфігурації для того, щоб зіставляти очікувані та фактичні значення ПДВ, забезпечуючи тим самим додаткову перевірку правильності ведення обліку. За правильного оформлення податкових документів, а також реєстрації авансів за допомогою документа "Реєстрація авансів у податковому обліку" наприкінці облікового періоду, залишків за рахунками очікуваного ПДВ (6432, 6442) бути не повинно.
Ви дізнаєтеся, яким документом оформлюється домовленість про придбання товарів у постачальника, зможете подивитися, який він має вигляд. Зрозумієте, як коригувати вартість списання товарно-матеріальних цінностей.
Валютні курси беруться за замовчуванням на ту дату, коли здійснюються операції з відповідного регістру відомостей. Водночас курс і кратність валюти для перерахунку суми операції з валюти взаєморозрахунків у валюту управлінського обліку можуть бути вказані користувачем безпосередньо в самій господарській операції ("Ціни і валюта" - "Курс взаєморозрахунків" і "Кратність взаєморозрахунків"). Іншими словами, курс, за яким розраховується борг за угодою, — договірний. Але такі винятки мають бути обґрунтованими, оскільки в типовій конфігурації не можна керувати відповідними реквізитами у формах грошових документів.Механізми обліку заборгованості
У цьому тексті йдеться про правильне узгодження цін між підприємством і покупцями. Також документ "Умови поставок за договорами контрагентів" містить перелік позицій та їхні ціни.