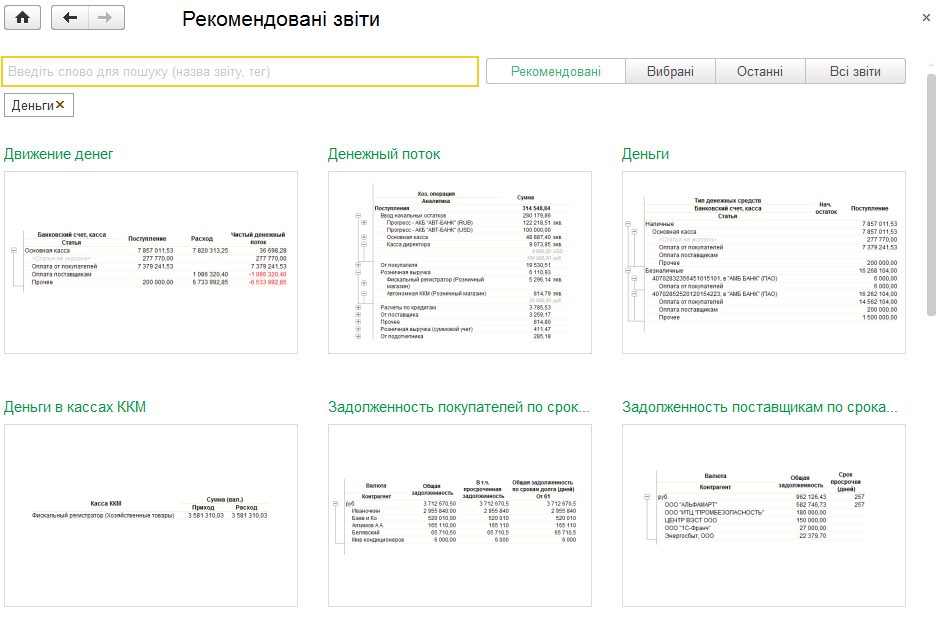
Описаны открытие и варианты формирования отчетов раздела «Деньги»: движение и остатки денежных средств, прогноз движения денег и расчеты с подотчетными лицами.. «Деньги». «Прогноз по движению денег». «Расчеты с подотчетными лицами»
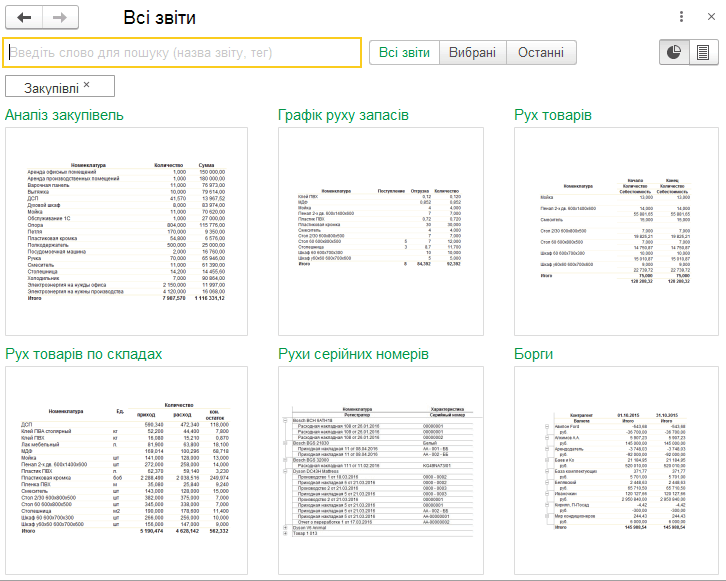
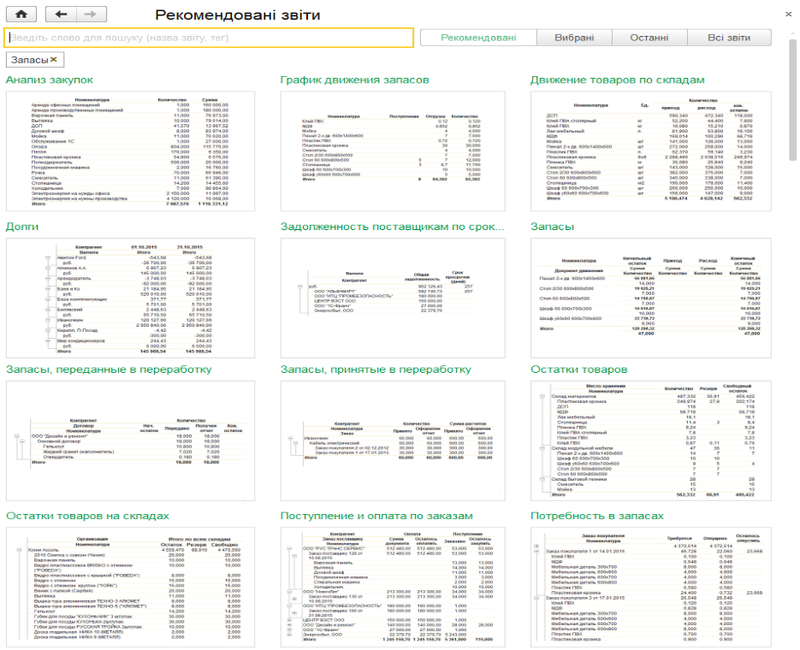
Описаны отчеты раздела «Закупки» в BAS Малый бизнес: анализ запасов, заказов, оплат, расчетов с поставщиками, закупок и движения товаров по складам.. «Потребность в запасах». «График движения запасов». «Заказы поставщикам». «Размещение заказов». «Оборачиваемость запасов». «Задолженность поставщикам по срокам долга». «Оплата заказов поставщикам». «Оплата счетов поставщиков». «Анализ закупок». «Расчеты с поставщиками». «Взаиморасчеты». «Запасы». Запасы приняты. Запасы переданы. «Остатки товаров на складах». «Поступление и оплата по заказу». «Движение товаров по складам»
Практическая матрица операций и контрольных отчетов, по которой можно проверить опыт бухгалтера в торговом и производственном контурах BAS, подготовиться к собеседованию и собрать портфель доказательств без конфиденциальных данных.. Матрица доказательств: что именно кандидат умеет делать. Торговая ветка: от справочника до закрытого долга. Производственная ветка: от потребности до фактической себестоимости. Контрольные отчеты: вопрос «как вы проверите результат?». Комплексная проверка кандидата: один кейс, две ветки. Симулятор собеседования: шесть рабочих ситуаций. Портфель доказательств без данных работодателя. Следующий шаг в зависимости от пробела
Обратный аудит от ОСВ до первички: контроль остатков, взаиморасчетов, запасов и закрытия месяца на учебном наборе.. Начните с границ проверки, а не с кнопок. Первый экран аудита: что искать в ОСВ. Маршрут обратной проверки. Учебный набор: 12 условных остатков. Четыре направления контроля. Таблица контрольных тестов. Расследуем три красных флажка. Контроль закрытия месяца: до и после. Журнал доказательств: как не потерять логику проверки. Когда остановиться и привлечь эксперта. Финальный чек-лист обратного аудита
Описаны отчеты раздела «Закупки»: анализ потребности и движения запасов, заказов, оплат, задолженности и расчетов с поставщиками. Приведены доступные варианты отчетов и принципы группировки данных.. «Потребность в запасах». «График движения запасов». «Размещение заказов». «Оборачиваемость запасов». «Задолженность поставщикам по срокам долга». «Заказы поставщикам». «Оплата заказов поставщикам». «Оплата счетов поставщиков». «Анализ закупок». «Расчеты с поставщиками». «Взаиморасчеты». «Запасы». Запасы приняты. Запасы переданы. «Остатки по складу». «Поступление и оплата по заказам». «Движение товаров по складам»
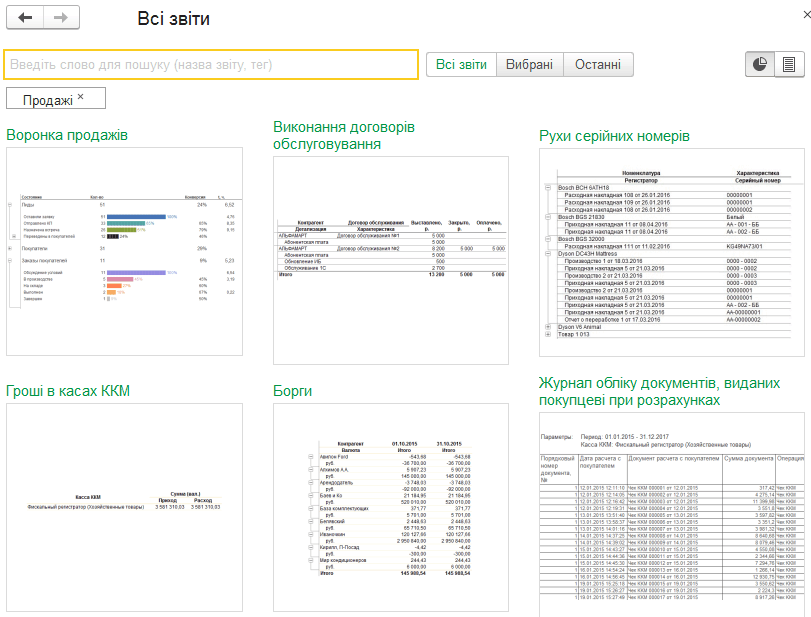
Описаны отчеты раздела «Продажи» в BAS Малый бизнес: анализ заказов, скидок, остатков, задолженности, расчетов, выручки и товарных документов.. «Отгрузка и оплата по заказам». «Примененные скидки». «Остатки товаров на складах». «Задолженность покупателей по срокам долга». «Расчеты с покупателями». «Деньги в кассах ККМ». «Продажи». «Розничная выручка». «Товарный отчет»
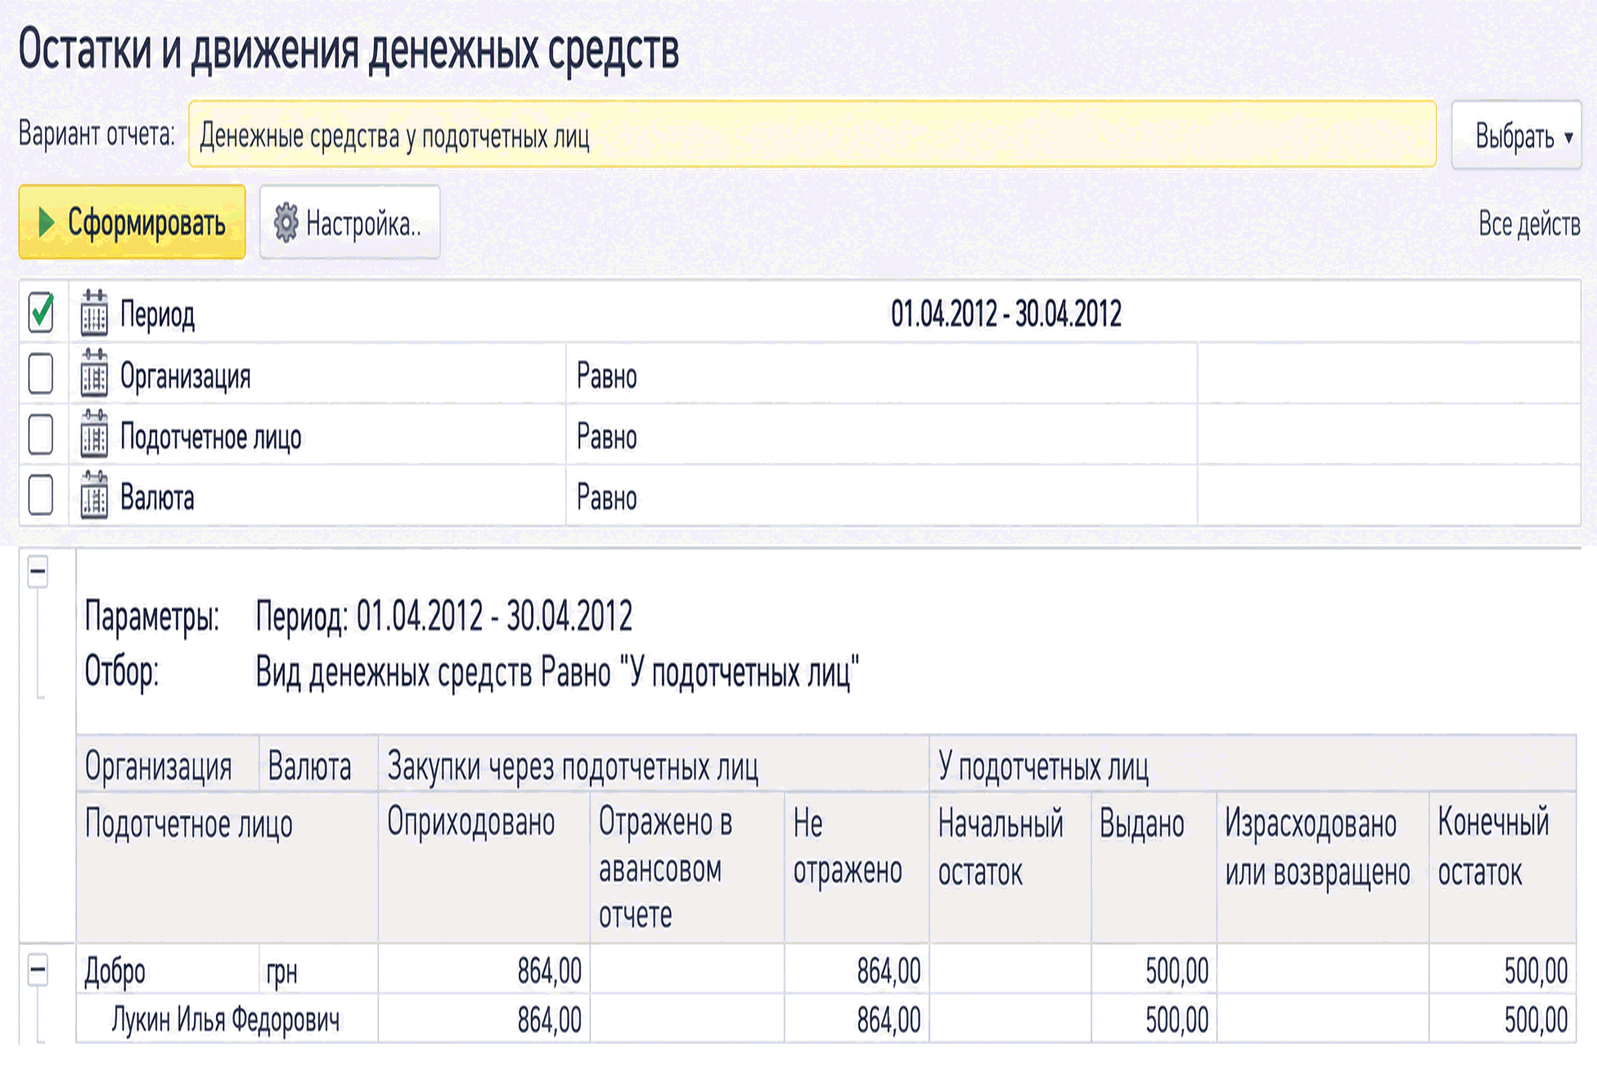
Отчет Остатки и движения денежных средств позволяет контролировать расчеты с подотчетными лицами, остатки выданных сумм, перерасход и отражение закупок за наличный расчет.. Как посмотреть, на какую сумму подотчетник купил товаров за наличный расчет?
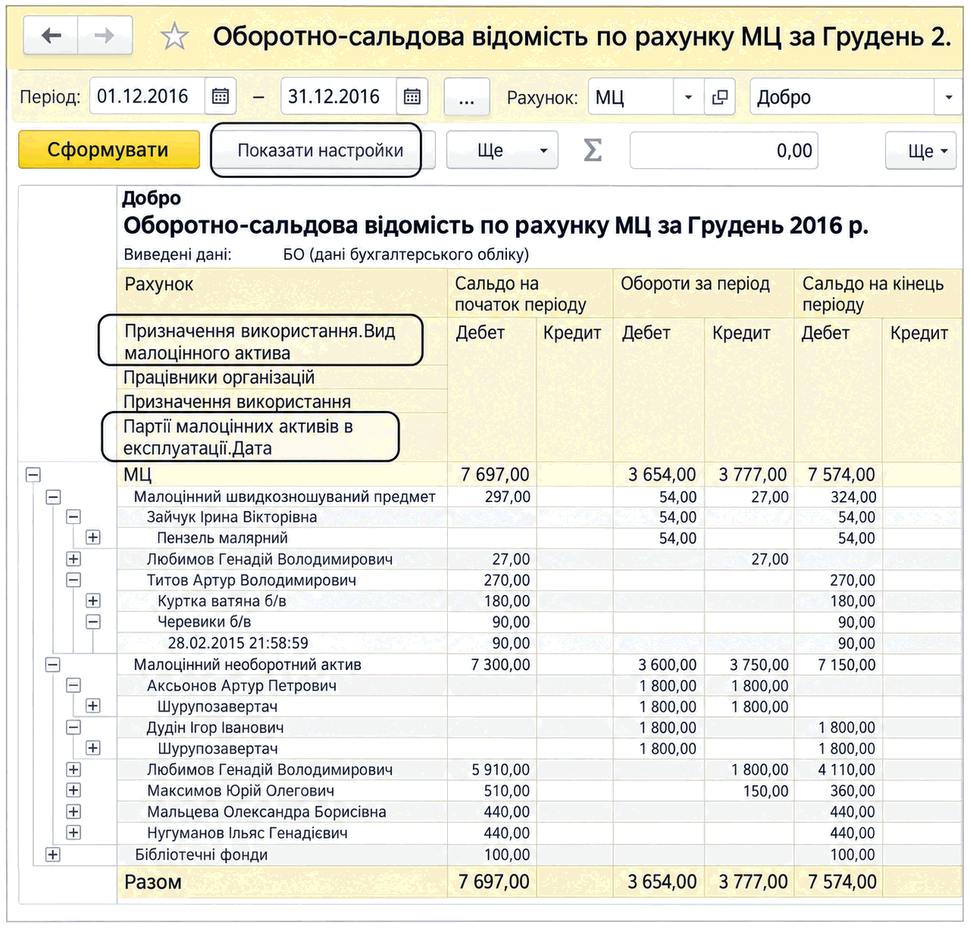
Для анализа остатков и движения малоценных активов используют оборотно-сальдовую ведомость по субсчетам счетов 15 и 22 или по счету МЦ для активов в эксплуатации.
Практикум по обратной диагностике: как по трем симптомам в отчетах найти источник ошибки, пройти контрольные ворота, корректно повторить зависимые этапы и подтвердить результат.. Начинаем с финала: три сигнала, что месяц еще не закрыт по существу. Ворота 1. Можно ли доверять границам периода и исходным данным. Ворота 2. Готовы ли участки, которые реально работали в этом месяце. Ворота 3. Можно ли запускать регламентные операции. Обратное дерево причин: от отчета к источнику. Исправление без эффекта домино. Пакет контрольных отчетов: чем подтвердить результат. Доказательство исправления важнее зеленой отметки
Практический план перехода со старой учетной базы 1С на BAS: как зафиксировать конфигурации и доработки, определить необходимую глубину истории, очистить справочники, перенести остатки и открытые операции, а затем подтвердить результат контрольными отчетами и протоколом миграции.. Сначала зафиксируйте не название программы, а точную точку перехода. Определите модель перехода и глубину истории. Справочники: переносить идентичность, а не накопленный беспорядок. Остатки: сумма должна совпадать вместе с аналитикой. Взаиморасчеты: долг без документа может потерять смысл. Данные по зарплате: разделите старт расчета и архив истории. Основные средства: учетная карточка должна соответствовать реальному объекту. НДС: проверяйте цепочку операции, а не только счета. Протокол миграции: документ, который отвечает на вопрос «что именно сделали». Контрольная оборотка: как доказать, что переход выполнен корректно. Репетиция перехода и первый рабочий период. Когда нужно отдельное обучение команды. Итоговый чек-лист
Документ фиксирует остатки товаров, переданных комиссионеру на реализацию, без движений по регистрам. По фактическим остаткам формируется отчет комиссионера о продажах товаров.. На комиссию
Практическая карта полного цикла учета малого ООО: от учетной политики, первичных документов и ежедневных операций до контроля, закрытия месяца и отчетности, с последовательностью обучения и таблицей первого месяца.. Чем учет ООО отличается от ведения собственного ФЛП. Организация учета: сначала правила, потом документы. Ежедневные операции: как первичные документы становятся учетными данными. Периодические участки: то, что нельзя оставлять на последний день. Контроль: как найти ошибку до составления отчетности. Закрытие месяца: финальный тест всей цепочки. Дерево приоритетов: в какой последовательности учиться. Карта первого месяца ООО. Чек-лист оценки курса по полному циклу. Практический вывод