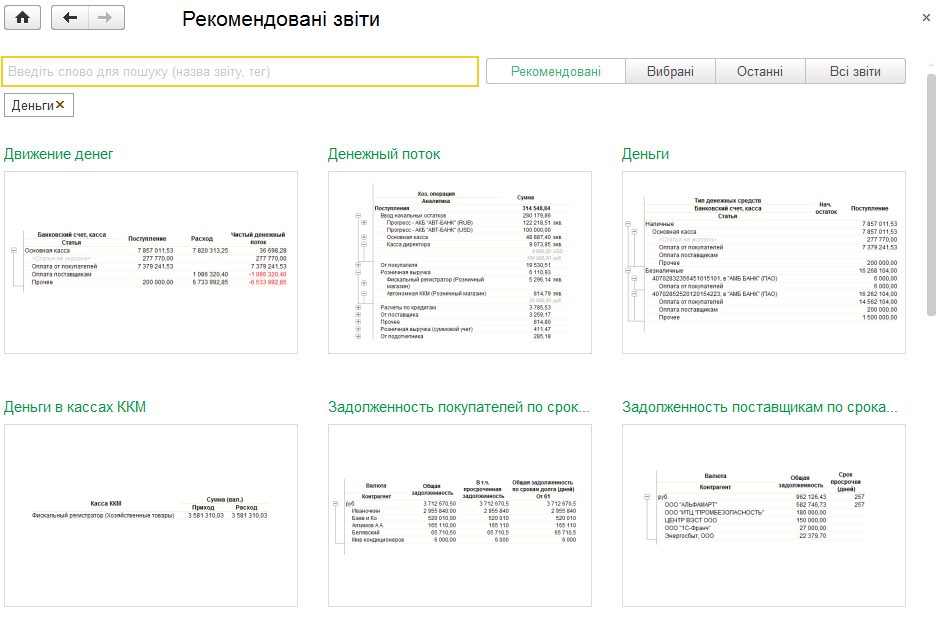
Звіти розділу «Гроші»
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано відкриття та варіанти формування звітів розділу «Гроші»: рух і залишки коштів, прогноз руху грошей та розрахунки з підзвітними особами.. «Гроші». «Прогноз по руху грошей». «Розрахунки з підзвітними особами»
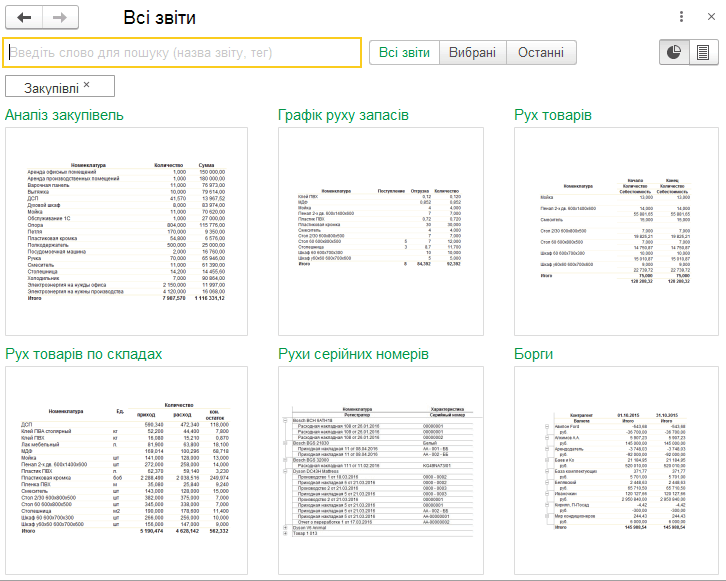
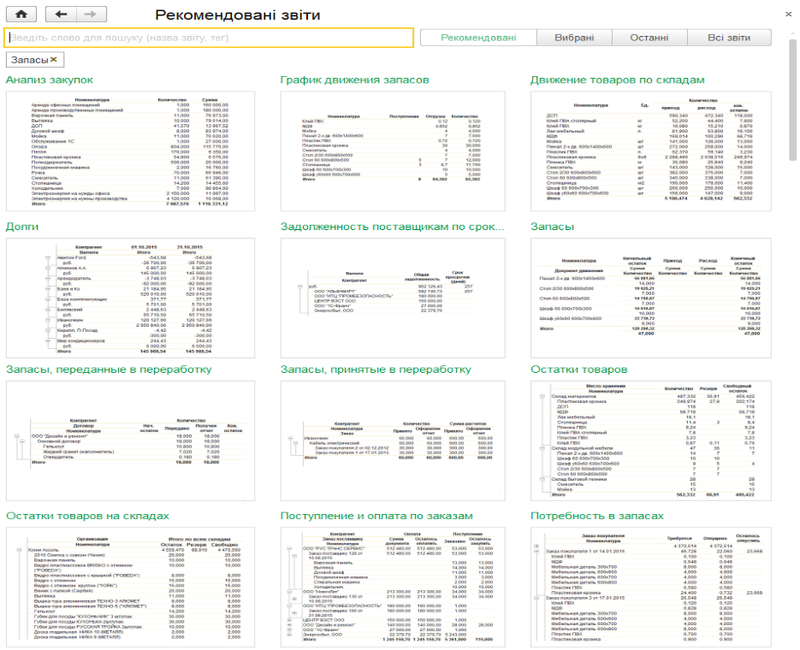
ЧитатиОписано звіти розділу «Закупівлі» у BAS Малий бізнес: аналіз запасів, замовлень, оплат, розрахунків із постачальниками, закупівель і руху товарів за складами.. «Потреба в запасах». «Графік руху запасів». «Замовлення постачальникам». «Розміщення замовлень». «Оборотність запасів». «Заборгованість постачальникам за термінами боргу». «Оплата замовлень постачальникам». «Оплата рахунків постачальників». «Аналіз закупівель». «Розрахунки з постачальниками». «Взаєморозрахунки». «Запаси». Запаси прийняті. Запаси передані. «Залишки товарів на складах». «Надходження і оплата на замовлення». «Рух товарів за складами»
ЧитатиПрактична матриця операцій і контрольних звітів, за якою можна перевірити досвід бухгалтера в торговельному та виробничому контурах BAS, підготуватися до співбесіди й зібрати портфель доказів без конфіденційних даних.. Матриця доказів: що саме кандидат уміє робити. Торговельна гілка: від довідника до закритого боргу. Виробнича гілка: від потреби до фактичної собівартості. Контрольні звіти: питання «як ви перевірите результат?». Комплексна перевірка кандидата: один кейс, дві гілки. Симулятор співбесіди: шість робочих ситуацій. Портфель доказів без даних роботодавця. Наступний крок залежно від прогалини
ЧитатиЗворотний аудит від ОСВ до первинки: контроль залишків, взаєморозрахунків, запасів і закриття місяця на навчальному наборі.. Почніть із меж перевірки, а не з кнопок. Перший екран аудиту: що шукати в ОСВ. Маршрут зворотної перевірки. Навчальний набір: 12 умовних залишків. Чотири доріжки контролю. Таблиця контрольних тестів. Розслідуємо три червоні прапорці. Контроль закриття місяця: до і після. Журнал доказів: як не втратити логіку перевірки. Коли зупинитися й залучити експерта. Фінальний чек-лист зворотного аудиту
ЧитатиОписано звіти розділу «Закупівлі»: аналіз потреби й руху запасів, замовлень, оплат, заборгованості та розрахунків із постачальниками. Наведено доступні варіанти звітів і принципи групування даних.. «Потреба в запасах». «Графік руху запасів». «Розміщення замовлень». «Оборотність запасів». «Заборгованість постачальникам по строках боргу». «Замовлення постачальникам». «Оплата замовлень постачальникам». «Оплата рахунків постачальників». «Аналіз закупівель». «Розрахунки з постачальниками». «Взаєморозрахунки». «Запаси». Запаси прийняті. Запаси передані. «Залишки по складу». «Надходження і оплата на замовлення». «Рух товарів по складах»
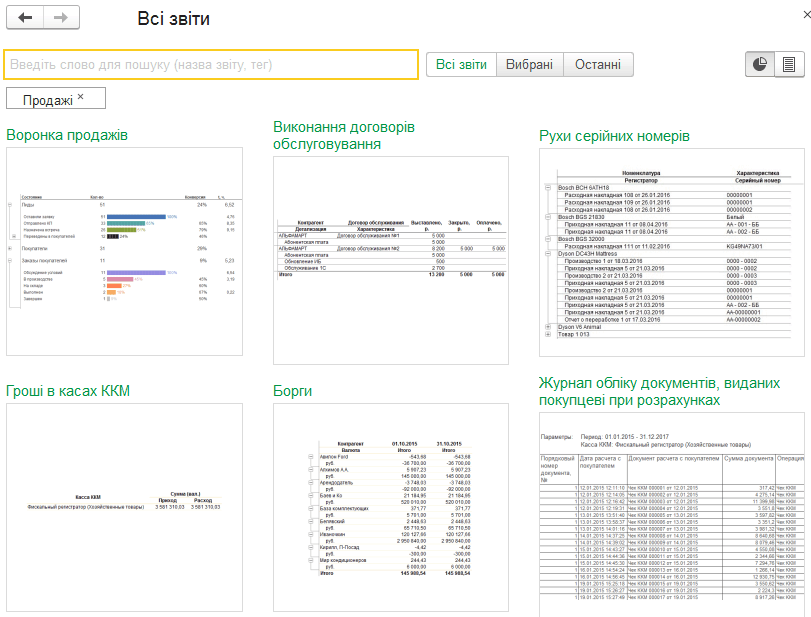
ЧитатиОписано звіти розділу «Продажі» в BAS Малий бізнес: аналіз замовлень, знижок, залишків, заборгованості, розрахунків, виторгу та товарних документів.. «Відвантаження й оплата на замовлення». «Застосовані знижки». «Залишки товарів на складах». «Заборгованість покупців за термінами боргу». «Розрахунки з покупцями». «Гроші в касах ККМ». «Продажі». «Роздрібний виторг». «Товарний звіт»
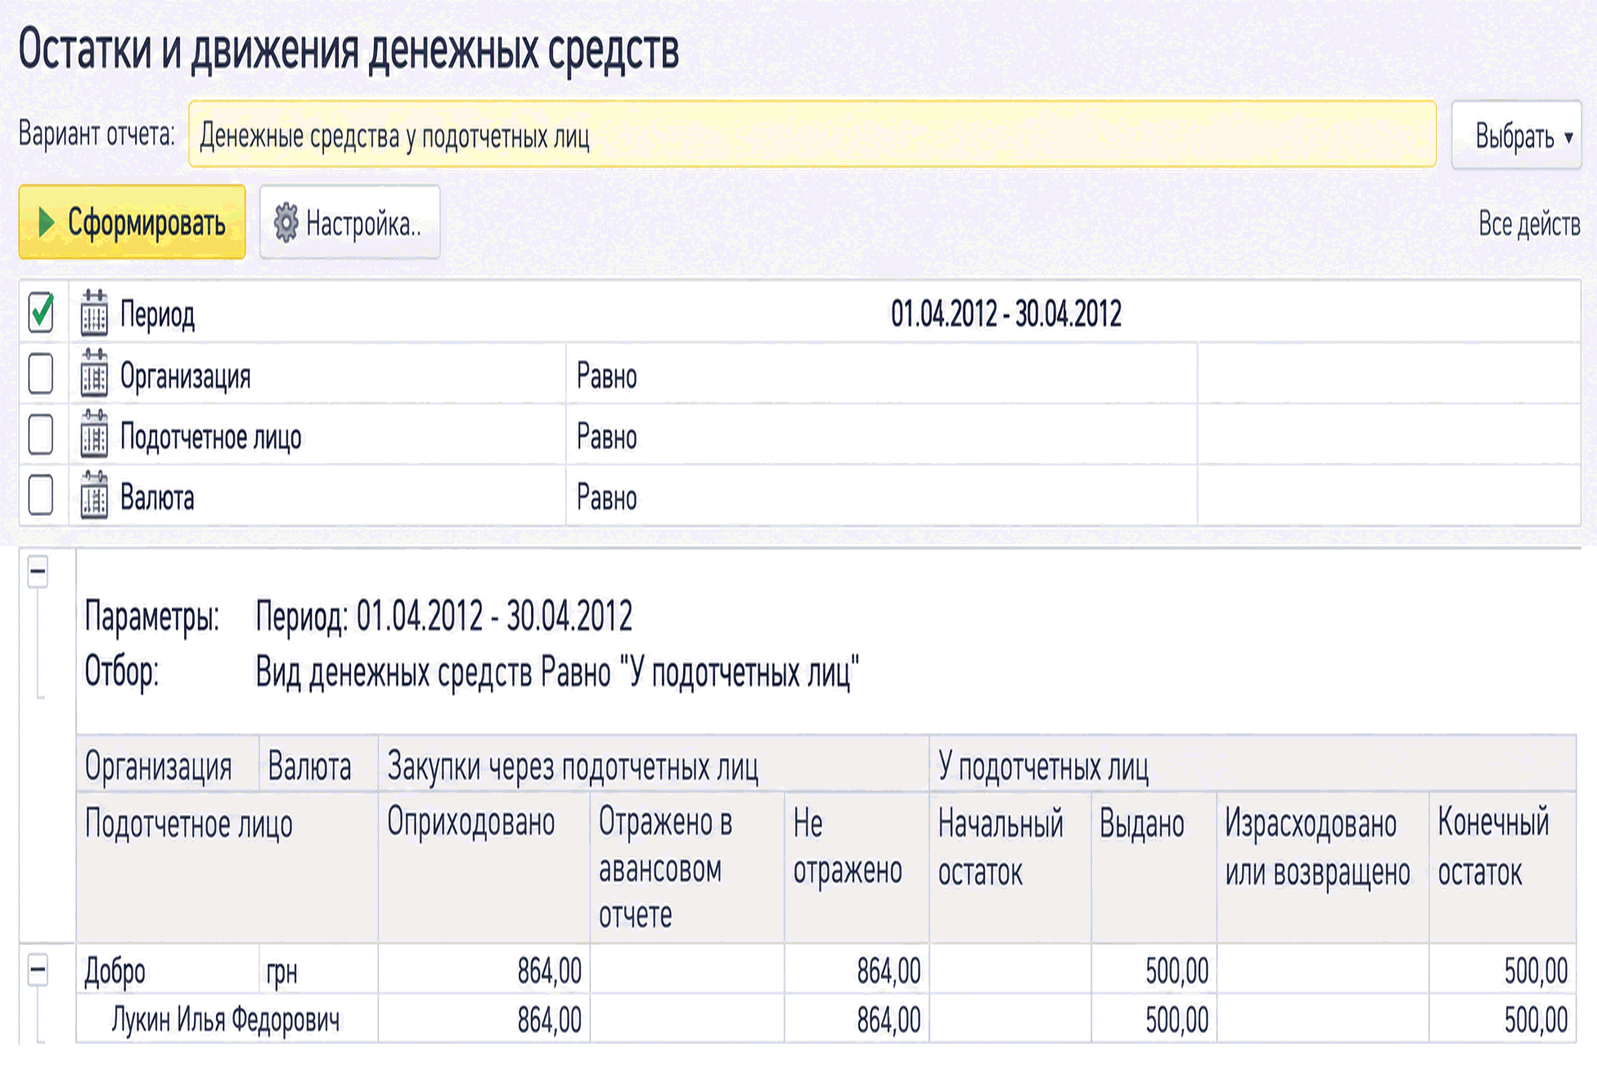
ЧитатиЗвіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
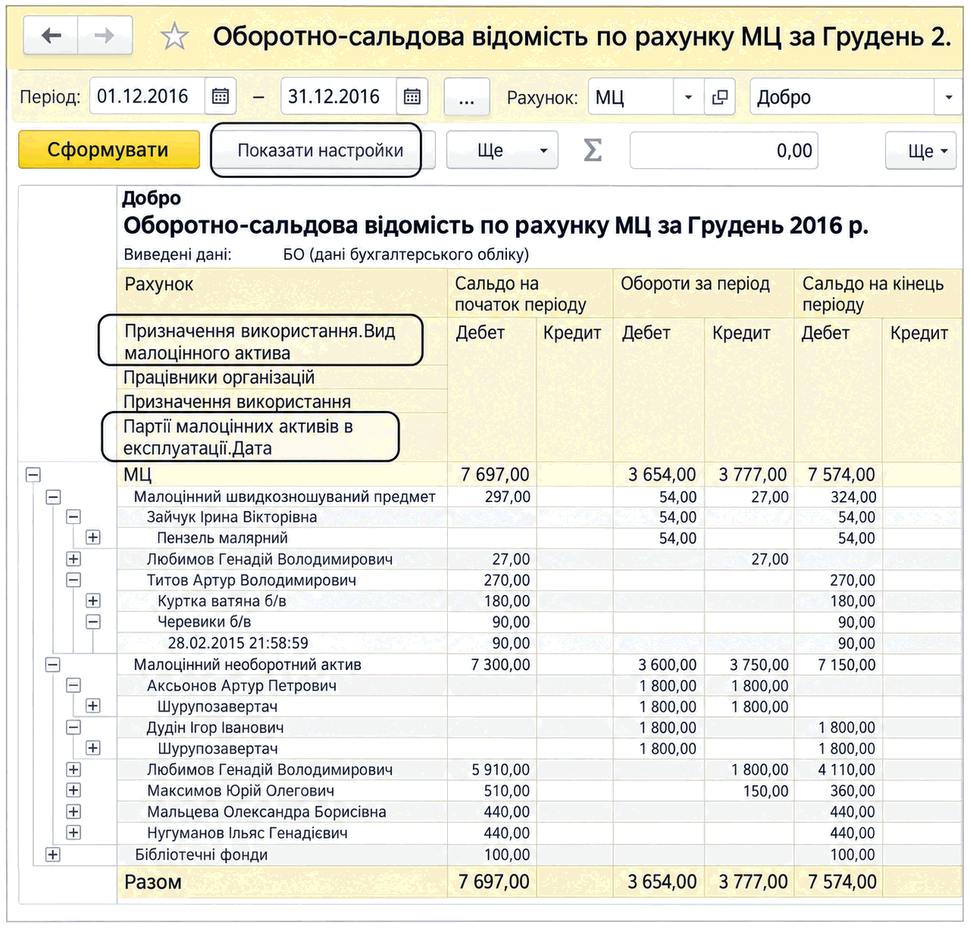
ЧитатиДля аналізу залишків і руху малоцінних активів використовують оборотно-сальдову відомість за субрахунками рахунків 15 і 22 або за рахунком МЦ для активів в експлуатації.
ЧитатиПрактикум зі зворотної діагностики: як за трьома симптомами у звітах знайти джерело помилки, пройти контрольні ворота, коректно повторити залежні етапи та підтвердити результат.. Починаємо з фіналу: три сигнали, що місяць ще не закрито по суті. Ворота 1. Чи можна довіряти межам періоду та вихідним даним. Ворота 2. Чи готові ділянки, які реально працювали цього місяця. Ворота 3. Чи можна запускати регламентні операції. Зворотне дерево причин: від звіту до джерела. Виправлення без ефекту доміно. Пакет контрольних звітів: чим підтвердити результат. Доказ виправлення важливіший за зелену позначку
ЧитатиПрактичний план переходу зі старої облікової бази 1С до BAS: як зафіксувати конфігурації та доробки, визначити потрібну глибину історії, очистити довідники, перенести залишки й відкриті операції, а потім підтвердити результат контрольними звітами та протоколом міграції.. Спочатку зафіксуйте не назву програми, а точну точку переходу. Визначте модель переходу й глибину історії. Довідники: переносити ідентичність, а не накопичений безлад. Залишки: сума має збігтися разом з аналітикою. Взаєморозрахунки: борг без документа може втратити сенс. Зарплатні дані: розділіть старт розрахунку та архів історії. Основні засоби: облікова картка має відповідати реальному об’єкту. ПДВ: перевіряйте ланцюжок операції, а не тільки рахунки. Протокол міграції: документ, який відповідає на запитання «що саме зробили». Контрольна оборотка: як довести, що перехід відбувся коректно. Репетиція переходу й перший робочий період. Коли потрібне окреме навчання команди. Підсумковий чек-лист
ЧитатиДокумент фіксує залишки товарів, переданих комісіонеру на реалізацію, без рухів за регістрами. За фактичними залишками формується звіт комісіонера про продажі товарів.. На комісію
ЧитатиПрактична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок
Читати