Ведомость на перечисление ЕСВ ФЛП
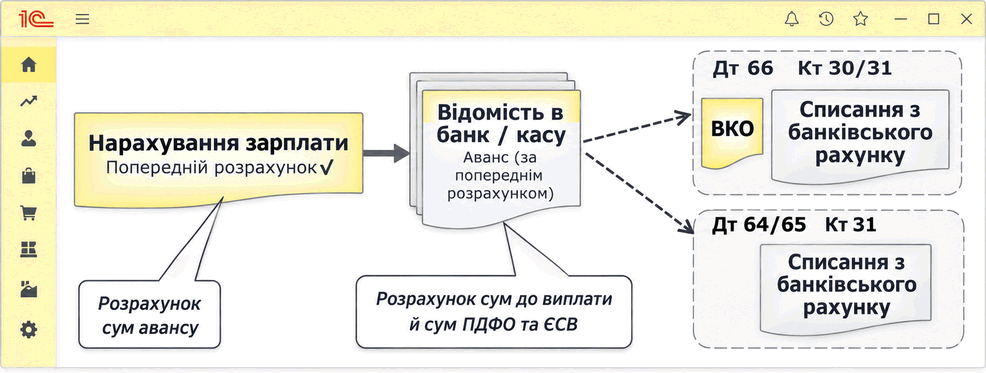
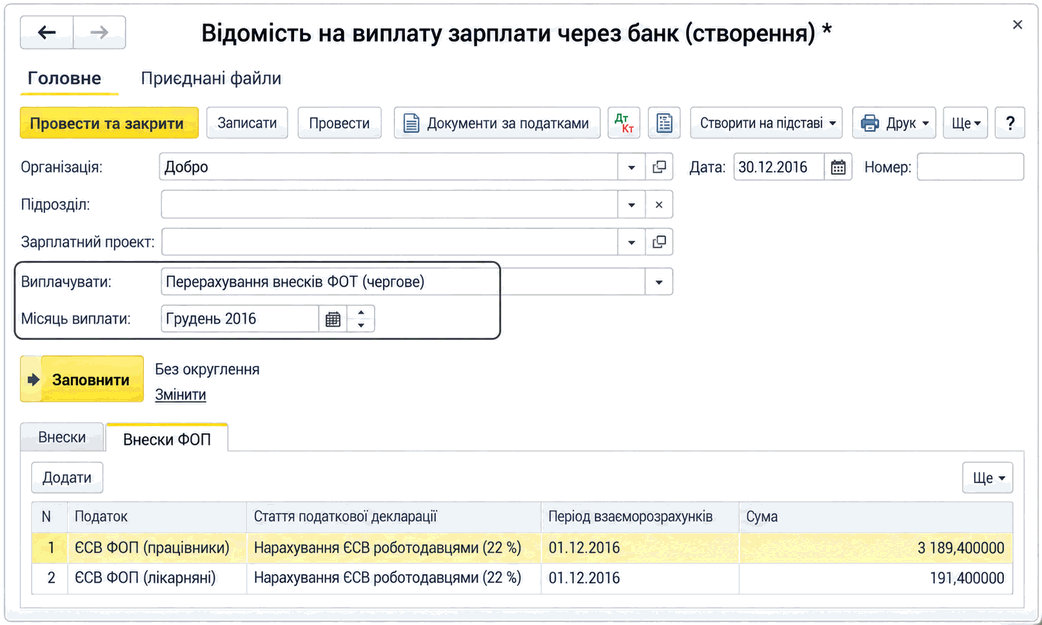
Описано формирование ведомости для перечисления ЕСВ ФЛП, её автоматическое заполнение по данным начисления зарплаты и отражение уплаты взносов документом списания с банковского счёта.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описано формирование ведомости для перечисления ЕСВ ФЛП, её автоматическое заполнение по данным начисления зарплаты и отражение уплаты взносов документом списания с банковского счёта.
ЧитатьОписаны предварительный расчет зарплаты за первую половину месяца, формирование ведомости на выплату аванса, расчет налогов и взносов и отражение выплаты в программе.
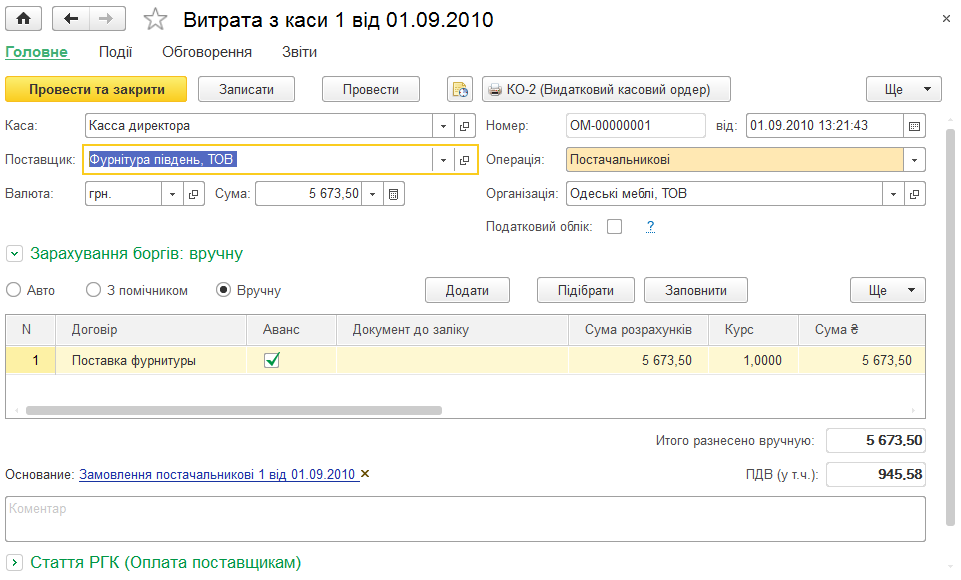
ЧитатьОписан документ «Расход из кассы», его виды операций и реквизиты. Рассмотрено оформление выплат поставщику, покупателю, подотчётному лицу, зарплаты, налогов и прочих расходов.. Поставщику. Покупателю (возврат). Подотчётному лицу. Зарплата по ведомости. Зарплата сотруднику. Перемещение в кассу ККМ. Прочие расходы. Налоги
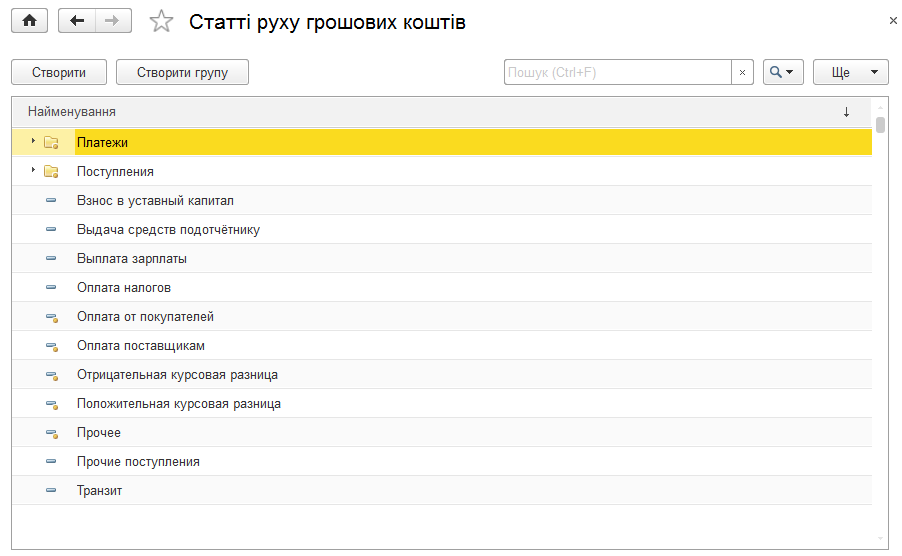
ЧитатьОписан справочник статей движения денежных средств, его предопределенные и собственные элементы, а также использование статей в платежных и кассовых документах.
ЧитатьОписано заполнение и проведение ведомости в кассу, депонирование невыплаченной зарплаты и учет НДФЛ и взносов. Также рассмотрена ведомость выплаты зарплаты через раздатчика.. Ведомость выплаты через раздатчика
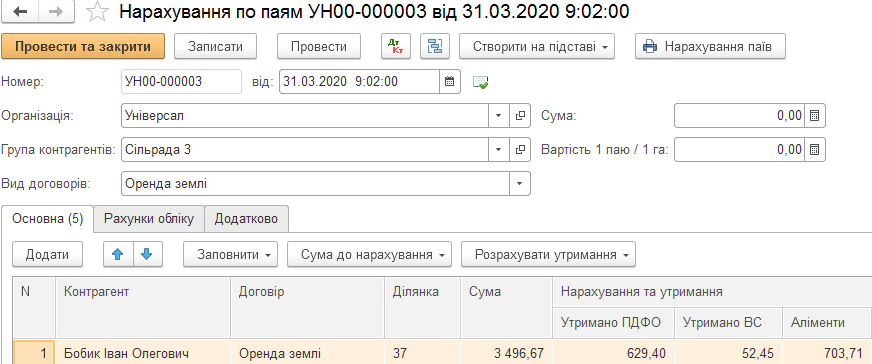
ЧитатьОписаны начисление и выплата паев, другие выплаты пайщикам, реализация в счет пая и выплата денежных средств. Также рассмотрены удержание НДФЛ, ВС, алиментов и формирование справки о доходе пайщика.. Начисление по паям. Начисление других выплат пайщикам. Выдача паев. Выплата по ведомости животными. Ведомость выплат пайщикам. Справка о доходе пайщика
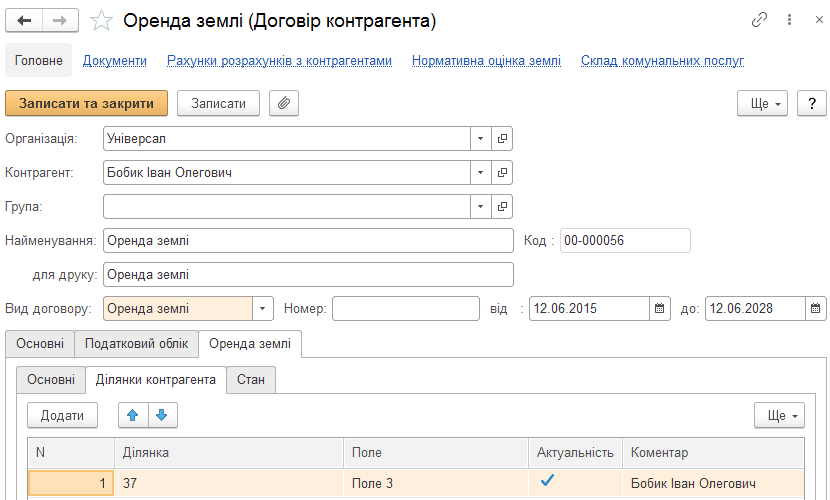
ЧитатьОписано ведение договоров аренды земли, заполнение нормативной оценки и параметров выплат. Рассмотрено оформление акта приема - передачи и передачи прав и взаиморасчетов по паю.. Ведение договоров аренды земли. Акт приема - передачи. Передача пая
ЧитатьПроверьте актуальность правил, кадровые данные и результат индексации на одном контрольном расчете без устаревших сумм и индексов. Входные данные: контрольная таблица до открытия расчетного документа. Карточка сотрудницы и журнал изменений. Контрольный перерасчет одного месяца. Настройки и данные: границы проверенной среды. Как сравнить системный и контрольный результат. Диагностика нулевой или неожиданной суммы. Проведение, выплата, контроль отчетности и протокол ревью. Заключительный план действий
ЧитатьКак проследить путь от приема на работу, табеля, отпуска и больничного до начислений, выплаты и отчетных показателей, найти первопричину расхождения и пройти контрольные этапы перед подачей.. Исходные данные месяца: три работника, три разных маршрута. Три слоя данных и границы ответственности. Карта трассировки: событие → расчет → регистр или реестр → показатель → контроль. Контрольные соотношения: что должно сойтись до отправки. Эксперимент с ошибкой: дата приема на работу сдвинута на один день. Контрольные этапы перед подачей. Чек-лист месячного цикла. Практический вывод
ЧитатьОписаны регистрация зарплатных карточек и формирование ведомости для выплаты зарплаты через банк. Рассмотрены создание банковского списания, платёжного поручения и перечисление НДФЛ и Военного сбора.
ЧитатьС 2026 года ФЛП-работодатели подают объединенный Налоговый расчет ежеквартально, но сохраняют помесячную детализацию зарплаты, доходов, НДФЛ, военного сбора и ЕСВ. Разбираем переход на новую форму, состав приложений, отличие от месячной отчетности юридических лиц и практический порядок подготовки данных.. Что именно изменилось в 2026 году. ФЛП и юридическое лицо: одно название отчета, разный календарь. Переходный период: как закрывали I и II кварталы. Первый обычный квартальный пакет — за III квартал 2026 года. Из чего состоит Расчет ФЛП / НПД. Пример: два работника и выплата физлицу. Как перестроить учет в BAS без квартального аврала. Типичные ошибки после перехода на квартальную форму. Контрольный список ФЛП перед подачей
ЧитатьПрактический разбор пяти ситуаций, в которых зарплата законно начисляется пропорционально отработанному времени, но ЕСВ может исчисляться из минимальной базы: основное место работы, внешнее совместительство, прием в середине месяца, больничный и отпуск без сохранения зарплаты.. Две минимальные величины, которые нельзя путать. Что проверить до расчета. Кейс 1. Полставки по основному месту работы. Кейс 2. Те же полставки, но внешнее совместительство. Кейс 3. Прием на работу не с первого числа. Кейс 4. Часть месяца отработана, часть — больничный. Кейс 5. Отпуск без сохранения зарплаты. Пять кейсов в кратком сравнении. Как отразить дополнительную базу в учете и Д1. Типичные ошибки бухгалтера. Чек-лист перед закрытием месяца
Читать