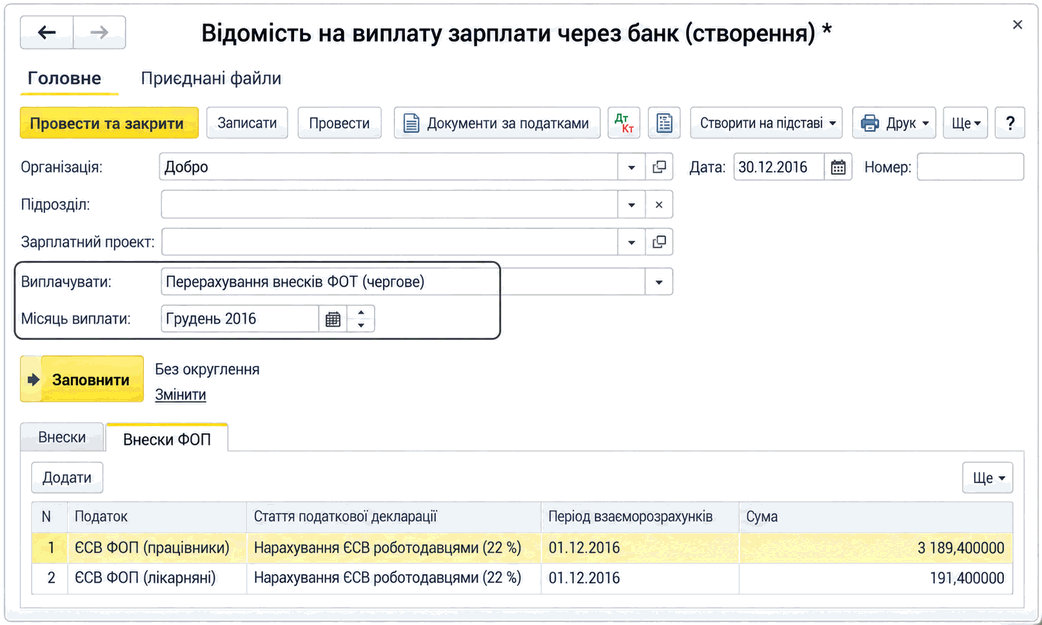
Відомість на перерахування ЄСВ ФОП
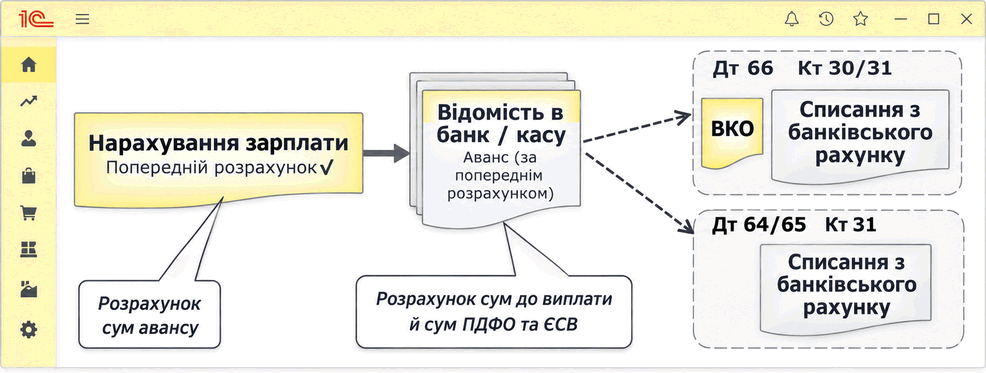
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано формування відомості для перерахування ЄСВ ФОП, її автоматичне заповнення за даними нарахування зарплати та відображення сплати внесків документом списання з банківського рахунку.
ЧитатиОписано попередній розрахунок зарплати за першу половину місяця, формування відомості на виплату авансу, розрахунок податків і внесків та відображення виплати в програмі.
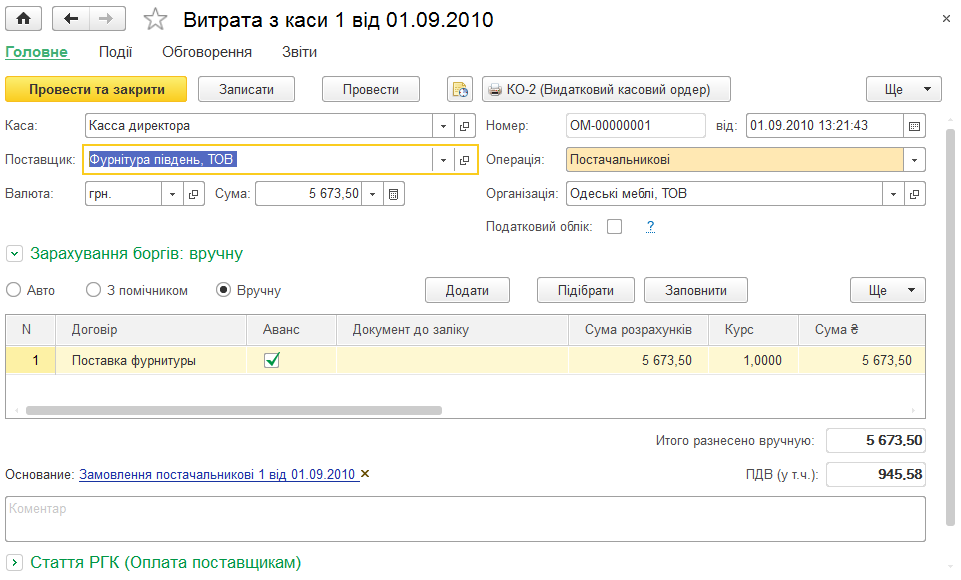
ЧитатиОписано документ «Витрата з каси», його види операцій і реквізити. Розглянуто оформлення виплат постачальникові, покупцеві, підзвітнику, зарплати, податків та інших витрат.. Постачальникові. Покупцеві (повернення). Підзвітнику. Зарплата по відомості. Зарплата співробітникові. Переміщення в касу ККМ. Інші витрати. Податки
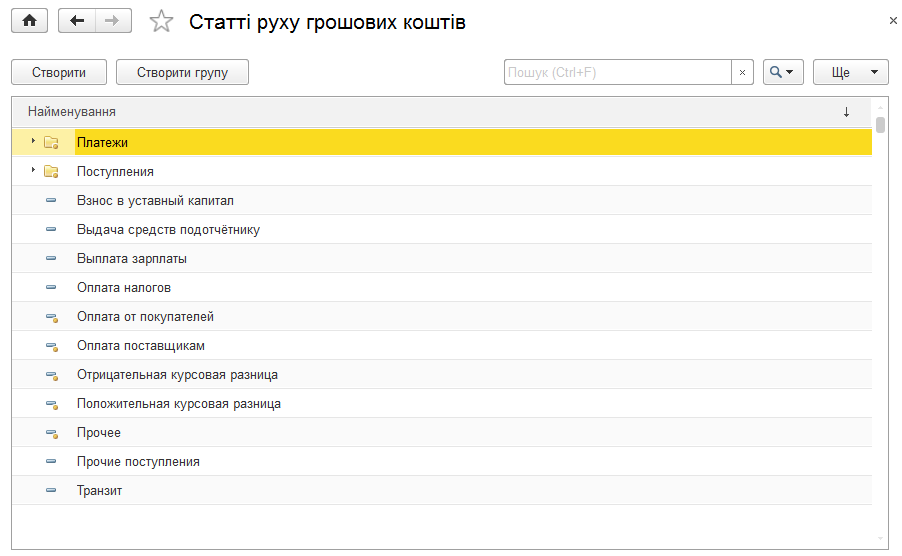
ЧитатиОписано довідник статей руху грошових коштів, його визначені та власні елементи, а також використання статей у платіжних і касових документах.
ЧитатиОписано заповнення та проведення відомості в касу, депонування невиплаченої зарплати й облік ПДФО та внесків. Також розглянуто відомість виплати зарплати через роздавальника.. Відомість виплати через роздавальника
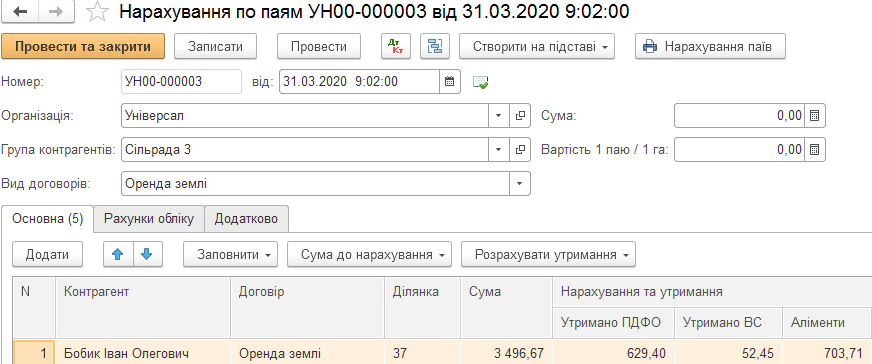
ЧитатиОписано нарахування та виплату паїв, інші виплати пайовикам, реалізацію в рахунок паю й виплату коштів. Також розглянуто утримання ПДФО, ВЗ, аліментів і формування довідки про дохід пайщика.. Нарахування по паям. Нарахування інших виплат пайовикам. Видача паїв. Виплата за відомістю тваринами. Відомість виплат пайщикам. Довідка про дохід пайщика
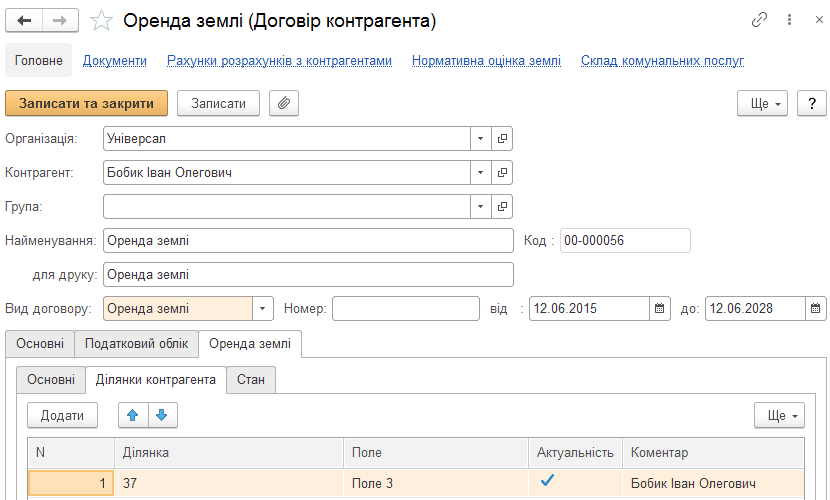
ЧитатиОписано ведення договорів оренди землі, заповнення нормативної оцінки та параметрів виплат. Розглянуто оформлення акта прийому - передачі й передання прав та взаєморозрахунків за паєм.. Ведення договорів оренди землі. Акт прийому - передачі. Передача паю
ЧитатиПеревірте чинність правил, кадрові дані й результат індексації на одному контрольному розрахунку без застарілих сум та індексів. Вхідні дані: контрольна таблиця до відкриття розрахункового документа. Картка працівниці та журнал змін. Контрольний перерахунок одного місяця. Налаштування й дані: межі перевіреного середовища. Як порівняти системний і контрольний результат. Діагностика нульової або неочікуваної суми. Проведення, виплата, звітний контроль і протокол рев’ю. Завершальний план дій
ЧитатиЯк простежити шлях від прийняття, табеля, відпустки й лікарняного до нарахувань, виплати та звітних показників, знайти першопричину розбіжності й пройти контрольні ворота перед поданням.. Початковий набір місяця: три працівники, три різні маршрути. Три шари даних і межі відповідальності. Карта трасування: подія → розрахунок → регістр або реєстр → показник → контроль. Контрольні співвідношення: що має зійтися до відправлення. Дефект-експеримент: дата прийняття зсунута на один день. Контрольні ворота перед поданням. Чекліст місячного циклу. Практичний висновок
ЧитатиОписано реєстрацію зарплатних карток і формування відомості для виплати зарплати через банк. Розглянуто створення банківського списання, платіжного доручення та перерахування ПДФО і Військового збору.
ЧитатиІз 2026 року ФОП-роботодавці подають об’єднаний Податковий розрахунок щокварталу, але зберігають помісячну деталізацію зарплати, доходів, ПДФО, військового збору та ЄСВ. Розбираємо перехід на нову форму, склад додатків, відмінність від місячної звітності юридичних осіб і практичний порядок підготовки даних.. Що саме змінилося у 2026 році. ФОП і юридична особа: одна назва звіту, різний календар. Перехідний період: як закривали I та II квартали. Перший звичайний квартальний пакет — за III квартал 2026 року. З чого складається Розрахунок ФОП / НПД. Приклад: два працівники й виплата фізособі. Як перебудувати облік у BAS без квартального авралу. Типові помилки після переходу на квартальну форму. Контрольний список ФОП перед поданням
ЧитатиПрактичний розбір п’яти ситуацій, у яких зарплата законно нараховується пропорційно відпрацьованому часу, але ЄСВ може обчислюватися з мінімальної бази: основне місце роботи, зовнішнє сумісництво, прийняття посеред місяця, лікарняний і відпустка без збереження зарплати.. Дві мінімальні величини, які не можна плутати. Що перевірити до розрахунку. Кейс 1. Пів ставки за основним місцем роботи. Кейс 2. Та сама пів ставки, але зовнішнє сумісництво. Кейс 3. Прийняття на роботу не з першого числа. Кейс 4. Частина місяця відпрацьована, частина — лікарняний. Кейс 5. Відпустка без збереження зарплати. П’ять кейсів у короткому порівнянні. Як відобразити додаткову базу в обліку та Д1. Типові помилки бухгалтера. Чек-лист перед закриттям місяця
Читати