<b>Нет</b>, и вот почему.После возвращения из командировки работник не сдал авансовый отчет за полученный наличными аванс. Через неделю он поехал в новую командировку, и на этот раз бухгалтер аванс ему не предоставил. Будет ли считаться такая ситуация нарушением учреждением кассовой дисциплины?
В соответствии с пунктом 23 Мероприятий по экономному и рациональному использованию государственных средств, предусмотренных для содержания органов государственной власти и других государственных органов, образованных органами государственной власти предприятий, учреждений и организаций, использующих средства государственного бюджета, утвержденных постановлением Кабинета Министров Украины от 01.03.2014 № 65, служебные командировки работников образованных органами государственной власти предприятий, учреждений и организаций, использующих средства государственного бюджета (кроме государственных служащих и военнослужащих), за границу <b>должны осуществляться по согласованию</b> с Первым вице-премьер-министром Украины, Вице-премьер-министром Украины согласно распределению функциональных полномочий.Руководитель вуза I–IV уровней аккредитации планирует в июле 2014 года командировку за границу за счет средств специального фонда сметы. Нужно ли согласовывать эту командировку с органом высшего уровня?
В соответствии с Инструкцией о служебных командировках в пределах Украины и за границу, утвержденной приказом Министерства финансов Украины от 13.03.1998 № 59, учреждение <b>при наличии подтверждающих документов (в оригинале)</b> возмещает в пределах предельных сумм расходов на наем жилого помещения, утвержденных постановлением Кабинета Министров Украины от 02.02.2011 № 98, расходы командированным работникам на наем жилого помещения из расчета стоимости одного места в гостинице (мотеле), другом жилом помещении за каждые сутки такого проживания с учетом включенных в счета на оплату стоимости проживания расходов на пользование телефоном (кроме расходов на служебные телефонные разговоры), холодильником, телевизором и других расходов.Работник учреждения, находясь в командировке, проживал в гостинице. К авансовому отчету он не приложил счет из гостиницы, а только квитанцию об оплате проживания, которая не идентифицирует юридическое лицо — поставщика услуги. В возмещении расходов на проживание ему было отказано. Какие документы должен предоставить работник в бухгалтерию для подтверждения расходов на проживание?
Прежде всего отметим: с 01.03.2013 СНиП 2.04.01-85 Внутренний водопровод и канализация зданий в части требований к водопроводу и канализации <b>на территории Украины не применяется</b> (п. 2 приказа Министерства регионального развития, строительства и жилищно-коммунального хозяйства Украины Об утверждении ДБН В.2.5-64:2012 Внутренний водопровод и канализация. Часть I. Проектирование. Часть II. Строительство от 31.10.2012 № 553). А теперь рассмотрим, как должны действовать арендатор и арендодатель в этой ситуации.Территориальное стоматологическое объединение арендует у ЦРБ 5 стоматологических кабинетов. Ранее плату за потребление холодной воды определяли из расчета 15 литров воды на 1 больного за смену (в соответствии с нормой расхода холодной воды, установленной СНиП 2.04.01-85). Чтобы оплачивать только фактически потребленную воду, территориальное стоматологическое объединение установило счетчики учета холодной воды, по показаниям которых сейчас и оплачивает потребленную холодную воду. Однако администрация ЦРБ не соглашается с оплатой холодной воды только по показаниям счетчиков, а, как и раньше, ссылается на нормы расхода холодной воды. Правомерны ли такие действия ЦРБ?
<b>Да, это нарушение.</b> Объясним почему.Бюджетное учреждение сдает в аренду часть помещения, а арендатор ежемесячно в соответствии с выставленными им счетами уплачивает возмещение потребленных коммунальных услуг. В ходе ревизии фининспекторы выявили, что учреждение уплачивало средства поставщику коммунальных услуг за счет общего фонда сметы, а возмещенные арендатором средства зачисляло в специальный фонд как собственные поступления. Считается ли это нарушением?
<b>Нет, нельзя.</b> Объясним почему. У бюджетного учреждения в конце года не хватает средств, запланированных по КЭКР 2250 «Расходы на командировки». Можно ли при таких условиях выплачивать суточные на командировки в пределах Украины в сумме, меньшей 30 грн.?
Затраты на ремонт (и текущий, и капитальный) считают затратами на содержание объекта основных средств, которые осуществляются для восстановления или поддержания бюджетным учреждением его будущих экономических выгод или потенциала полезности на первоначально оценённом уровне производительности объекта основных средств. Такие затраты признают <b>затратами отчётного периода</b>, в котором они были понесены (п. 2 разд. ІІІ Национального положения (стандарта) бухгалтерского учёта в государственном секторе 121 Основные средства, утверждённого приказом Министерства финансов Украины от 12.10.2010 № 1202; далее — НП(с)БУГС 121). Можно ли отнести затраты на капитальный ремонт к фактическим расходам?
<b>Да</b>, будут. Объясним почему.Госслужащего на основании приказа руководителя направили на стажировку в другой государственный орган с отрывом от основной работы. Будут ли ему возмещены расходы на проезд и наём жилья в другом населённом пункте?
В соответствии с Порядком применения Плана счетов бухгалтерского учета бюджетных учреждений, утвержденным приказом Министерства финансов Украины от 26.06.2013 № 611, учет незавершенного капитального строительства осуществляется на счете бухгалтерского учета 14 Незавершенное капитальное строительство в разрезе субсчетов. На этом счете накапливаются <b>все расходы</b>, связанные со строительством, реконструкцией, модернизацией объектов необоротных активов до ввода объекта в эксплуатацию.Бюджетное учреждение получило по акту приема-передачи объект незавершенного строительства в 2012 году. Дальнейшее строительство осуществляют за счет средств специального фонда. Как учитывают такой объект до и после ввода его в эксплуатацию?
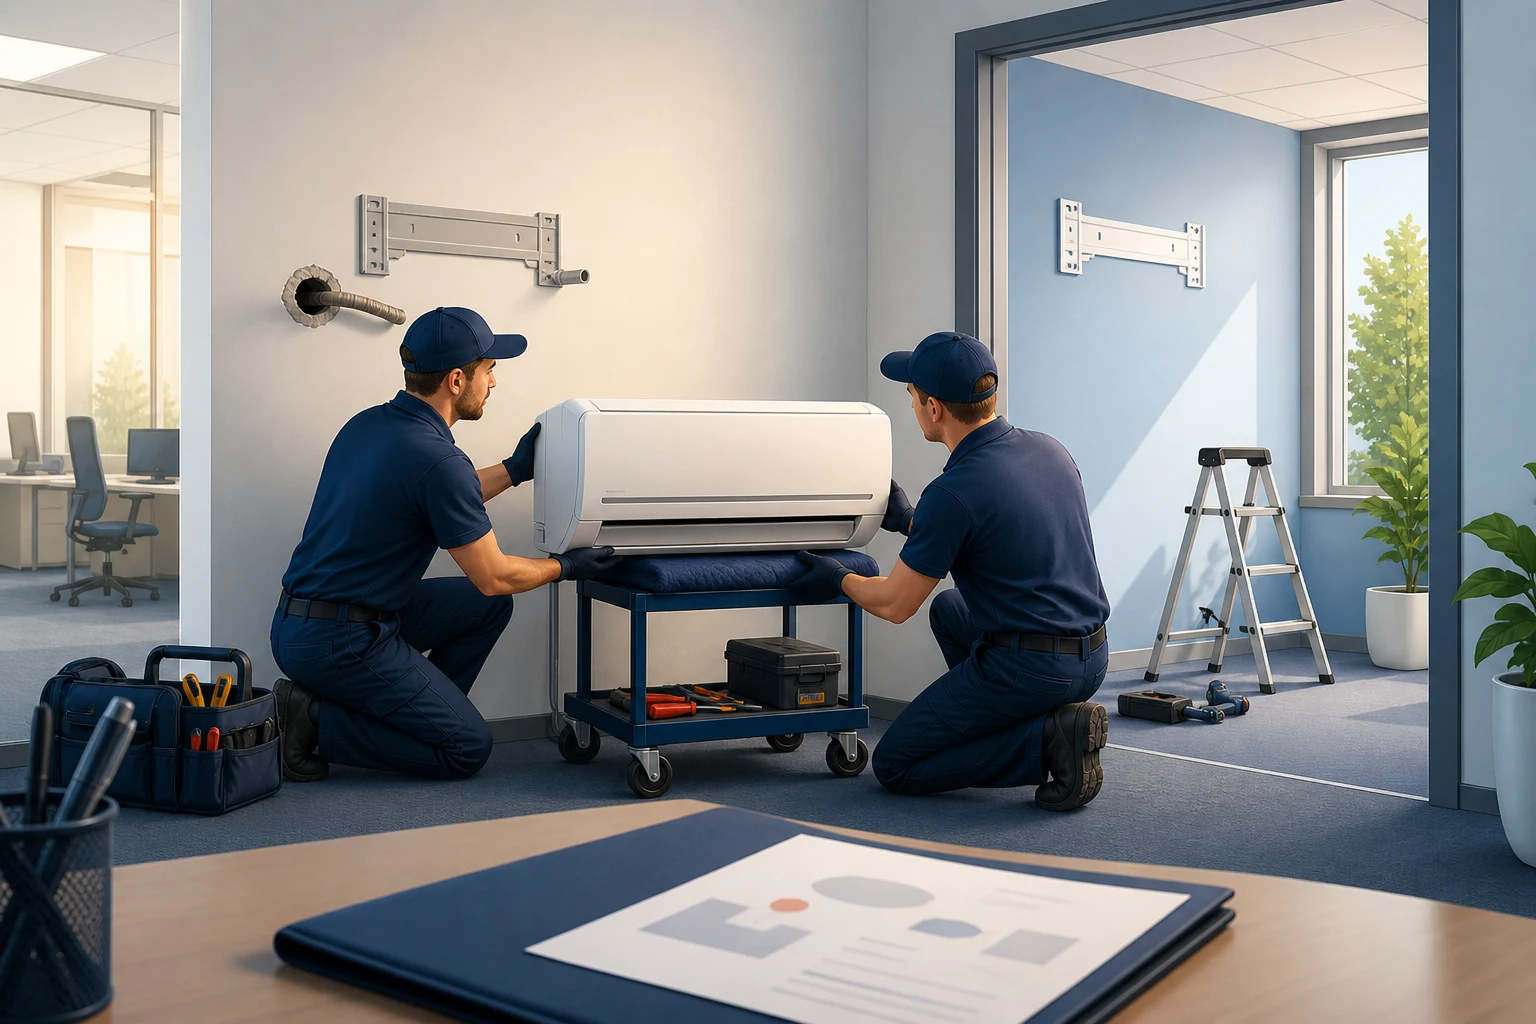
В случае переустановки кондиционера (его переноса из одного помещения в другое) расходы на его демонтаж и монтаж являются текущими расходами. Объясним почему.Как правильно учитывать расходы на переустановку кондиционера в другом помещении?
Действующим законодательством <b>не предусмотрена выдача дубликата</b> фискального чека кассового аппарата. Вместо этого мы можем предложить такой алгоритм решения ситуации.Работник приобрел товарно-материальные ценности для бюджетного учреждения. Однако подтверждающий документ (фискальный чек кассового аппарата) был им утрачен. С помощью каких документов работник сможет подтвердить понесенные расходы?
Согласно пункту 1 постановления Кабинета Министров Украины Некоторые вопросы оплаты труда работников структурных подразделений по вопросам социальной защиты населения местных государственных администраций и исполнительных органов городских и районных в городах советов от 16.09.2015 № 732 (далее — Постановление № 732) работникам структурных подразделений по вопросам социальной защиты населения местных государственных администраций и исполнительных органов городских и районных в городах советов, выполняющим функции по предоставлению различных видов социальной помощи, устанавливается <b>ежемесячная надбавка за особый характер работы</b> в размере 50% должностного оклада (далее — надбавка). Работники управления соцзащиты населения получили право на надбавку за особый характер работы в соответствии с постановлением Кабинета Министров Украины от 16.09.2015 № 732. Однако в настоящее время они получают надбавку за высокие достижения в труде в размере до 50%. Возможно ли установление двух надбавок? С какой даты устанавливать надбавку за особый характер?