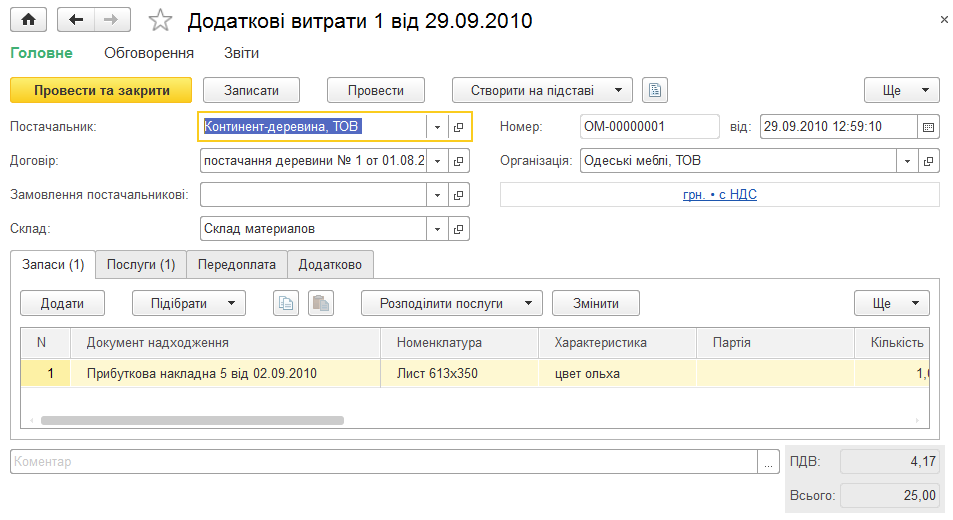
Дополнительные расходы
Описан документ «Дополнительные расходы» для отражения расходов, увеличивающих стоимость запасов, и распределения услуг между товарами по количеству или сумме.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описан документ «Дополнительные расходы» для отражения расходов, увеличивающих стоимость запасов, и распределения услуг между товарами по количеству или сумме.
ЧитатьУчебный комплект из трех компонентов: движения до и после, себестоимость, разукомплектация и проверка складских остатков.. Рецепт: что должно получиться до проведения. Что именно меняется на складе. Комплектация, производство, набор для продажи или перемещение. Последовательность операции без привязки к интерфейсу. Контрольная себестоимость: формула с условиями. Антирецепт: частичная разукомплектация. Исключение: одного компонента не хватает. Сверка после проведения. Краткий контрольный список
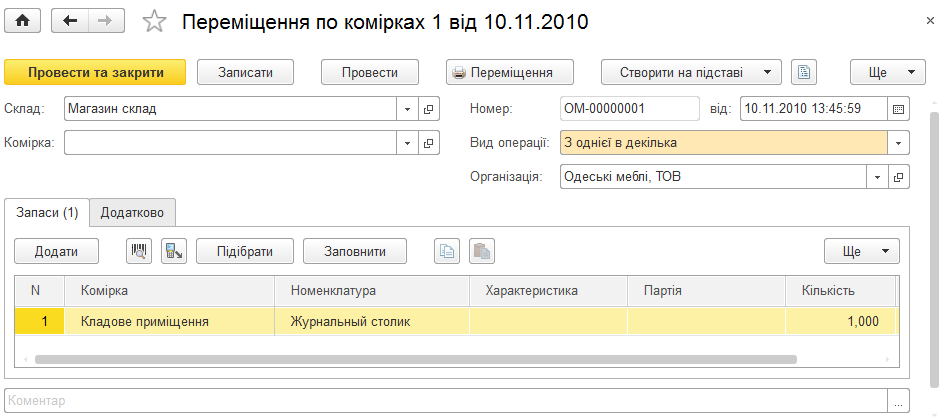
ЧитатьОписано оформление перемещения товаров между складами, подразделениями и ячейками с помощью документов «Перемещение запасов» и «Перемещение по ячейкам», в частности операции с резервами и продукцией производства.. Перемещение по ячейкам. Перемещение запасов
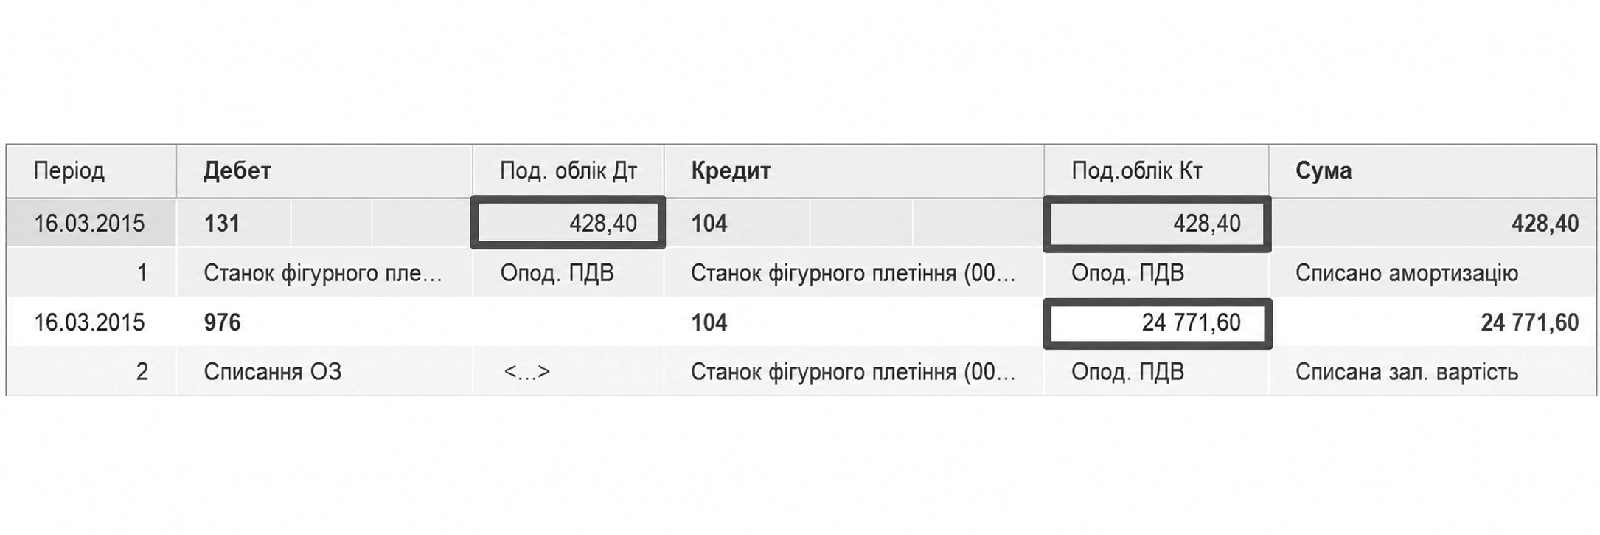
ЧитатьКлассы счетов с примерами документов, сквозной кейс и восемь упражнений, которые учат переходить от операции к проводке и контролю. Как пользоваться планом счетов за 60 секунд. Легенда карты: от класса до аналитики. Шпаргалка классов: три ориентира, документ и контроль. Как найти нужный субсчет, а не просто похожее название. Сквозной пример: приобретение, оплата, использование, контроль. Пять упражнений: от операции к проводке. Три упражнения «операция наоборот». Три ошибки, из-за которых правильный номер дает неправильный учет. Как сверить решение в BAS и в оборотно-сальдовой ведомости. Самопроверка перед завершением задачи. Главный принцип карты
ЧитатьОписаны принципы налогового учета налога на прибыль в BAS Бухгалтерия, параллельный учет ОС и НМА, учет разниц, статьи налогового учета и нормируемые расходы.. Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц
ЧитатьПрактический материал по состоянию на 11 сентября 2026 года о том, как проверить код и технические характеристики энергооборудования до отгрузки, правильно заявить таможенную льготу, не переносить ее на внутреннюю покупку в Украине и сформировать первоначальную стоимость актива после импорта и монтажа.. Что именно действует по состоянию на 11 сентября 2026 года. Почему названия «генератор» или «аккумулятор» недостаточно. Таблица проверки: оборудование → код → условие → документ → учет. Пакет документов, который нужно собрать до отгрузки. Как заявить льготу в таможенной декларации. Импортная льгота не переходит на внутреннюю покупку в Украине. Первоначальная стоимость после импорта: не равна таможенной стоимости. Ввод в эксплуатацию: дата, после которой меняется учет. Как организовать операцию в BAS или 1С без утраты доказательств. Ошибки, из-за которых льгота превращается в доначисление. Финальный чек-лист перед оплатой и таможенным оформлением. Практический вывод
ЧитатьПрактический разбор для среднего импортера: чем статус AEO отличается от отдельных таможенных авторизаций, какие процессы и доказательства проверяет таможня, как оценить надежность учетных данных и ответственных лиц и по каким 25 вопросам решить, готово ли предприятие подавать заявление.. Что действует по состоянию на 11 сентября 2026 года. AEO и отдельная авторизация — не одно и то же. Где начинается бухгалтерский критерий. Самооценка готовности: 25 вопросов. Как посчитать, окупится ли подготовка. Практический план подготовки на 90 дней. Типичные ошибки при подготовке. Вывод: кому есть смысл готовиться
ЧитатьПрактическое объяснение общего транзита для бухгалтера: как груз перемещается по одной декларации и гарантии, какие документы стоит собрать, что означают таможенные статусы и почему дату оприходования нельзя автоматически приравнивать к прибытию товара или завершению NCTS.. Что такое NCTS без таможенной терминологии. Маршрут товара: пять точек контроля. Гарантия: что она покрывает и чего не означает. Образец комплекта документов для одной поставки. Статус товара: четыре ответа вместо одного. Когда оприходовать товар. Как организовать NCTS в 1С/BAS без путаницы. Типичные ошибки, создающие расхождения. Чек-лист бухгалтера перед закрытием поставки. Практический вывод
ЧитатьКак научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
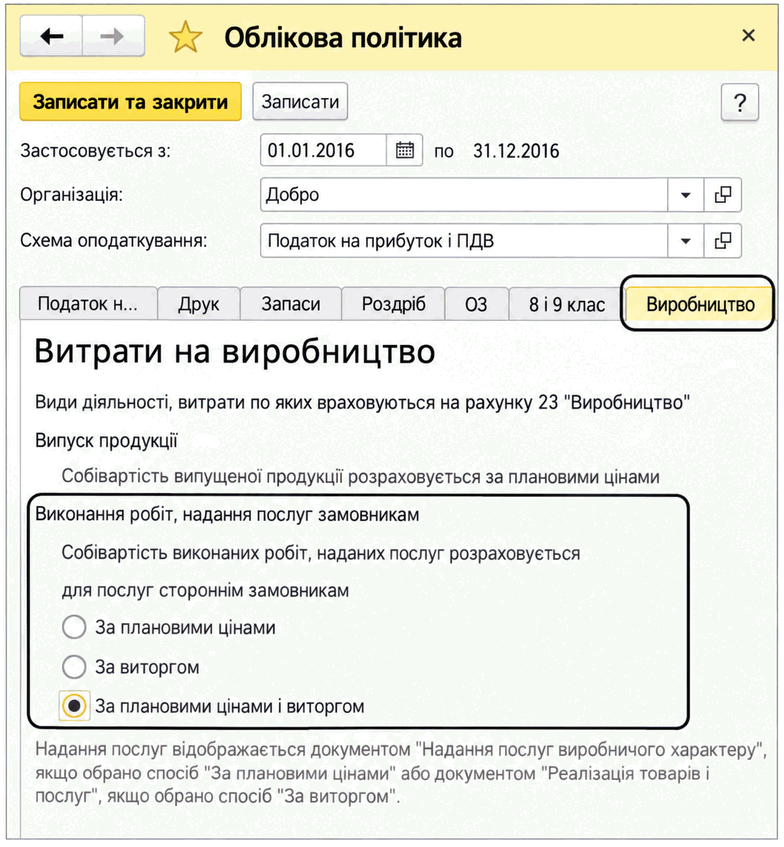
ЧитатьОписано отражение калькулируемых услуг в BAS Бухгалтерия в зависимости от способа расчета себестоимости: по плановым ценам, по выручке или по обоим вариантам.
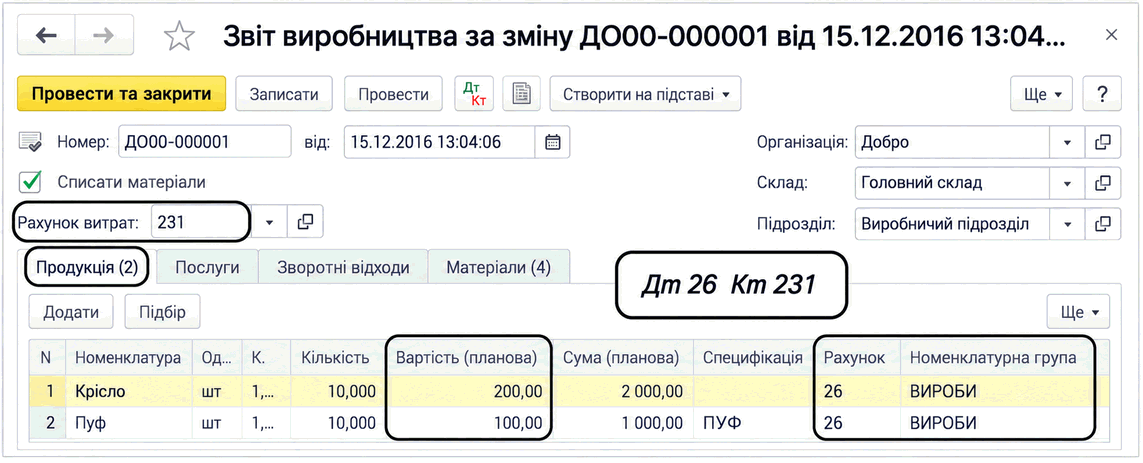
ЧитатьОписано отражение выпуска продукции, полуфабрикатов, возвратных отходов и внутренних и внешних производственных услуг. Приведены документы, настройки учетной политики и правила расчета фактической себестоимости.. Выпуск готовой продукции и полуфабрикатов. Выпуск внутренних услуг. Предоставление производственных услуг контрагентам
ЧитатьПрактический алгоритм учета грантовых средств после их зачисления: как перенести бизнес-план в рабочий бюджет, организовать реестр расходов, оформить приобретение оборудования, отделить зарплату и налоги и контролировать выполнение условий программы.. Что изменилось в программе по состоянию на 11 сентября 2026 года. Первая неделя после зачисления: создаем контрольное досье. Как превратить бизнес-план в рабочий бюджет. Реестр использования грантовых средств. Первичные документы: один платеж — одна завершенная цепочка доказательств. Оборудование: от счета до инвентарного объекта. Отдельный подход для ФЛП. Отдельный подход для юридического лица. Зарплата и рабочие места: два параллельных контура. Как контролировать налоговое обязательство перед программой. Изменение бюджета: сначала согласование, потом платеж. Типичные ошибки после получения гранта. Контрольный чек-лист бухгалтера. Главный принцип: учитывать не деньги, а выполнение обещания
Читать