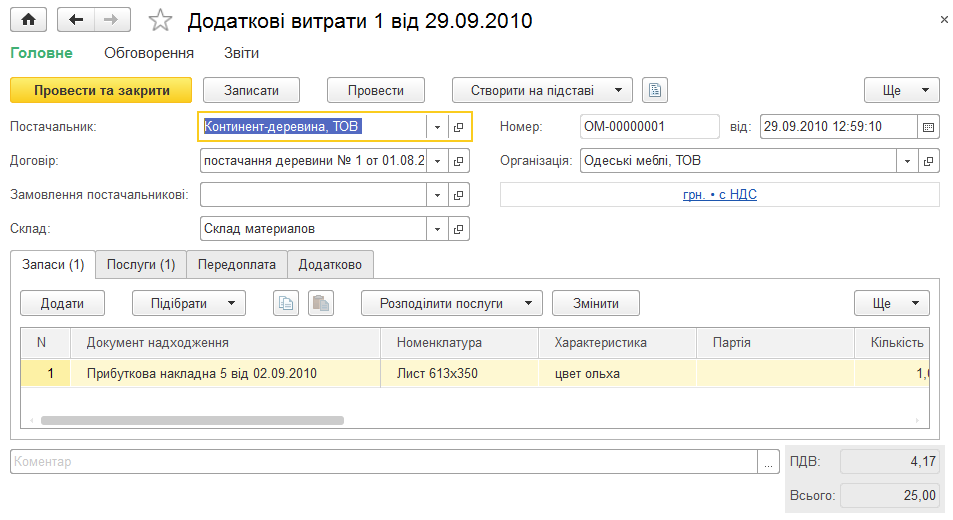
Додаткові витрати
Описано документ «Додаткові витрати» для відображення витрат, що збільшують вартість запасів, і розподілу послуг між товарами за кількістю або сумою.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано документ «Додаткові витрати» для відображення витрат, що збільшують вартість запасів, і розподілу послуг між товарами за кількістю або сумою.
ЧитатиНавчальний комплект із трьох компонентів: рухи до і після, собівартість, розукомплектація та перевірка складських залишків.. Рецепт: що має вийти до проведення. Що саме змінюється на складі. Комплектація, виробництво, набір для продажу чи переміщення. Послідовність операції без прив’язки до інтерфейсу. Контрольна собівартість: формула з умовами. Антирецепт: часткова розукомплектація. Виняток: одного компонента не вистачає. Звірка після проведення. Короткий контрольний список
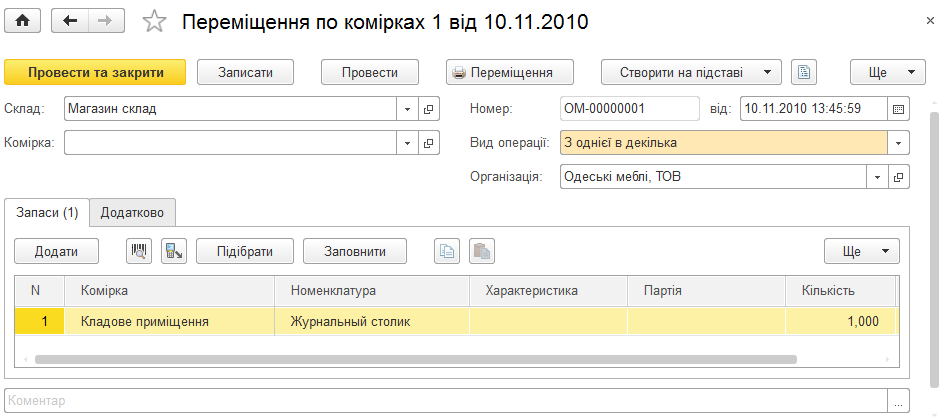
ЧитатиОписано оформлення переміщення товарів між складами, підрозділами та комірками за допомогою документів «Переміщення запасів» і «Переміщення по комірках», зокрема операції з резервами та продукцією виробництва.. Переміщення по комірках. Переміщення запасів
ЧитатиКласи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти
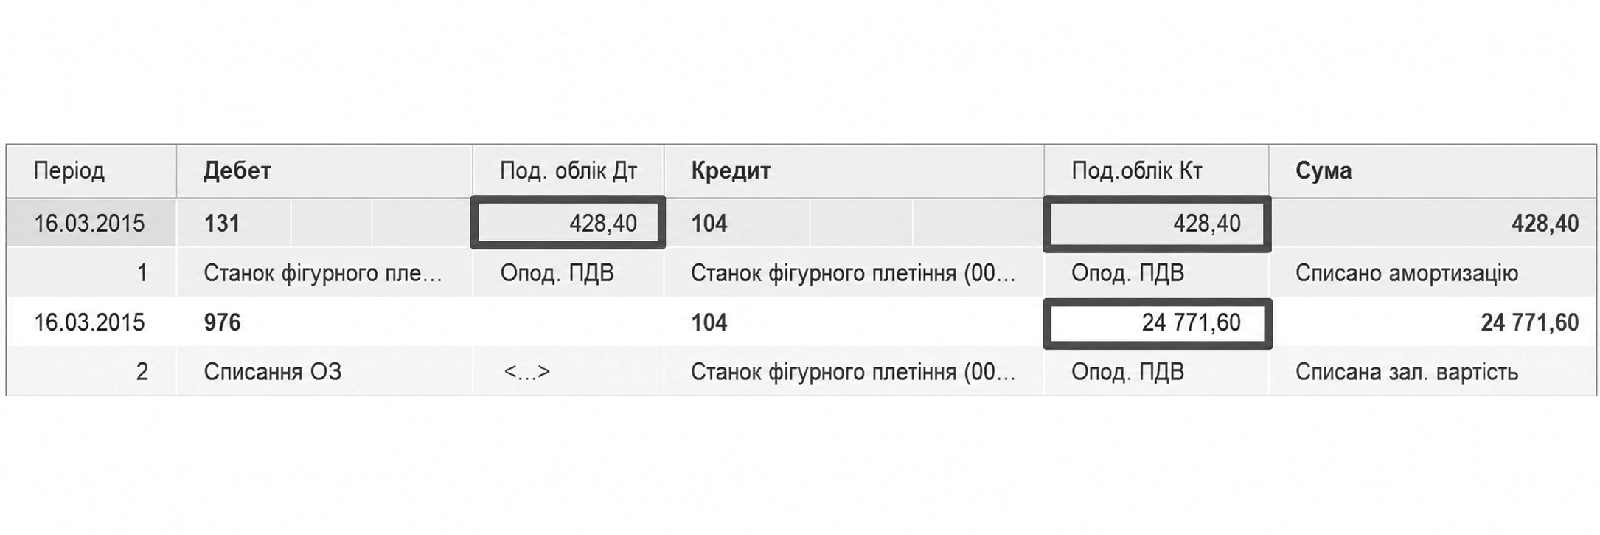
ЧитатиОписано принципи податкового обліку податку на прибуток у BAS Бухгалтерія, паралельний облік ОЗ і НМА, облік різниць, статті податкового обліку та нормовані витрати.. Статті податкового обліку. Податковий облік необоротних активів. Облік різниць
ЧитатиПрактичний матеріал станом на 11 вересня 2026 року про те, як перевірити код і технічні характеристики енергообладнання до відвантаження, правильно заявити митну пільгу, не переносити її на внутрішню купівлю в Україні та сформувати первісну вартість активу після імпорту й монтажу.. Що саме діє станом на 11 вересня 2026 року. Чому назви «генератор» або «акумулятор» недостатньо. Таблиця перевірки: обладнання → код → умова → документ → облік. Пакет документів, який треба зібрати до відвантаження. Як заявити пільгу в митній декларації. Імпортна пільга не переходить на внутрішню купівлю в Україні. Первісна вартість після імпорту: не дорівнює митній вартості. Введення в експлуатацію: дата, після якої змінюється облік. Як організувати операцію в BAS або 1С без втрати доказів. Помилки, через які пільга перетворюється на донарахування. Фінальний чек-лист перед оплатою та митним оформленням. Практичний висновок
ЧитатиПрактичний розбір для середнього імпортера: чим статус AEO відрізняється від окремих митних авторизацій, які процеси й докази перевіряє митниця, як оцінити надійність облікових даних і відповідальних осіб та за якими 25 питаннями вирішити, чи готове підприємство подавати заяву.. Що діє станом на 11 вересня 2026 року. AEO і окрема авторизація — не те саме. Де починається бухгалтерський критерій. Самооцінка готовності: 25 запитань. Як порахувати, чи окупиться підготовка. Практичний план підготовки на 90 днів. Типові помилки під час підготовки. Висновок: кому є сенс готуватися
ЧитатиПрактичне пояснення спільного транзиту для бухгалтера: як вантаж рухається за однією декларацією та гарантією, які документи варто зібрати, що означають митні статуси і чому дату оприбуткування не можна автоматично прирівнювати до прибуття товару або завершення NCTS.. Що таке NCTS без митної термінології. Маршрут товару: п’ять точок контролю. Гарантія: що вона покриває і чого не означає. Зразок комплекту документів для однієї поставки. Статус товару: чотири відповіді замість однієї. Коли оприбутковувати товар. Як організувати NCTS у 1С/BAS без плутанини. Типові помилки, які створюють розбіжності. Чек-лист бухгалтера перед закриттям поставки. Практичний висновок
ЧитатиЯк навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
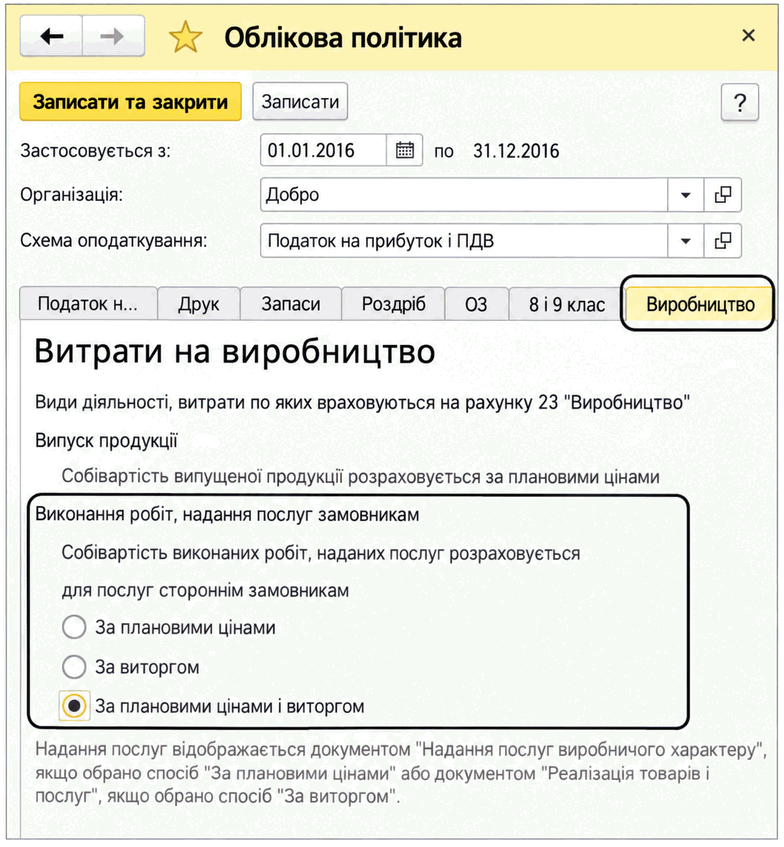
ЧитатиОписано відображення калькульованих послуг у BAS Бухгалтерія залежно від способу розрахунку собівартості: за плановими цінами, за виторгом або за обома варіантами.
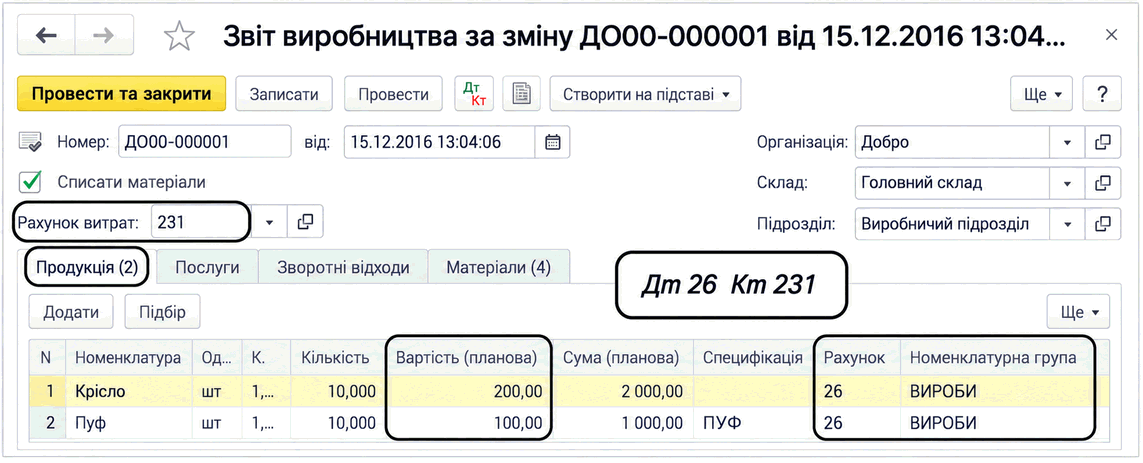
ЧитатиОписано відображення випуску продукції, напівфабрикатів, зворотних відходів і внутрішніх та зовнішніх виробничих послуг. Наведено документи, налаштування облікової політики й правила розрахунку фактичної собівартості.. Випуск готової продукції та напівфабрикатів. Випуск внутрішніх послуг. Надання виробничих послуг контрагентам
ЧитатиПрактичний алгоритм обліку грантових коштів після їх зарахування: як перенести бізнес-план у робочий бюджет, організувати регістр витрат, оформити придбання обладнання, відокремити зарплату й податки та контролювати виконання умов програми.. Що змінилося у програмі станом на 11 вересня 2026 року. Перший тиждень після зарахування: створюємо контрольне досьє. Як перетворити бізнес-план на робочий бюджет. Регістр використання грантових коштів. Первинка: один платіж — один завершений ланцюжок доказів. Обладнання: від рахунку до інвентарного об’єкта. Окремий підхід для ФОП. Окремий підхід для юридичної особи. Зарплата і робочі місця: два паралельні контури. Як контролювати податкове зобов’язання перед програмою. Зміна бюджету: спочатку погодження, потім платіж. Типові помилки після отримання гранту. Контрольний чекліст бухгалтера. Головний принцип: обліковувати не гроші, а виконання обіцянки
Читати