Виявлену нестачу комісійних товарів не рекомендується відображати документом "Списання товарів". За товарами, прийнятими на комісію, існує заборгованість перед комітентом у негрошовій формі: потрібно або відзвітувати за продаж цих товарів документом "Звіт комітенту про продажі товарів", або повернути їх документом "Повернення товарів постачальнику".
У конфігурації "Управління торгівлею для України" реалізовано механізм ціноутворення, який дає змогу застосовувати різні стратегії під час формування цін компанії. Рішення про застосування тієї чи іншої стратегії під час формування відпускних цін підприємства зазвичай приймає керівництво. У цьому розділі буде розглянуто конкретні приклади застосування різних стратегій призначення відпускних цін. Приклади, наведені в цьому розділі, моделювалися в конфігурації "Управління торгівлею для України", редакція 2.3.Реєстрація цін постачальників і конкурентів. Формування відпускних цін. Формування відпускних цін під час продажу товарів з оптового складу (оптом і вроздріб). Формування відпускних цін під час продажу товарів у роздріб з роздрібного складу (автоматизована торгова точка). Формування фіксованих роздрібних цін для продажу товарів у неавтоматизованих торгових точках
У статті описано методику віднесення додаткових витрат на перевезення стороннім перевізником до митної території України на собівартість придбаних МПЗ за імпортом. Приклад змодельовано для конфігурації "Управління торгівлею для України", редакція 2.3. Ця стаття також актуальна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.Оплата. Надходження. Податковий облік. Віднесення витрат на перевезення на собівартість матеріалів
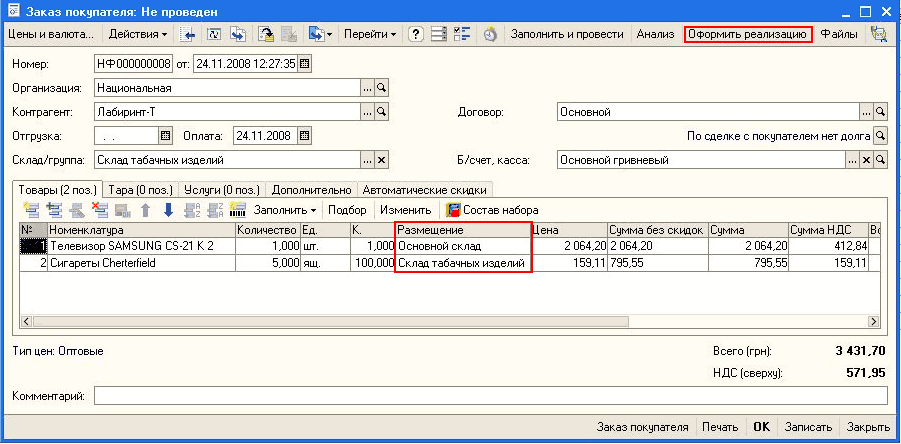
У цьому розділі буде розглянуто такі приклади оформлення відвантаження товарів менеджерами торговельного підприємства: Швидке відвантаження товарів за замовленням покупця з випискою всіх необхідних документів. Оформлення документів менеджером за замовленням покупця при фактичному відвантаженні з різних складів комірниками торговельного підприємства. Оформлення відвантаження товарів за готівковий розрахунок із розділенням факту оплати та відвантаження товарів
На практиці досить часто доводиться стикатися з додатками до договорів з покупцями або постачальниками, у яких обумовлюються додаткові умови поставок, що діють лише протягом суворо визначеного періоду часу. Наприклад, покупець зобов'язаний «вибирати» товар у постачальника щомісяця на певну суму, тоді ціни визначатимуться окремою колонкою прайс-листа або на деякі номенклатурні позиції необхідно встановити ексклюзивні (відмінні від прайс-листа) ціни в межах одного договору.
Згідно з Наказом ДПАУ N 112 від 28.02.2011 р "Про затвердження Порядку обліку покупців, що отримали гарантійну заміну товарів або послуги з гарантійного ремонту (обслуговування)" (далі Наказ №112), у разі постачання товару(послуг) неналежної якості покупець може такий товар повернути й вимагати грошове відшкодування. Звертаємо увагу, що цей порядок поширюється на товари, послуги з ремонту (обслуговування), на які встановлено гарантійні строки, що на цей момент не закінчилися (п. 4 Наказу №112).
Методика, наведена в цьому розділі, може бути застосована під час роботи з конфігурацією Управління торгівлею для України, редакція 2.3, а також Управління виробничим підприємством для України, редакція 1.2. Приклади, наведені в методиці, моделювалися в конфігурації Управління торгівлею для України.Контроль строку оплати за датою оплати в замовленні покупця. Контроль строків під час оплати замовлення за графіком оплати.
У цій статті наведено загальні схеми бізнес-процесів постачання з використанням внутрішніх замовлень і розглянуто деякі питання: Загальні схеми бізнес-процесів постачання з використанням внутрішніх замовлень. Формування плану закупівель. Зіставлення плану закупівель і внутрішніх замовлень. Розміщення внутрішніх замовлень у замовленнях постачальникам. Заповнення реквізиту "Замовлення" у документі "Замовлення постачальнику" з використанням підбору. Заповнення реквізиту "Замовлення" у документі "Замовлення постачальнику" за допомогою кнопки "Заповнити та провести"
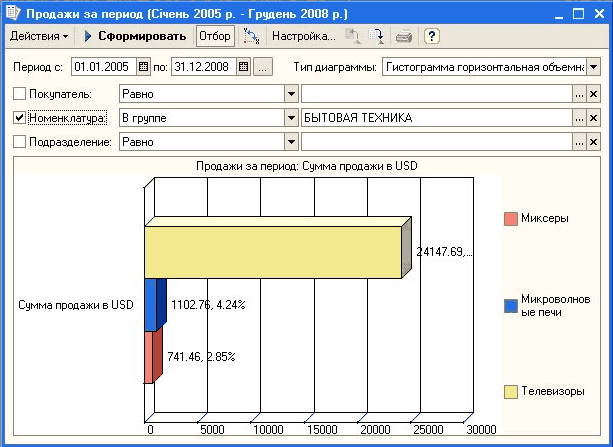
У цьому розділі розглядаються питання, на які можна отримати відповідь за допомогою звітів, включених до конфігурації "Управління торгівлею для України", редакція 2.2. Приклади, наведені в розділі, моделювалися з використанням релізу 2.3.3.4 конфігурації "Управління торгівлею для України". Ця методика застосовна також для конфігурації "Управління виробничим підприємством для України", редакція 1.2, реліз 1.2.7.8.Як побудувати графік прибутковості продажів товарів різних видів?. Як отримати порівняльний графік обсягу продажів у різних регіонах?. Як визначити, які види товарів краще продаються в різних регіонах?. Як вивести порівняльний графік динаміки продажів товарів певних видів і визначити, у який період часу які види товарів краще продаються?. Як дізнатися, товар якого виробника має найбільшу оборотність (найменше "залежується" на складі)?. Як дізнатися, скільки товарів "Черевики жіночі демісезонні" зеленого кольору замовлено покупцями і коли очікується постачання цих товарів?
Наведена в розділі методика моделювалася на конфігурації "Управління торгівлею для України", редакція 2.3, реліз 2.3.3.4. Ця методика також застосовна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.