Тема публікацій

Дохід

Статті та довідкові матеріали за цією темою.

191 публікацій
Матеріал

Оформлення операцій продажу основних засобів

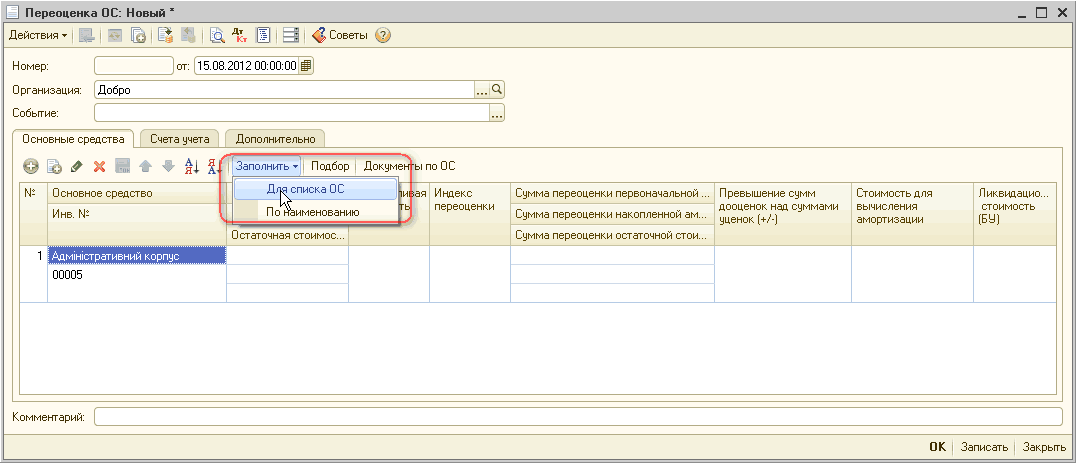
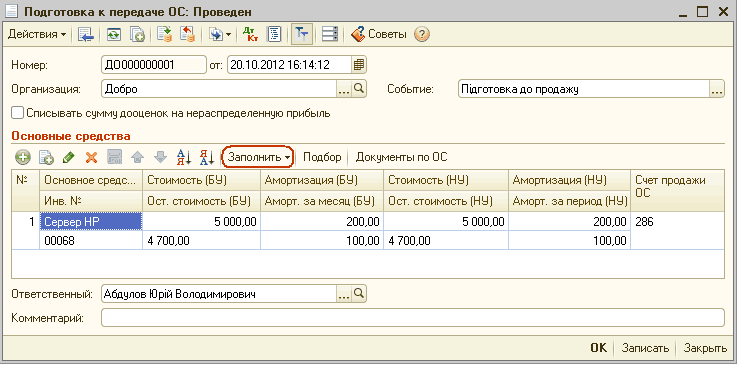
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. Приклад. Підготовка до передавання ОЗ. Передавання ОЗ. Передавання ОЗ за ціною, що перевищує балансову вартість. Передавання ОЗ за ціною, нижчою за балансову вартість. Передавання ОЗ у разі, якщо вартість продажу дорівнює балансовій вартості ОЗ

Читати
Матеріал

Особливості розрахунку податку на доходи фізичних осіб (ПДФО) у перехідний період, реалізовані в типових "розрахункових" українських конфігураціях

Під "розрахунковими" конфігураціями розуміються конфігурації, що використовують можливості компоненти "Розрахунок" системи програм 1С:Підприємство 7.7 ("Зарплата + кадри для України", Комплексна конфігурація при увімкненій ділянці "Зарплата + кадри").

Читати
Матеріал

Алгоритм розрахунку індексації заробітної плати

У цій статті буде розглянуто алгоритми, що використовуються для розрахунку суми індексації заробітної плати в «бухгалтерських» («Бухгалтерський облік для України», «Виробництво + послуги + бухгалтерія для України», Комплексна конфігурація для України з вимкненою ділянкою «Зарплата + кадри») і «розрахункових» («Зарплата + кадри для України», Комплексна конфігурація з увімкненою ділянкою «Зарплата + кадри») типових українських конфігураціях. Зокрема буде докладно розглянуто алгоритми розрахунку бази індексації та коефіцієнта індексації.Отримання баз індексації для бухгалтерських конфігурацій. Отримання баз індексації для розрахункових конфігурацій.. Алгоритм розрахунку коефіцієнта індексації

Читати
Матеріал

Наступна дооцінка та уцінка основних засобів

Про те як, яким документом (з описом алгоритму його роботи) проводити переоцінку основних засобів можна прочитати у статті "Переоцінка основних засобів". У межах цієї статті буде розглянуто приклади наступної дооцінки/уцінки. У прикладі розглядається той самий основний засіб і ті самі дані, що й у статті "Переоцінка основних засобів".

Читати
Стаття

Відеоуроки для бухгалтера – інструмент чи обман?

У наш час бухгалтерія тісно переплітається з діяльністю будь-якого підприємства від моменту його виникнення до його закриття. Яке ж місце в навчанні бухгалтера посідають відеоуроки? Чи можна повністю довіряти інформації, викладеній у відеосамовчителі?

Читати
Матеріал

Відображення змін у податковому обліку бартерних операцій у типових українських конфігураціях

З січня 2003 року згідно зі змінами в Законі про прибуток і Законі про ПДВ, внесеними законами №349-IV від 24.12.02 та №469-IV від 16.01.03, відповідно, було змінено спеціальні правила виникнення валових доходів і витрат при бартері, а також визначення суми ПДВ операції.Валові доходи/витрати. ПДВ. Перехідні положення. Давайте розглянемо описані схеми на прикладі.

Читати
Матеріал

Переоцінка основних засобів

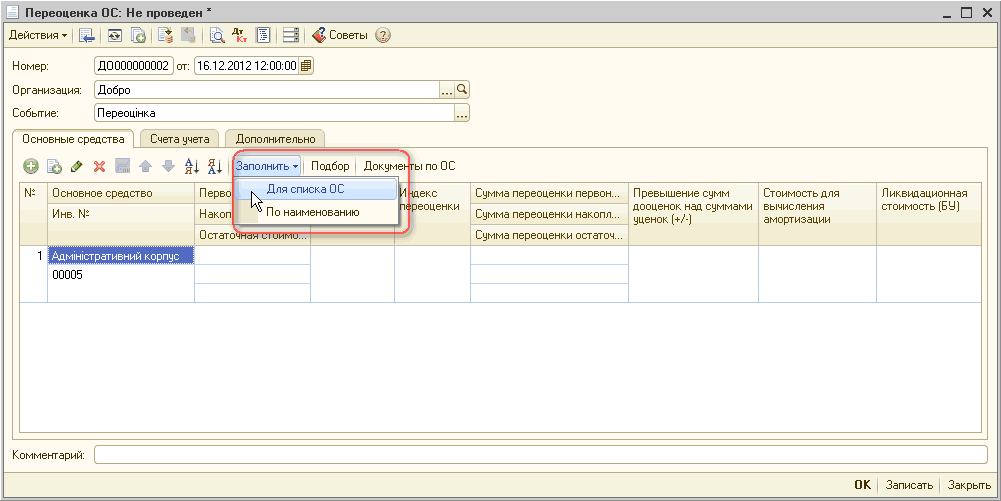
У статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.

Читати
Стаття

Навіщо потрібен українському бухгалтеру міжнародний сертифікат?

У наш час на ринку пекельної праці постійно збільшується астрономічна кількість компаній, які набирають висококваліфікований персонал. Компанії обирають переважно високоосвічених і більш досвідчених та розумних співробітників, тобто най-найкращих з усіх тих, які шукають роботу.

Читати
Стаття

Яку систему оподаткування обрати?

Найважливішим при відкритті бізнесу завжди є і буде питання оподаткування. Яку систему оподаткування потрібно обрати для гарного розвитку бізнесу? Насамперед потрібно дізнатися, за якої із систем підприємство буде менше або більше сплачувати податків чи зборів, інших платежів, а потім уже обирати, за якої із систем буде вигідніше працювати. Загальна система оподаткування. Спрощена система оподаткування. Загальна система оподаткування зі сплатою фіксованого податку. Плюси фіксованого податку:. Мінуси фіксованого податку:

Читати
Матеріал

Індексація заробітку зарплати працівників, які працюють за сумісництвом

Відповідно до п. 7 Порядку №1078 працівники-сумісники отримують довідку з основного місця роботи про розмір доходу, що підлягає індексації. На підставі цієї довідки бухгалтер індексує доходи, отримані за сумісництвом у межах суми, що не перевищує встановлений для працездатних осіб прожитковий мінімум, враховуючи при цьому отриману зарплату за основним місцем роботи.

Читати
Записатися телефоном