Індексація грошових доходів населення. Порядок роботи
Розглянемо порядок проведення індексації.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Розглянемо порядок проведення індексації.
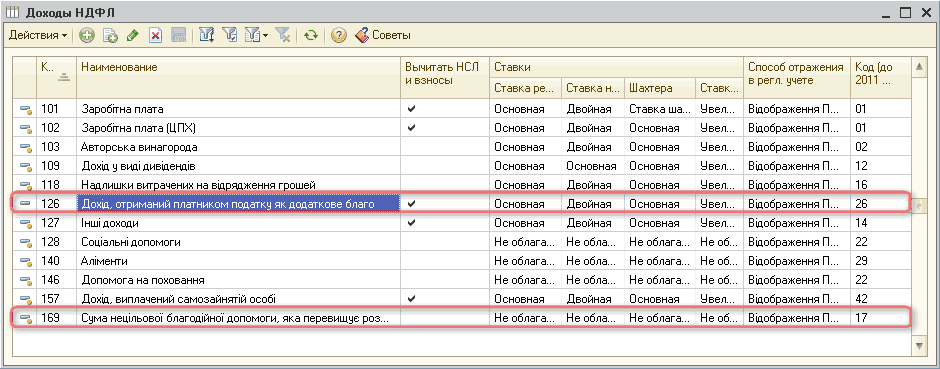
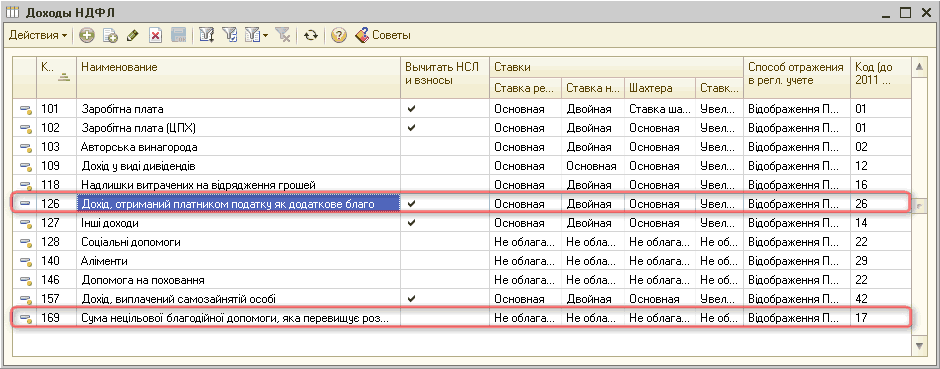
ЧитатиУ цій статті наведено порядок дій, що дає змогу виконати відображення нарахувань матеріальної допомоги працівнику організації, а також порядок утримання податків із цієї суми. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.2.Загальні положення. Приклад 1. Приклад 2
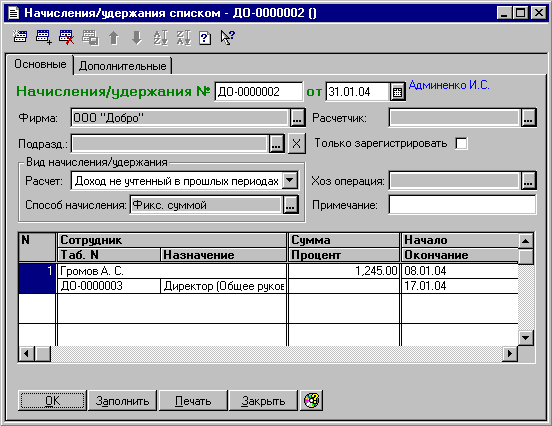
ЧитатиДля розрахунку щомісячної індексації зарплати співробітників, які працюють за основним місцем роботи, потрібно:
ЧитатиАналог відсутній. Індексацію доходів для сумісників необхідно відображати ручною операцією, попередньо виконавши всі розрахунки вручну - 1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ цій статті наведено порядок дій, який дає змогу виконати відображення нарахувань матеріальної допомоги працівнику організації, а також порядок утримання податків із цієї суми. Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2.Загальні положення. Приклад 1. Приклад 2
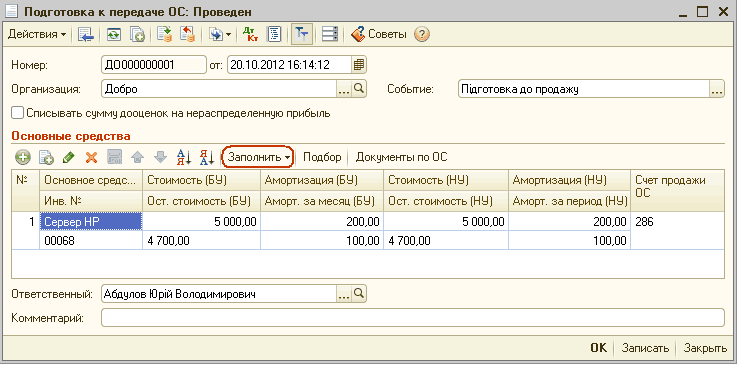
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. Приклад. Підготовка до передавання ОЗ. Передавання ОЗ. Передавання ОЗ за ціною, що перевищує балансову вартість. Передавання ОЗ за ціною, нижчою за балансову вартість. Передавання ОЗ у разі, якщо вартість продажу дорівнює балансовій вартості ОЗ
ЧитатиПід "розрахунковими" конфігураціями розуміються конфігурації, що використовують можливості компоненти "Розрахунок" системи програм 1С:Підприємство 7.7 ("Зарплата + кадри для України", Комплексна конфігурація при увімкненій ділянці "Зарплата + кадри").
ЧитатиУ цій статті буде розглянуто алгоритми, що використовуються для розрахунку суми індексації заробітної плати в «бухгалтерських» («Бухгалтерський облік для України», «Виробництво + послуги + бухгалтерія для України», Комплексна конфігурація для України з вимкненою ділянкою «Зарплата + кадри») і «розрахункових» («Зарплата + кадри для України», Комплексна конфігурація з увімкненою ділянкою «Зарплата + кадри») типових українських конфігураціях. Зокрема буде докладно розглянуто алгоритми розрахунку бази індексації та коефіцієнта індексації.Отримання баз індексації для бухгалтерських конфігурацій. Отримання баз індексації для розрахункових конфігурацій.. Алгоритм розрахунку коефіцієнта індексації
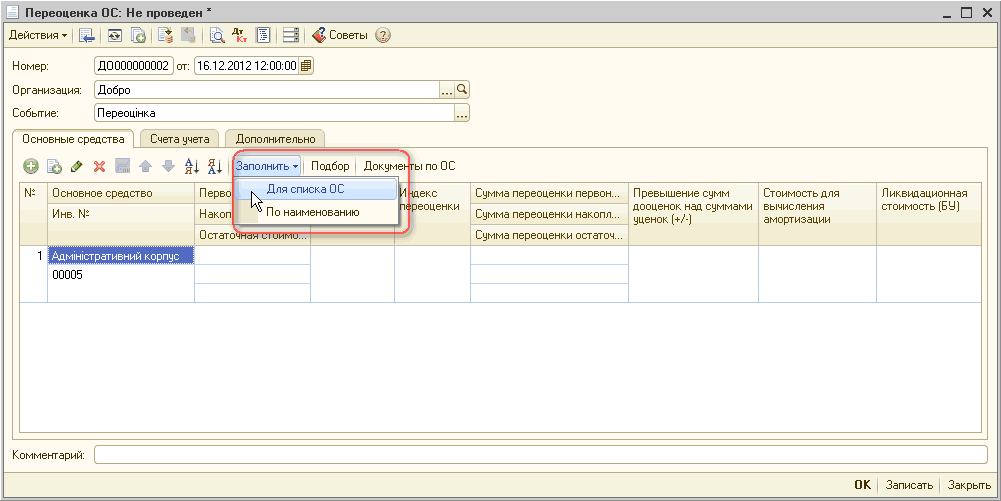
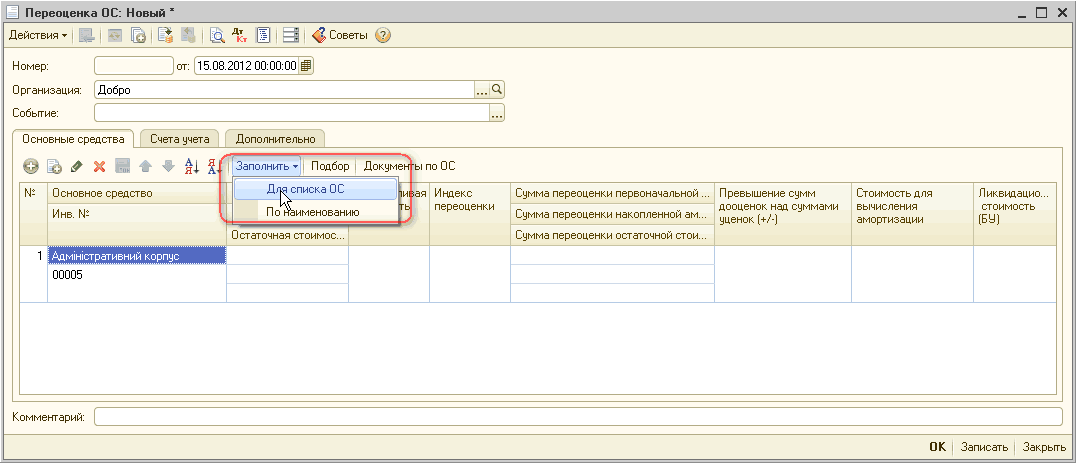
ЧитатиПро те як, яким документом (з описом алгоритму його роботи) проводити переоцінку основних засобів можна прочитати у статті "Переоцінка основних засобів". У межах цієї статті буде розглянуто приклади наступної дооцінки/уцінки. У прикладі розглядається той самий основний засіб і ті самі дані, що й у статті "Переоцінка основних засобів".
ЧитатиУ цій статті ми зупинимося на алгоритмі та принципах роботи документа "Переоцінка валюти", у частині перерахунку курсових різниць у податковому обліку.
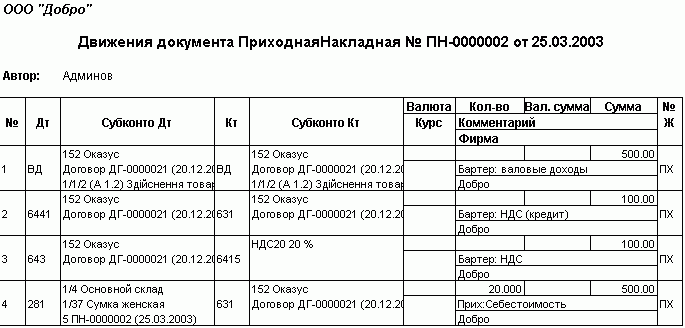
ЧитатиЗ січня 2003 року згідно зі змінами в Законі про прибуток і Законі про ПДВ, внесеними законами №349-IV від 24.12.02 та №469-IV від 16.01.03, відповідно, було змінено спеціальні правила виникнення валових доходів і витрат при бартері, а також визначення суми ПДВ операції.Валові доходи/витрати. ПДВ. Перехідні положення. Давайте розглянемо описані схеми на прикладі.
ЧитатиУ статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.
Читати