Тема публікацій

Документ

Довідкові матеріали за цією темою.

1996 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Закупівля товарно-матеріальних цінностей

Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"

Читати
Матеріал

Ціни підприємства

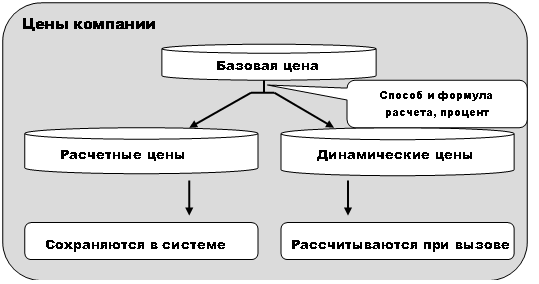
У цьому розділі ви зможете вивчити, які бувають ціни на підприємстві, навчитеся працювати з налаштуваннями прайс-листа. Регламент формування відпускних цін підприємства. Нормативно-довідкова інформація. Установлення значень відпускних цін. Заповнення документа. Прайс-лист. Планова собівартість. Установлення типів цін для покупців за групами номенклатури. Заповнення документа

Читати
Матеріал

Формування комплекту як нової одиниці складського обліку

У цій темі йдеться про документ "Комплектація номенклатури" та про те, які дії включає процес комплектації і розукомплектації. Ви дізнаєтеся, яка інформація реєструється під час проведення документа за операцією формування комплекту.Комплектація

Читати
Матеріал

Індексація заробітку зарплати співробітників, які працюють за основним місцем роботи

Порядок проведення індексації грошових доходів громадян визначено Законом № 491 та Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 "Про внесення змін до Порядку проведення індексації грошових доходів населення", якою були внесені зміни до Порядку № 1078 (ці зміни набули чинності з 21 червня 2012). Внесені зміни стосуються, зокрема, розрахунку сум індексацій у разі підвищення заробітної плати, порядку проведення індексації під час прийняття на роботу та переведення на іншу роботу.Порядок внесення інформації до програми для коректного розрахунку індексації. Установлення базового місяця розрахунку індексації. Прийняття нового співробітника на роботу. Внесення інформації про співробітників на початку роботи з програмою. Зміна базового періоду розрахунку індексації у разі підвищення окладу. Алгоритм розрахунку коефіцієнта індексації. Розрахунок індексації

Читати
Матеріал

Переміщення ОЗ

Для відображення переміщень основних засобів між підрозділами та/або між матеріально відповідальними особами використовується документ "Переміщення ОЗ". У документі зазначаються лише новий підрозділ і МВО, куди переміщується об'єкт. Для заповнення реквізиту "Подія" відкривається список подій, у яких вид події дорівнює "Внутрішнє переміщення".

Читати
Матеріал

Алгоритм розрахунку сум за відрядним нарядом

Для розрахунку заробітної плати за відрядним нарядом у типових українських конфігураціях слід скористатися документом "Відрядний наряд". Документ вводиться на кожного працівника окремо та визначає обсяг виконаних робіт (кількість і суму). У табличній частині документа зазначається вид виконуваної операції, її обсяг у кількісному вираженні, а сума розраховується автоматично виходячи з вартості одиниці роботи. Крім цього, у табличній частині зазначаються господарські операції, до яких належить та чи інша робота.

Читати
Матеріал

Облік взаєморозрахунків з підзвітними особами

у цій статті Ви дізнаєтеся, чим відрізняється цей підхід від того, який використовується в обліку взаєморозрахунків з контрагентами, який документ виступає як розрахунковий документ, за яким утворюється заборгованість, і як використовується залишковий регістр накопичення "Взаєморозрахунки з підзвітними особами".Концепція підсистеми. Розрахунковий документ. Взаєморозрахунки з підзвітними особами

Читати
Матеріал

План рахунків

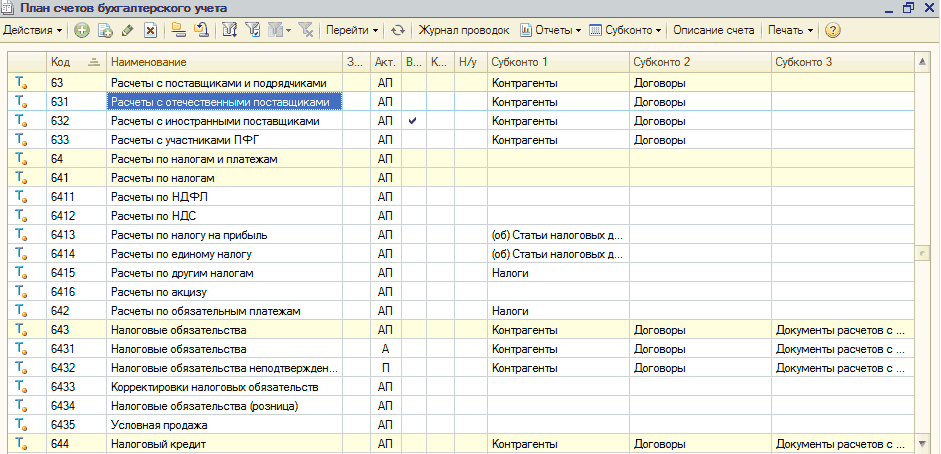
План рахунків виступає угрупованням рахунків бухгалтерського обліку. Додавати рахунки до плану рахунків не дозволяється, але можна за потреби додавати субрахунки або позабалансові рахунки бухгалтерського обліку. Структура плану рахунків і наперед визначені рахунки вносяться в режимі конфігурування. Для кожного плану рахунків може бути організована довільна ієрархія субрахунків. Загальна довжина коду не може перевищувати 50 символів, при цьому в нумерації рахунків може застосовуватися довільна комбінація цифр і букв. Але якщо подивитися з іншого боку, то число субрахунків у рахунку не може бути більше 24 (1 символ рахунку, 24 символи субрахунків і 24 роздільники субрахунків, разом 50 символів)

Читати
Матеріал

Загальні принципи та механізми обліку запасів

Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів. Такий спосіб дає зручності:Реєстрація операцій документами. Вплив дати актуальності обліку. Вплив облікових налаштувань системи. Важливо!!!

Читати
Записатися телефоном