Чи допустимо змінювати заднім числом курси валют
Зміну заднім числом періодичних значень курсів у довіднику валют не можна назвати правильною з точки зору коректності ведення обліку.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Зміну заднім числом періодичних значень курсів у довіднику валют не можна назвати правильною з точки зору коректності ведення обліку.
ЧитатиУ бухгалтерії підприємства всі операції за розрахунковим рахунком відображені у виписках, що надаються банком за ті дні, у які відбувалися рухи за розрахунковим рахунком - надходження або списання. Самі банківські виписки не містять повної інформації, достатньої для відображення рухів за розрахунковим рахунком у бухгалтерському обліку.
ЧитатиПід час проведення документа здійснюється розрахунок першої події за взаєморозрахунками з контрагентами на момент документа (дата + час документа) без урахування операцій, що реєструються документом.
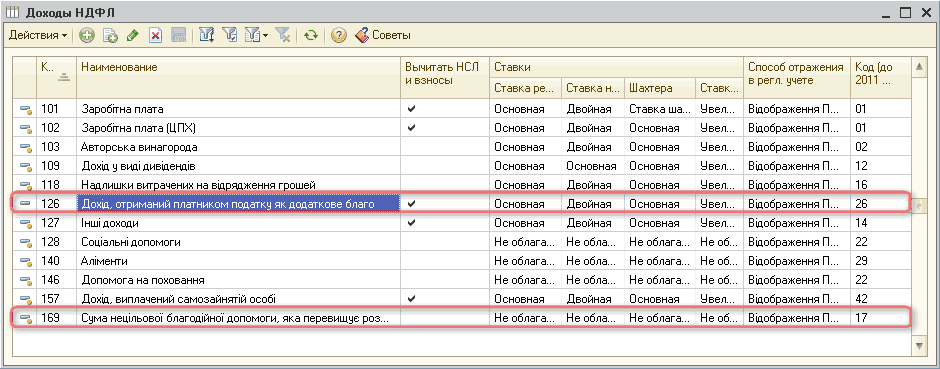
ЧитатиУ цій статті наведено порядок дій, що дає змогу виконати відображення нарахувань матеріальної допомоги працівнику організації, а також порядок утримання податків із цієї суми. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.2.Загальні положення. Приклад 1. Приклад 2
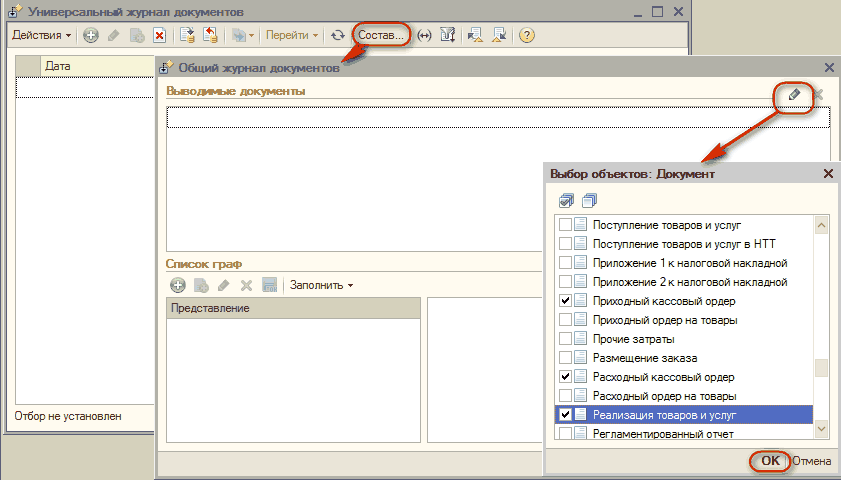
ЧитатиПоказано перелік журналів документів, які під час вирішення конкретних завдань часто необхідно об'єднувати в межах однієї електронної форми документів різних видів.
ЧитатиУ цій темі Ви вивчите, які існують етапи об'ємно-календарного планування закупівель і потреб, дізнаєтеся, які є три способи задоволення плану потреб у товарах і що таке період планування.Налаштувальні параметри. Обробка «Виписка банку». Оплата від покупця платіжною карткою. Аналіз рухів грошових коштів
ЧитатиПорядок оформлення операції виплати аліментів розглянуто на прикладі в конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Карли для України" при увімкненій ділянці Зарплата. Ситуація 1. Фізична особа отримує аліменти з каси підприємства.. Ситуація 2. Фізична особа отримує аліменти з розрахункового рахунку в банку. Ситуація 3. Фізична особа отримує аліменти на пошті поштовим переказом.
ЧитатиПерелік усіх контрагентів, з якими співпрацює підприємство, здійснюючи господарську діяльність, міститься у довіднику "Контрагенти". Контрагент — це загальне поняття, у яке об'єднано всіх постачальників і покупців, організації та приватних осіб, з якими працює підприємство. Контрагентом може бути компанія, яка має кілька власних юридичних осіб. Переважно інформація про самого контрагента має довідковий характер і не впливає на принципи функціонування механізмів прикладного рішення. Заповнюючи дані про контрагента, потрібно виходити з потреб підприємства та його співробітників, які працюють із довідником. У типовому рішенні є можливість зберігання контактної інформації про контрагента (адреса, телефон, електронна адреса тощо). Усі господарські операції з контрагентами в типовому рішенні відображаються лише в розрізі договорів. Кількість договорів з одним контрагентом не обмежується. При цьому один і той самий контрагент в одному випадку може бути постачальником, а в іншому — покупцем
ЧитатиЗа наявності витрат на перевезення давальницької сировини необхідно відносити їх на собівартість власних послуг з переробки давальницької сировини. Це пов'язано з тим, що давальницька сировина не є запасами і, відповідно, витрати на перевезення не можуть бути віднесені на собівартість запасів.
ЧитатиРеєстр документів можна сформувати за допомогою обробки "Обробка документів". Список документів можна відфільтрувати за датою, організацією, контрагентом і коментарем.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
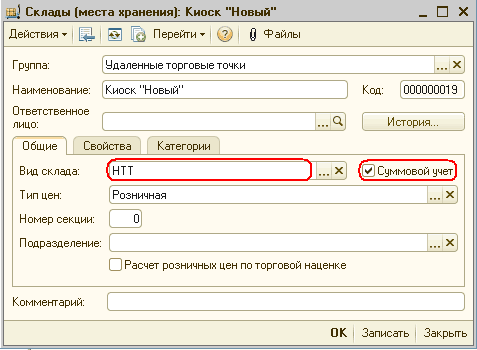
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2).1. Загальні відомості про НТТ із сумовим обліком. 2. Надходження товарів до НТТ. 3. Продаж товарів зі СНТТ. 4. Інші операції для складу СНТТ. 5. Розрахунок торговельної націнки за проданими товарами
ЧитатиУ розділі описано формування інвентаризаційного опису спецодягу (спецінвентарю) за матеріально відповідальною особою, а також порядок аналізу руху спецодягу за матеріально відповідальними особами.
Читати