У <b><i>Звіті про власний капітал</i></b> розкривається інформація про зміни власного капіталу підприємства протягом звітного року, відображаються джерела поповнення власного капіталу, а також операції зі зменшення власного капіталу. Крім того, структура <b><i>Звіту про власний капітал</i></b> дає змогу простежити внутрішнє переміщення власного капіталу, наприклад його зміну, пов’язану з розподілом прибутку підприємства. Для забезпечення порівняльного аналізу інформації <b><i>Звіту про власний капітал</i></b> підприємства повинні додавати до річного звіту <b><i>Звіт про власний капітал</i></b> за попередній рік.Документи
Овердрафт — форма короткострокового кредитування, що застосовується щодо найбільш надійних клієнтів банку у випадках, коли сума платежу клієнта перевищує залишок коштів на його рахунку. При цьому сума, якої не вистачає для платежу, поповнюється банком, але не шляхом зарахування відсутніх коштів на рахунок клієнта, а шляхом перерахування їх безпосередньо на адресу одержувача, зазначеного в платіжному дорученні клієнта. У міру надходження коштів на рахунок клієнта овердрафт погашається банком самостійно.
Наведені у статті приклади моделювалися в конфігурації «Управління торговим підприємством для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Бухгалтерія для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).
Виходячи з норм, викладених на вкладці Довідка, трудовий договір відповідно до ст.24 КЗпП укладається, як правило, у письмовій формі. У типовій конфігурації трудовий договір із співробітником можна роздрукувати з форми елемента довідника Співробітники організацій за кнопкою Друк (Рис. 1).Порядок і особливості укладення трудового договору. Види трудових договорів. Гарантії та обмеження при прийнятті на роботу. Документи, необхідні для укладення трудового договору. Оформлення прийняття на роботу
ЦКУ встановлено, що договором є домовленість двох або більше сторін, спрямована на встановлення, зміну або припинення цивільних прав та обов'язків. Сторони є вільними в укладенні договору, виборі контрагента та визначенні умов договору з урахуванням вимог цього Кодексу, інших актів цивільного законодавства, звичаїв ділового обороту, вимог розумності та справедливості. Стосовно суб'єктів господарювання це означає, що вони можуть самі обирати партнера як другу сторону договору (контрагента) і можуть разом із ним визначати умови своїх взаємовідносин.Види договорів. Попередній договір. Договори на користь учасників і третіх осіб. Відплатні та безвідплатні договори. Публічний договір. Договори приєднання. Консенсуальні та реальні договори. Форма договору. Підписання договорів статутними особами. Підписання договору за довіреністю. Документи
Наказ на відрядження оформлюється керівником підприємства або його заступником у довільній формі, тому цю форму в типовій конфігурації не реалізовано, але існує можливість підключити зовнішню друковану форму наказу. Це можна зробити, наприклад, для документа Відрядження організацій. У цьому документі містяться всі реквізити, які мають бути зазначені в наказі.Наказ на відрядження. Посвідчення про відрядження. Журнал реєстрації посвідчень про відрядження
До складу "1С:Бухгалтерії 8 для України" входить набір регламентованих звітів. Регламентованими називаються звіти, форма, порядок заповнення, строки та порядок подання яких визначаються різними державними органами.
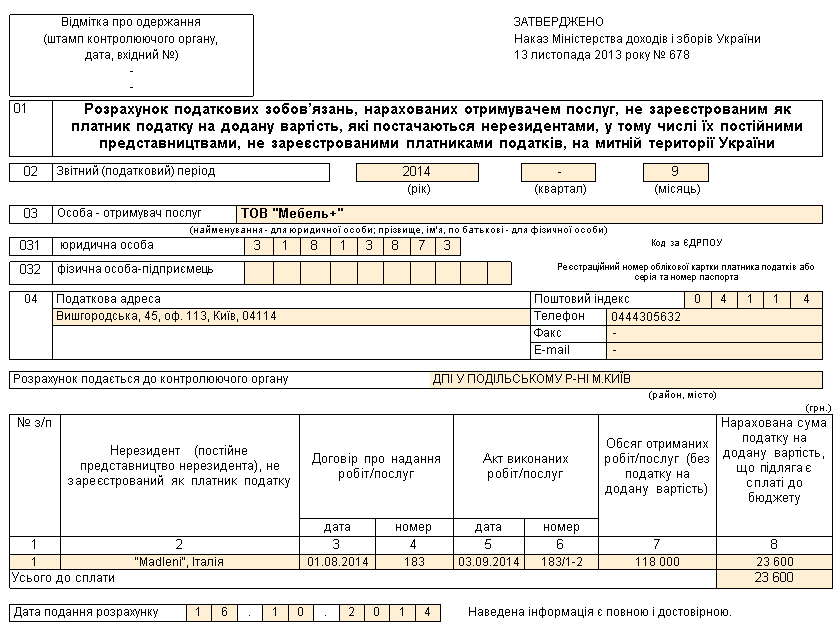
Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи
Сучасні люди не можуть і дня провести без смартфона, адже це не лише засіб зв'язку, а й вихід у "всесвітню павутину", численні списки, "нагадувалки", ігри, соціальні мережі, тобто універсальний пристрій.