Для чого призначений прапорець «Складний облік ПДВ» у договорі контрагента?
Прапорець «Складний облік ПДВ» впливає на спосіб розрахунку податкових зобов’язань з ПДВ за договором.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Прапорець «Складний облік ПДВ» впливає на спосіб розрахунку податкових зобов’язань з ПДВ за договором.
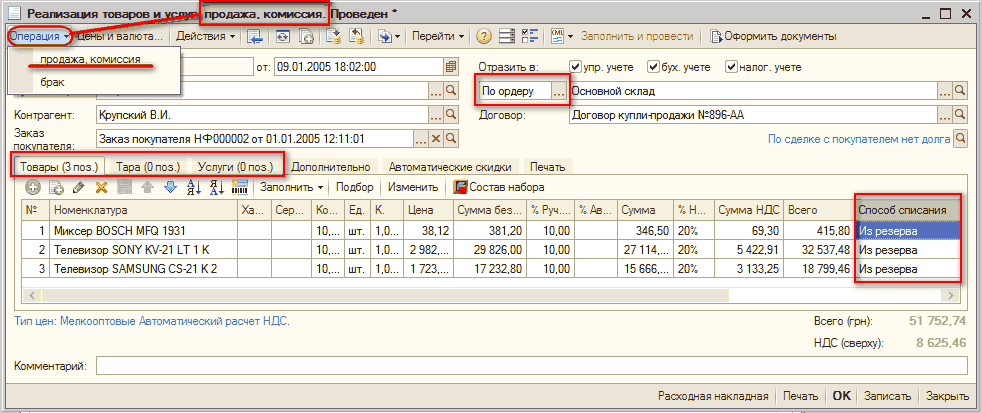
ЧитатиУ цьому тексті розповідається, яким документом здійснюється реєстрація факту реалізації покупцеві товарів, а також передачі товарів на комісію комісіонеру. Дізнаєтеся, що перевіряється під час продажу товару в оперативному режимі. І яка інформація реєструється під час проведення документа.
ЧитатиЯкщо відбір має здійснюватися за позиціями в групі, то в полі "Тип порівняння" необхідно вказувати значення "У списку за ієрархією" (наприклад, "Контрагент - У списку за ієрархією - група Покупці"). Тоді відбір буде здійснено за всіма записами, включеними до групи Покупці.
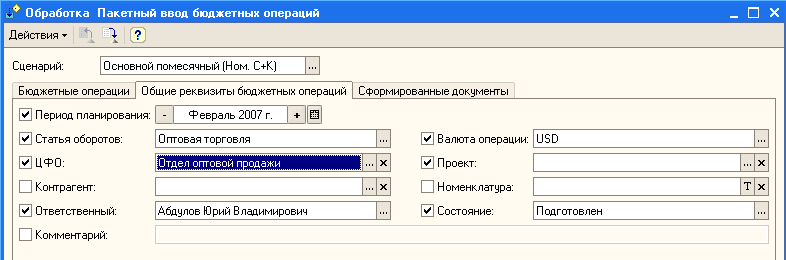
ЧитатиПід час ручного формування фінансового плану суми оборотів за кожною статтею та кожним поєднанням додаткових аналітик (ЦФВ, проєкт, номенклатура, контрагент) повинні бути сформовані окремими документами "Бюджетна операція". Для полегшення процесу ручного заповнення великої кількості однотипних документів призначено різні сервіси групового формування (зміни) документів.Пакетне введення бюджетних операцій. Зміна документів бюджетування. Копіювання даних бюджетування. Копіювання з інтервалу в інтервал. Розподіл нормованих значень. Заповнення аналітик бюджетування. Виконання обробки
Читатиу цій статті Ви дізнаєтеся, як під час використання підсистеми "Управління продажами" спрощується завдання з виписки документів покупцям. Навчитеся швидко знаходити потрібну інформацію та оформлювати документи. Ви зрозумієте, як використовується обробка "Пакетне введення документів" під час створення однотипних документів переміщення товарів між складами.Використання підсистеми «Управління продажами». Обробка «Робоче місце менеджера». Обробка «Пакетне введення документів»
ЧитатиУ цьому розділі ви дізнаєтеся, як визначається відображення господарських операцій закупівлі ТМЦ. Побачимо схему надходження товарно-матеріальних цінностей. Дізнаєтеся, якими способами виконується розподіл додаткових витрат на придбання на собівартість запасів.Надходження ТМЦ
ЧитатиУ разі використання ділянки обліку "Торгівля + склад" залишки взаєморозрахунків з контрагентом вводяться документом "Введення зал. кредиту" (меню "Документи"-"Введення залишків"). Оскільки в конфігурації ведеться окремий облік за покупцями та постачальниками, то й залишки за взаєморозрахунками з кожним контрагентом, у тому разі, якщо він одночасно є і постачальником, і покупцем, необхідно вводити двома документами. Для цього в документі необхідно встановити тип клієнта "Постачальник" або "Покупець", відповідно.
Читатидізнаєтеся основні призначення підсистеми взаєморозрахунків і на яких принципах вона заснована. Зрозумієте, за якими принципами ведеться облік взаєморозрахунків з контрагентами в межах типової конфігурації. А також побачите різницю між обліком фактичної та прогнозованої заборгованості.Концепція підсистеми. Облік фактичної та прогнозованої заборгованості.
ЧитатиСьогодні почастішала ситуація, коли під час імпортування товарів клієнт сплачує митниці суму послуг без ПДВ, тобто на 20% менше, а на суму ПДВ видається вексель. Спираючись на вищеописану ситуацію, розглянемо порядок оформлення документів у конфігурації Бухгалтерський облік для України та заповнення відповідних комірок звіту Декларації з ПДВ.
ЧитатиУ цій схемі беруть участь три сторони.
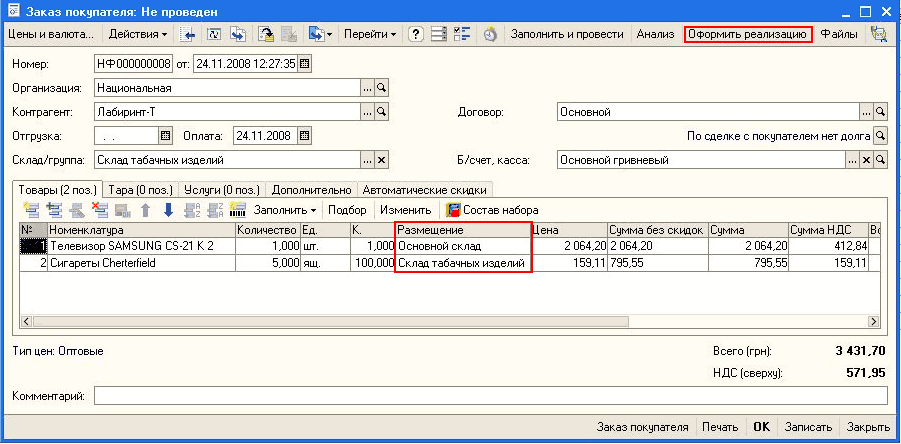
ЧитатиУ цьому розділі буде розглянуто такі приклади оформлення відвантаження товарів менеджерами торговельного підприємства: Швидке відвантаження товарів за замовленням покупця з випискою всіх необхідних документів. Оформлення документів менеджером за замовленням покупця при фактичному відвантаженні з різних складів комірниками торговельного підприємства. Оформлення відвантаження товарів за готівковий розрахунок із розділенням факту оплати та відвантаження товарів
ЧитатиЯкщо оплата здійснюється на підставі договору, то ознака "Платник податку на прибуток" визначається безпосередньо з документа "Договір". Якщо ж оплата здійснюється не на підставі договору, то значення ознаки визначається з картки контрагента на дату замовлення, а не на дату оплати.
Читати