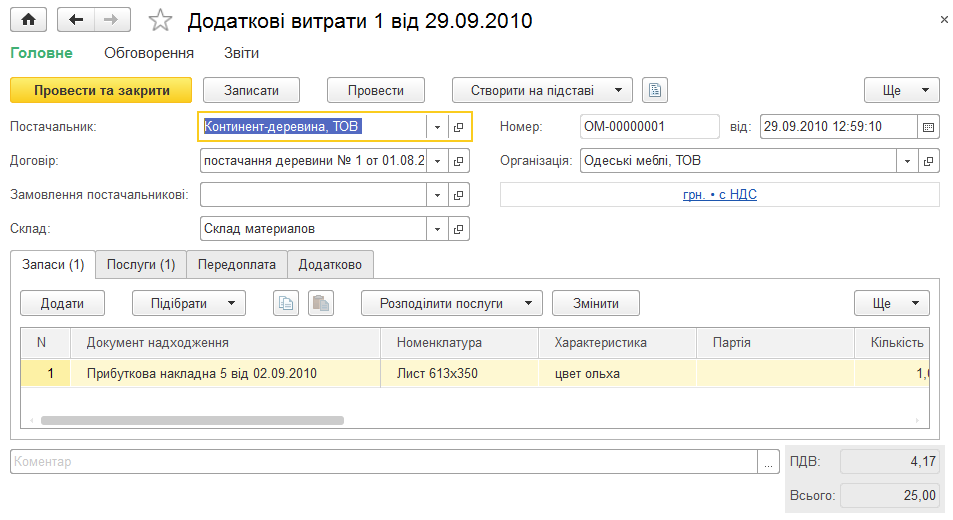
Додаткові витрати
Описано документ «Додаткові витрати» для відображення витрат, що збільшують вартість запасів, і розподілу послуг між товарами за кількістю або сумою.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано документ «Додаткові витрати» для відображення витрат, що збільшують вартість запасів, і розподілу послуг між товарами за кількістю або сумою.
ЧитатиОбробка «Поточні угоди» показує незавершені операції контрагентів, включно з неоплаченими відвантаженнями та невідвантаженими оплатами. Зі списку доступні документи, взаєморозрахунки та контакти контрагента.
ЧитатиОписано звіти розділу «CRM» у BAS Малий бізнес: аналіз бази лідів і контрагентів, воронку продажів, показники роботи менеджерів та ABC/XYZ-аналіз продажів.. «Аналіз бази лідов» і «Аналіз бази контрагентів». «Воронка продажів». «Аналіз роботи менеджерів». «ABC/XYZ-аналіз продажів»
ЧитатиОписано можливості підсистеми «Банк і каса» та рахунки плану рахунків для обліку готівки, коштів на банківських рахунках і коштів у дорозі. Також наведено налаштування для обліку розрахунків у валюті.
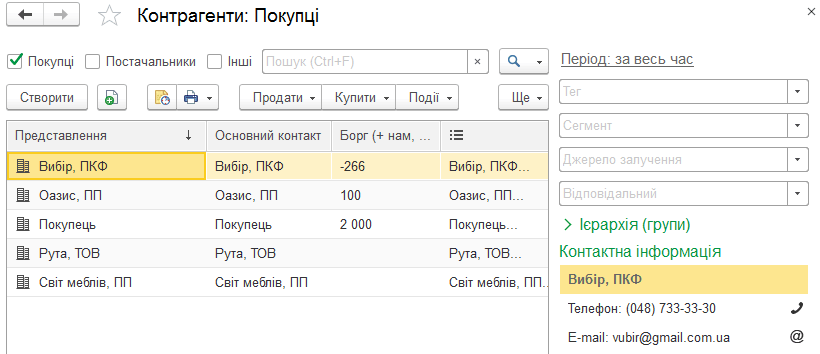
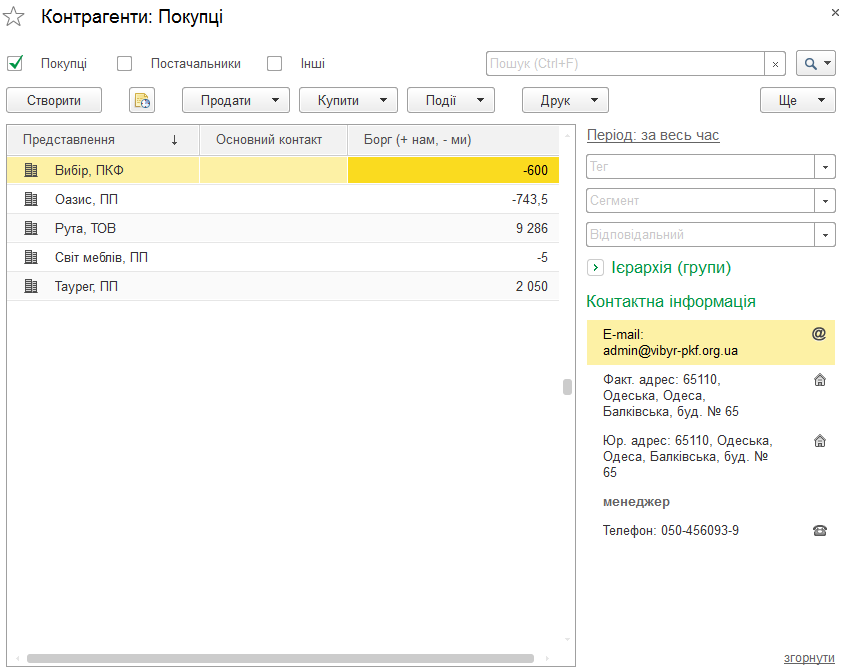
ЧитатиОписано роботу з довідником Контрагенти: відбори, заповнення картки, контактних і юридичних даних, налаштування взаєморозрахунків та перегляд пов’язаних документів.
ЧитатиОписано роботу з довідником «Контрагенти»: відбори, картку контрагента, контактні й юридичні дані, перевірку дублів за ІПН та налаштування взаєморозрахунків.
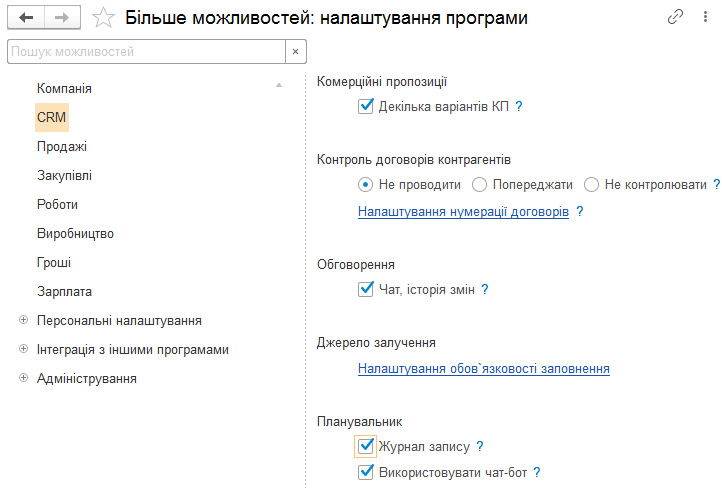
ЧитатиОписано налаштування CRM у BAS Малий бізнес: варіанти комерційних пропозицій, нумерацію та контроль договорів, чат-бот Telegram і планування завантаження ресурсів.
ЧитатиПрактичний посібник пояснює склад стандартизованого аудиторського файлу SAF-T UA, логіку автоматичних перевірок і типові помилки вивантаження, а також допомагає організувати підготовку облікової бази, довідників, аналітики та первинних документів до отримання запиту контролюючого органу.. Що таке SAF-T UA на практиці. Які дані потрапляють до файлу. Як електронний аудит перевіряє дані. Чому вивантаження дає помилки. Підготовка бази 1С або BAS. Контрольний перелік готовності. Чого не варто робити перед перевіркою. Готовність до SAF-T UA як частина облікової дисципліни
ЧитатиСтаття аналізує причини виникнення шахрайства серед бухгалтерів, описує найпоширеніші схеми обману та пропонує заходи щодо запобігання і зниження ризиків для бізнесу.Причини виникнення шахрайства в бухгалтерії. Типові схеми та особливості шахрайства бухгалтерів. Профілактика та способи захисту бізнесу від шахрайства
ЧитатиПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
ЧитатиУ довіднику "Банківські рахунки" загальним списком зберігаються всі банківські рахунки організацій і контрагентів.
Читати