Як роздрукувати реєстр документів?
Для друку реєстру документів можна скористатися одним із перелічених способів:
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Для друку реєстру документів можна скористатися одним із перелічених способів:
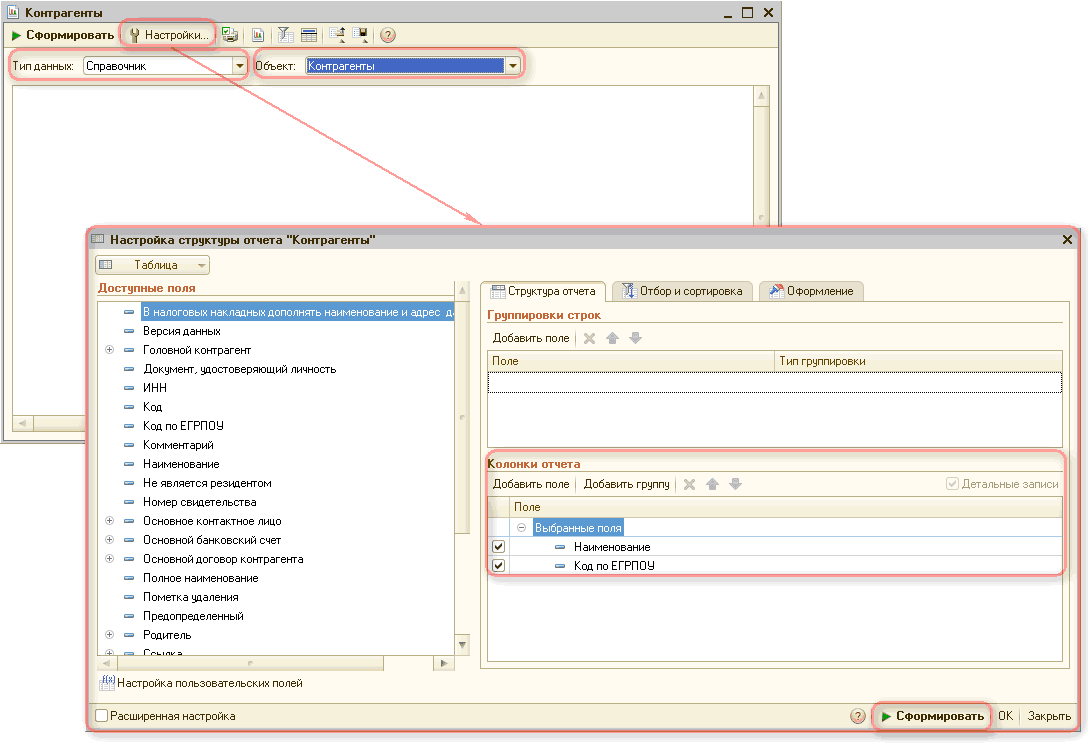
ЧитатиДані про контактних осіб контрагентів (ПІБ, посада, дата народження) можна вивести, скориставшись звітом "Універсальний звіт (за регістрами, документами, довідниками)" у меню "Звіти" - "Стандартні звіти". У верхній частині звіту, у полі "Тип даних" необхідно встановити значення "Довідник", а в полі "Об'єкт" вибрати довідник "Контактні особи". Налаштувати виведення потрібних полів, а також за потреби встановити відбори й упорядкування, можна за допомогою налаштувань звіту, за кнопкою "Налаштування".
ЧитатиДля друку списку контрагентів необхідно в довіднику "Контрагенти" натиснути кнопку "Дії" — "Вивести список". За потреби попередньо можна розкрити групу контрагентів за допомогою кнопки "Ієрархічний перегляд" (меню "Дії" — "Ієрархічний перегляд").
ЧитатиПриклад, наведений у статті, моделювався в конфігурації «Управління торговельним підприємством для України», редакція 1.2. Стаття також актуальна для конфігурацій «Управління виробничим підприємством для України», редакція 1.3 і «Управління торгівлею для України», редакція 2.3.
ЧитатиМожливість підбору номенклатурних позицій "За номенклатурою контрагентів" забезпечується заповненням регістру відомостей "Номенклатура контрагентів". У регістрі зберігаються списки номенклатури, можливі для постачання від постачальників. За допомогою регістру можна фіксувати найменування, артикул або код номенклатури, прийнятий у документах цього контрагента. Під час заповнення табличної частини прибуткових документів обробкою "Підбір" з варіантом підбору "За номенклатурою контрагента" у довіднику "Номенклатура" буде видно не всі номенклатурні позиції, а лише ті, які внесено до регістру відомостей. При цьому можна використовувати під час підбору назви номенклатурних позицій, що використовуються контрагентом. Але в обліку відображатимуться найменування, прийняті на підприємстві (наприклад, відповідно до затвердженого на підприємстві класифікатора ТМЦ).
ЧитатиНаведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана в статті, також актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) і «Управління торгівлею для України» (редакція 2.3).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації Бухгалтерія для України, редакція 1.2.
ЧитатиУ цій статті описано найбільш затребувані помічники введення інформації, реалізовані в типових конфігураціях «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3 і «Управління торгівлею для України», редакція 2.3. У статті описується порядок дій та наводяться ілюстрації на прикладі типової конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="startovyy-pomoshchnik"></a><h2>Стартовий помічник</h2>
ЧитатиРекомендації, наведені у статті, актуальні для користувачів конфігурацій «Управління виробничим підприємством для України», редакція 1.3, «Бухгалтерія для України», редакція 1.2 та «Управління торговим підприємством для України», редакція 1.2.Передача обладнання в монтаж. Придбання об'єктів будівництва. Віднесення послуг контрагентів на об'єкти будівництва. Віднесення витрат за амортизацією на об'єкти будівництва. Списання матеріалів на об'єкти будівництва. Списання зарплати на об'єкти будівництва
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Методика актуальна для конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0.
ЧитатиПриклади, наведені в статті, моделювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2.
ЧитатиУ цій статті розглянуто конкретні приклади формування відпускних цін підприємства на підставі цін постачальників.
Читати