Тема публікацій

Коригування боргу

Довідкові матеріали за цією темою.

21 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Розрахунки з контрагентами

Описано налаштування та ведення розрахунків із контрагентами: договори, рахунки, документи розрахунків, аванси й валютні операції. Також розглянуто коригування боргу, звірку та інвентаризацію заборгованості.. Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунку в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами

Читати
Матеріал

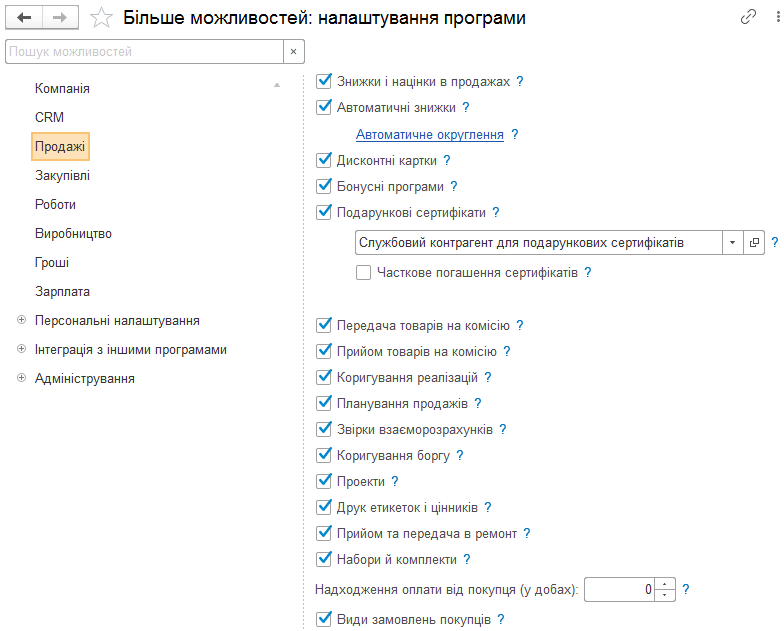
Розділ налаштувань «Продажі»

Описано налаштування продажів у BAS Малий бізнес: роздріб, замовлення покупців, каси ККМ, еквайринг, білінг і оформлення податкових документів.. Замовлення покупців. Роздріб. Білінг. Оформлення податкового обліку

Читати
Матеріал

Списання поворотної тари

ознайомившись із цим текстом, дізнаєтеся, які ситуації можуть виникнути під час операцій з тарою, навчитеся коригувати заборгованість за поворотною тарою.

Читати
Матеріал

Коригування боргу та звірка взаєморозрахунків

у цьому розділі ви ознайомитеся з розділом коригування боргу, розглянете, як документи формують проводки в бухгалтерському обліку. Ще одним документом, який допоможе звірити та відстежити залишки за взаєморозрахунками з контрагентом, є "Звірка взаєморозрахунків", який також розглянуто нижче.Коригування боргу. Звірка взаєморозрахунків

Читати
Матеріал

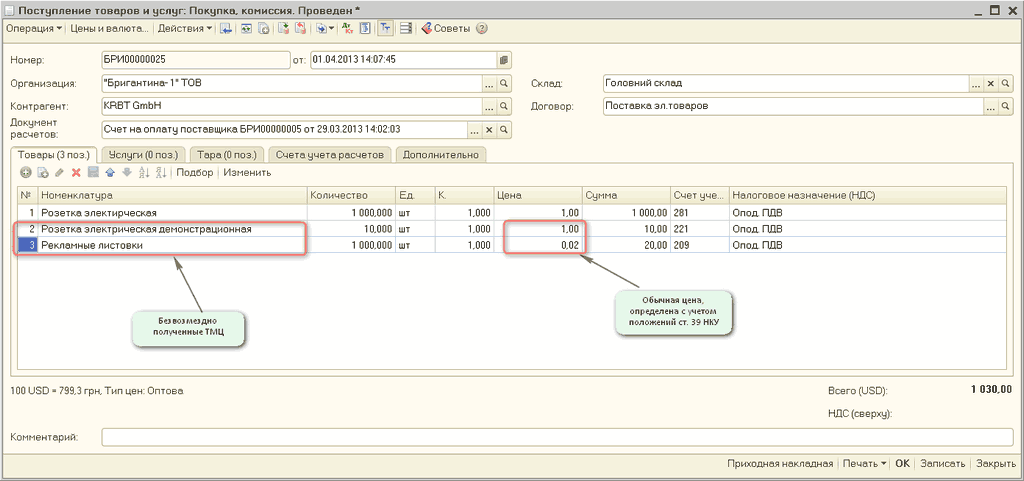
Методика відображення операцій надходження безоплатно отриманих ТМЦ

У цій статті описано методику відображення безоплатного отримання ТМЦ, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типових конфігурацій "Управління торговельним підприємством для України", редакція 1.2 та "Управління виробничим підприємством для України", редакція 1.3.Що є безоплатно отриманими ТМЦ. Оцінка безоплатно отриманих товарів (робіт, послуг). Відображення безоплатно отриманих ТМЦ у типових конфігураціях

Читати
Матеріал

Журнали, журнал операцій

у цьому розділі ви дізнаєтеся все про журнали. А саме вивчите види журналів, принципи їхньої роботи та алгоритм їх формування.

Читати
Матеріал

Як відобразити повернення послуг?

Після узгодження з покупцем суми робіт, які не відповідають заявленій якості, та домовленості про повернення цієї суми, факт повернення безготівкових коштів у програмі реєструється за допомогою документа "Платіжне доручення вихідне" з видом операції "Повернення коштів покупцю".

Читати
Матеріал

Відображення операцій за договором поруки у кредитора

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).

Читати
Матеріал

Двосторонній залік заборгованостей

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Приклад 1. Приклад 2

Читати
Матеріал

Відображення операцій за договором поруки у боржника

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД. Загальна інформація. 1. Закупівля товарів у постачальника. 2. Перенесення заборгованості на поручителя. 3. Оплата первісної заборгованості поручителю. 4. Аналіз стану взаєморозрахунків з контрагентами

Читати
Матеріал

Введення початкових залишків за взаєморозрахунками з контрагентами

Наведені в статті приклади відтворювалися в конфігураціях "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальна інформація. Особливості заповнення реквізитів документа «Коригування боргу». Приклади заповнення документа «Коригування боргу» з видом операції «Введення початкових залишків»

Читати
Записатися телефоном