Тема публікацій

Кредит

Статті та довідкові матеріали за цією темою.

Матеріал

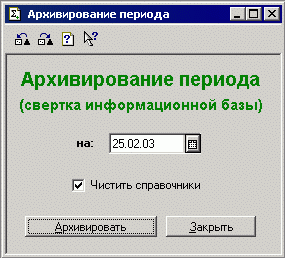
Алгоритм роботи обробки "Архівування періоду"

Обробка "Архівування періоду" призначена для зменшення обсягу інформаційної бази шляхом видалення з неї інформації за попередні періоди. Обробка дає змогу згортати дані, накопичені на бухгалтерських рахунках. Крім цього, опції обробки дають змогу визначити необхідність позначення на видалення невикористовуваних елементів довідників. Очищення довідників. Алгоритм роботи

Читати
Матеріал

Рекомендації щодо внесення залишків із заробітної плати при спільному використанні програми з конфігурацією "Зарплата + кадри для України"

При спільному використанні конфігурації "Зарплата + кадри для України" (далі "ЗіК") з програмами "Бухгалтерський облік для України" або "Виробництво + послуги + бухгалтерія для України" (далі "бухгалтерські конфігурації") необхідно дотримуватися нижченаведених правил.

Читати
Матеріал

Первинна інформація, що використовується для заповнення звіту "Декларація про прибуток"

Як відомо, згідно з Наказом ДПАУ від 29.03.2003 №143 змінено форму та порядок заповнення Декларації про прибуток. У цій статті буде описано принципи заповнення цього звіту, що використовуються в типових конфігураціях для України.

Читати
Матеріал

Методика зміни схеми господарських операцій для організації обліку податкового кредиту за вхідними податковими накладними

Для того, щоб під час вивантаження проводок до бухгалтерії податковий кредит враховувався за податковими накладними, необхідно змінити схему проводок у господарських операціях із групи "Взаєморозрахунки постачальників". Нижче наведено таблицю з необхідними змінами.

Читати
Матеріал

Методика відображення надходження послуг від іноземного постачальника

У типовій конфігурації "Виробництво + послуги + бухгалтерія для України" для відображення надходження послуг від іноземного постачальника слід скористатися наступним алгоритмом.

Читати
Матеріал

Особливості оформлення облікових документів при імпорті товарів з погашенням ПДВ векселем

Сьогодні почастішала ситуація, коли під час імпортування товарів клієнт сплачує митниці суму послуг без ПДВ, тобто на 20% менше, а на суму ПДВ видається вексель. Спираючись на вищеописану ситуацію, розглянемо порядок оформлення документів у конфігурації Бухгалтерський облік для України та заповнення відповідних комірок звіту Декларації з ПДВ.

Читати
Записатися телефоном