Типові операції
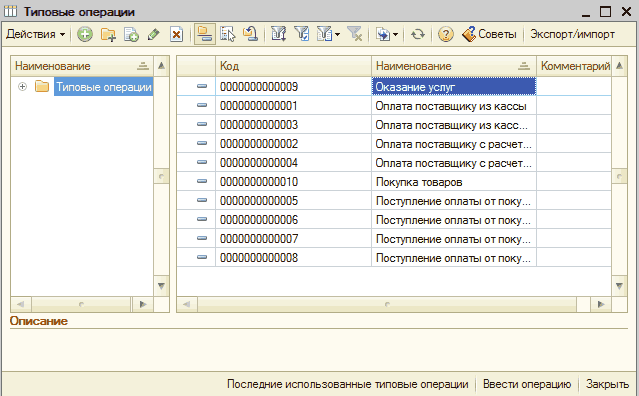
Цей розділ присвячено типовим операціям, їх створенню та проведенню. Також звертається увага на заповнення параметрів і розглядаються можливості типових операцій.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Цей розділ присвячено типовим операціям, їх створенню та проведенню. Також звертається увага на заповнення параметрів і розглядаються можливості типових операцій.
ЧитатиВивчаючи цей розділ Ви дізнаєтеся, що існує 2 способи обліку ПДВ і розглянете їх на прикладах, побачите всі тонкощі роботи в обох схемах.
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.6). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.7) та "Управління виробничим підприємством для України" (не нижче редакції 1.3.15).Приклад
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України". Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" і "Управління виробничим підприємством для України".
ЧитатиМрія здобути європейську освіту для багатьох уже стала реальністю. Причому більшість країн Європи готові приймати іноземних студентів. Не є винятком і університети Нідерландів, куди щороку прямують тисячі студентів з усього світу. Це чудове місце, де якісна освіта відповідатиме міжнародному рівню.
ЧитатиРеєстрація вхідних податкових документів протягом року відбувається таким чином:
ЧитатиУ типовій конфігурації операція оприбуткування необоротних активів від іноземного постачальника виконується окремо в бухгалтерському та оперативному обліку.
ЧитатиУ конфігурації "Управління торгівлею для України" реалізовано різні варіанти ведення взаєморозрахунків: за договором загалом, за замовленнями, за рахунками. Окремо встановлюється варіант ведення контролю за документами розрахунків у договорі контрагента. З одним контрагентом може бути оформлено кілька договорів з різними видами взаєморозрахунків.Відвантаження товарів покупцю в кредит. Відвантаження товару покупцю за попередньою передоплатою
ЧитатиВидатки установи поділяються на касові та фактичні. Фактичні видатки реєструються в момент виникнення за дебетом одного з рахунків класу "8".
ЧитатиУ статті описано порядок списання додаткового капіталу при вибутті ОЗ (продаж, списання) у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна для конфігурацій "Управління торговим підприємством для України", редакція 1.2. і "Управління виробничим підприємством для України", редакція 1.3.Приклад списання основного засобу. Приклад продажу основного засобу
ЧитатиЗгідно з положеннями, зазначеними у статтях 128 і 132 КЗпП, працівник може відшкодовувати до 70% від нарахованої заробітної плати. Відповідно можна припустити, що за відсутності нарахування заробітної плати утримання з неї також не повинні здійснюватися.
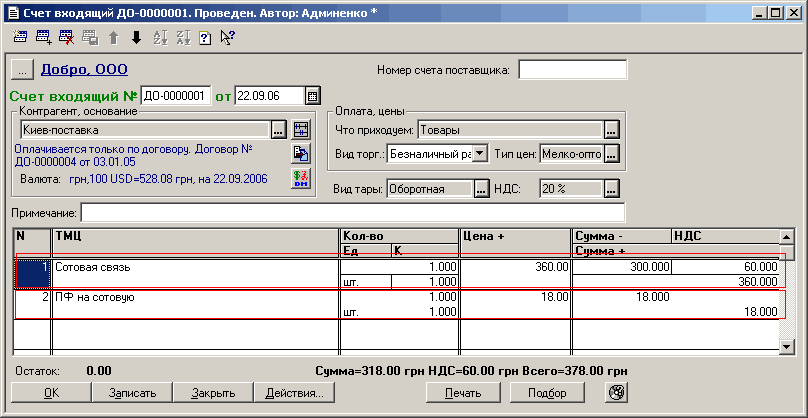
ЧитатиУ зв'язку з тим, що останнім часом дуже популярною стала операція відображення оплати послуг мобільного зв'язку, які, окрім ПДВ, обкладаються також і пенсійним фондом, розглянемо методику відображення цієї операції в типовій конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Картки для України".Надходження послуг виконується на умовах передоплати. Надходження послуг виконується на умовах подальшої оплати.
Читати