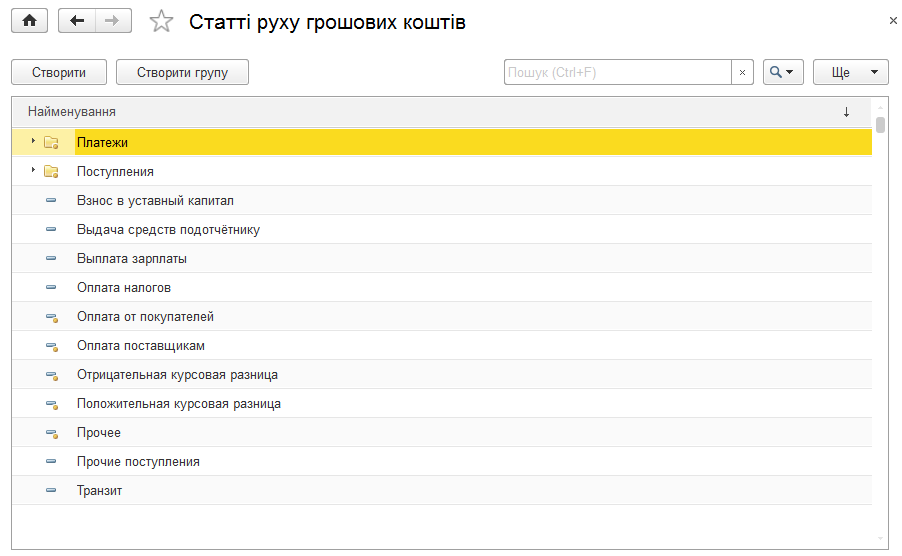
Статті руху грошових коштів
Описано довідник статей руху грошових коштів, його визначені та власні елементи, а також використання статей у платіжних і касових документах.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано довідник статей руху грошових коштів, його визначені та власні елементи, а також використання статей у платіжних і касових документах.
ЧитатиНаведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплати покупця. Таблиця 2. Аванси покупця
ЧитатиНаведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплата постачальнику. Таблиця 2. Аванси постачальнику
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Таблиця 1. Післяоплати покупця. Таблиця 2. Аванси покупця
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Переоцінка розрахункового рахунку. Таблиця 1. Післяоплата постачальнику. Таблиця 2. Аванси постачальнику
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
ЧитатиНаведені в статті приклади відтворювалися в конфігурації " Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації " Управління торговельним підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
ЧитатиУ конфігурації "Управління невеликою фірмою для України" валюту ведення обліку користувач може обирати самостійно, на відміну від, наприклад, конфігурації "1С:Бухгалтерія для України ”, де валютою ведення бухгалтерського обліку може бути лише національна, наприклад українська гривня.Зміст. Що таке курсова різниця? У який момент часу здійснюється переоцінка? Які активи та зобов'язання переоцінюються в конфігурації? Як відображається курсова різниця в обліку? Як розраховується курсова різниця в конфігурації? Приклад обліку курсової різниці в конфігурації
ЧитатиУ цьому розділі ви навчитеся відображати курсову різницю в поточному звіті. Завдяки наведеному прикладу документа "Купівля-продаж валюти" ви зрозумієте, яким чином курсова різниця збирається на рахунках витрат і доходів залежно від змін курсів валют.
Читати