цей розділ ознайомить користувача з правилами оформлення документів на приймання товарів і послуг, що надходять, за допомогою інструментів "Підбір" і при ручному введенні.
У цьому розділі ви дізнаєтеся, яким чином здійснюється оплата нерезиденту за постачання матеріалів або обладнання, а також оформлення митних зборів, ПДВ і мит, акцизів, зафіксованих у вантажній митній декларації.Придбання товарів у нерезидента. Оформлення вантажної митної декларації під час операцій імпорту
Після прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
Завдяки цьому розділу Ви ознайомитеся з особливостями налаштування партійного обліку та методами оцінки запасів.Методи оцінки та їх реалізація. Налаштування партійного обліку
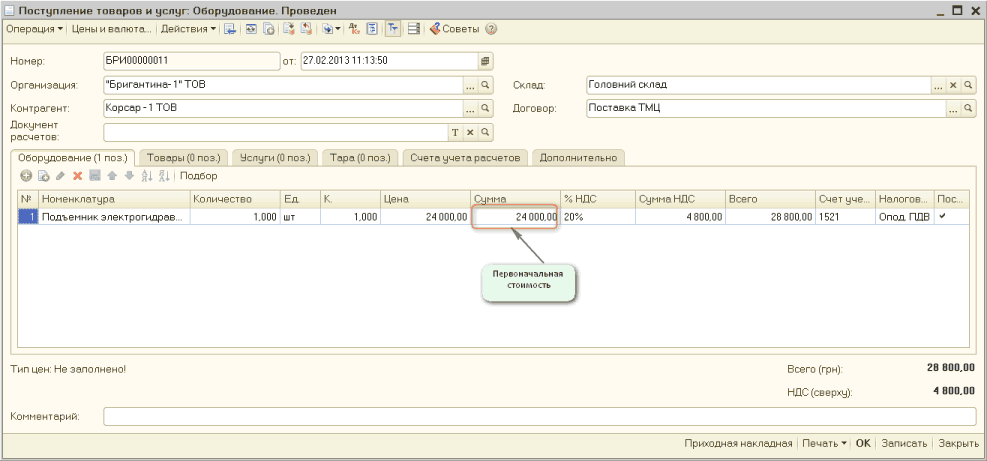
Метод розрахунків такий. Насамперед проводимо "Авансовий звіт", у якому відображаємо розрахунки зі сторонами угоди, а потім документ "Надходження товарів і послуг" —” оприбуткування обладнання на склад, яке після вводимо в використання все тим же документом "Введення в експлуатацію ОЗ".
У шапці форми документа розміщуються реквізити, що використовуються для його правильного реєстрування в програмі. Відомості, що стосуються змістової частини документа, підсумкові та другорядні реквізити в шапці не зазначаються.Загальні рекомендації
Цей розділ допоможе вам розподіляти додаткові витрати, які переносяться на собівартість придбаних ТМЦ. Для відображення цієї інформації призначено документ "Надходження додаткових витрат".
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 НКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
У редакції УПП для України 1.3 логіка проведення деяких документів змінилася порівняно з УПП для України 1.2 і стала такою:<br /> якщо в табличній частині номенклатурна група не заповнена, то вона визначиться за номенклатурою, а саме номенклатурна група буде отримана:
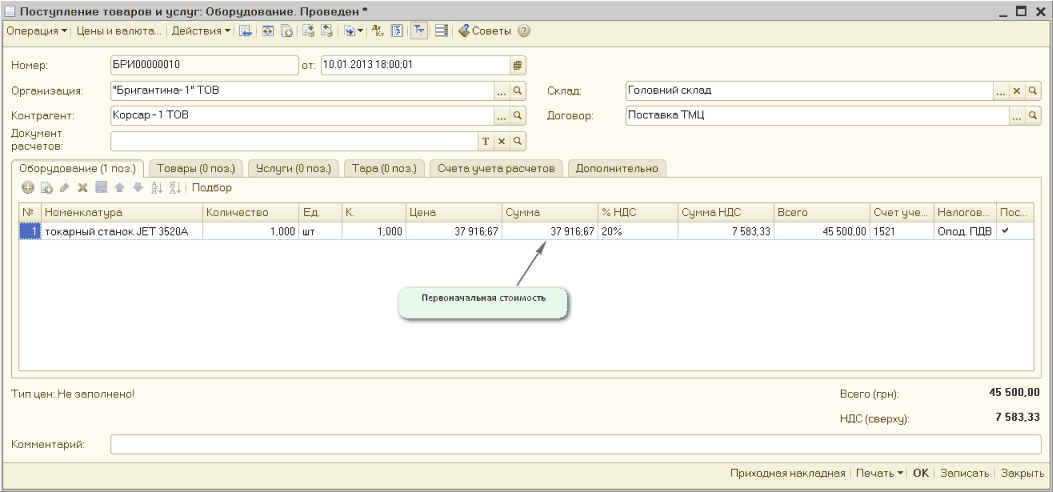
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів прямолінійним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації «Бухгалтерія для України», редакція 1.2. Інформація, наведена в цій статті, також актуальна і для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3. При прямолінійному методі сума амортизації за рік визначається діленням вартості, яка амортизується, на строк корисного використання (експлуатації) об'єкта основних засобів (пп.1 п.26 НП(С)БО №7, пп.1 п.145.1.5 ПКУ). Підприємством придбано токарний верстат JET 3520a, первісна вартість якого становить 45500,00 грн., у т.ч. ПДВ.