Облік тари. Концепція обліку. Види тари
ознайомившись із цим текстом, ви навчитеся відрізняти типи тари, дізнаєтеся, які операції можливі з тарою.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
ознайомившись із цим текстом, ви навчитеся відрізняти типи тари, дізнаєтеся, які операції можливі з тарою.
Читатиознайомившись із цим текстом, дізнаєтеся, як можуть призначатися роздрібні ціни для НТТ, навчитеся встановлювати роздрібні ціни.Встановлення роздрібних цін у момент переміщення товарів зі складів в АТТ.
Читатиу цьому розділі ви ознайомитеся з регістром параметрів ведення податкового обліку. З документами, що здійснюють нормування витрат, а також із проводками, які формують документи.
Читатиу цьому розділі ви докладно ознайомитеся з операціями в роздрібній торгівлі, оформленням документів надходження товарів від постачальника на склад, переміщення товарів і продажу товарів зі складу.
Читатиу цьому розділі ви отримаєте інформацію про визначення стану взаєморозрахунків, на кількох прикладах буде розглянуто документальне оформлення операцій купівлі та продажу. Що цікаво, у багатьох випадках усі зміни розрахунків відстежуються автоматично.
Читатиу цьому розділі ви ознайомитеся з процесом ведення аналітики, з документами в межах угод з контрагентами, з аналізом актуальності розрахунків і з документообігом господарських операцій.Використання дати актуальності для визначення моменту визначення сальдо розрахунків. Розрахунки з нерезидентами. Господарські операції → документообіг
Читатиу цьому розділі описано ведення обліку операцій з надходження ТМЦ. Стандартно підтримуються варіанти надходження від постачальника та від підзвітної особи. Грамотне оформлення договору дасть змогу уникнути зайвих операцій і виключить небажані помилки ведення обліку взаєморозрахунків.
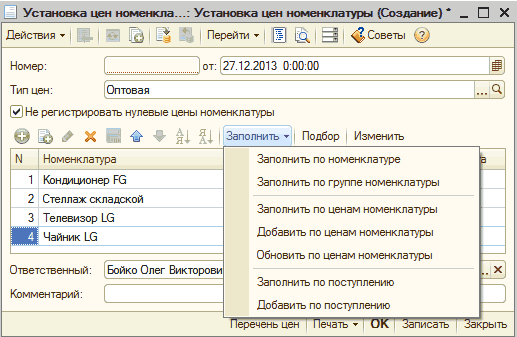
ЧитатиУ цьому розділі Ви дізнаєтеся про те, яким чином у розглянутому ПЗ можна змінити ціни, які додаткові можливості та функції існують для цієї операції.
ЧитатиУ цьому розділі розглядається процес обліку операцій, пов’язаних з основними засобами, їх придбанням та складанням: розглядаються документи й проводки, які допомагають у здійсненні цієї операції.
ЧитатиЯкщо ремонт ОЗ проводився через підрядника, то для відображення цих витрат потрібно використовувати документ із назвою "Надходження товарів і послуг".
ЧитатиЗгідно з листом Мінфіну "Про визначення показника використання амортизаційних відрахувань" від 17.11.2003 р. №– 31-04200-04-5/5570 вартість внесених до статутного капіталу необоротних активів до складу капітальних інвестицій не включається і на рахунку 15 "Капітальні інвестиції" не відображається. Хоча в Інструкції про застосування Плану рахунків від 30.11.99 р. №– 291Сказано, що рахунок 15 може кореспондувати з рахунком 46 "Неоплачений капітал". Та й для можливості формування первісної вартості об'єкта основних засобів без такого рахунку не обійтися. Заповнюючи документ "Надходження товарів і послуг", на вкладці "Рахунки розрахунків" у полі "Рахунок розрахунків з контрагентом" зазначимо рахунок 46 ("Надходження товарів і послуг").
ЧитатиЦей розділ дасть вам змогу здійснювати господарські операції із запасами, а також формувати доходи та витрати, пов’язані з ними. У податковому обліку це допоможуть зробити ті самі документи, що й у бухгалтерському.
Читати