

Тема публікацій
Надходження товарів і послуг
Довідкові матеріали за цією темою.


Платіжне доручення вихідне
За допомогою цієї глави Ви дізнаєтеся, яким чином слід здійснювати проведення за вихідними платіжними дорученнями, що воно собою являє, і на які дії з цим документом у програмі слід звернути увагу.
Читати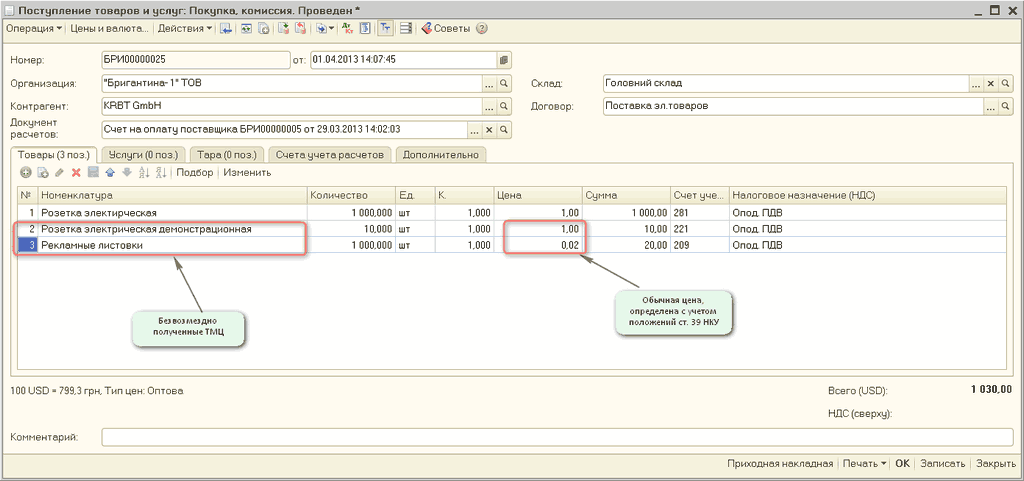
Методика відображення операцій надходження безоплатно отриманих ТМЦ
У цій статті описано методику відображення безоплатного отримання ТМЦ, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типових конфігурацій "Управління торговельним підприємством для України", редакція 1.2 та "Управління виробничим підприємством для України", редакція 1.3.Що є безоплатно отриманими ТМЦ. Оцінка безоплатно отриманих товарів (робіт, послуг). Відображення безоплатно отриманих ТМЦ у типових конфігураціях
Читати
Визнання в ПУ нерозподілених постійних загальновиробничих витрат
У цьому розділі розглядається тема прибутку та витрат. Показано, як правильно складається Декларація про прибуток, як правильно розподіляти, вести облік і управляти витратами.
Читати
Система допомоги 1С
Прочитавши цей розділ, Ви дізнаєтеся про те, де в програмі можна знайти підказку з питань, які Вас цікавлять, про те, як працює "Довідка" і про всі її складові.Довідка
Читати
Підсумки в документах
Підсумки в документах можна розміщувати кількома способами: Оформлення підсумків у групах. Оформлення підсумків окремими полями введення
Читати
Операції в роздрібній торгівлі
Купівля товарів для роздрібного складу може бути оформлена за допомогою таких документів:
Читати
Налаштування обладнання
Відповідно до умов прикладу придбані верстати потребували певного налаштування до введення їх в експлуатацію. Витрати на доведення ОЗ до стану, придатного для використання, теж роблять його первісну вартість вищою. Як це відобразити в "1С: Бухгалтерії 8"?
Читати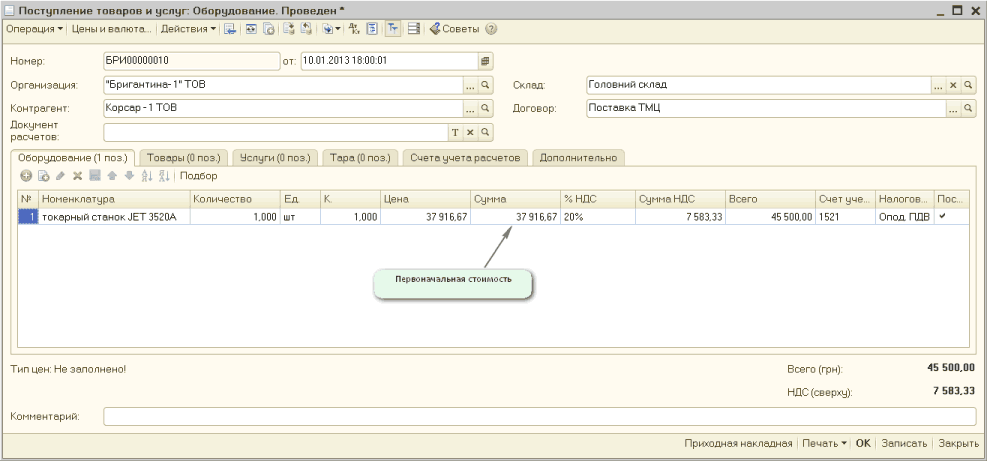
Методика нарахування амортизації необоротних активів кумулятивним методом
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів кумулятивним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
Читати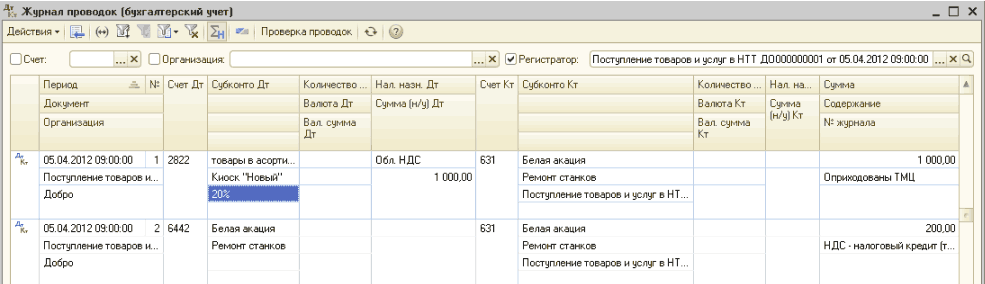
Журнал проводок
Вивчивши цей підрозділ, ви дізнаєтеся принцип роботи журналу проводок, алгоритм його використання. Також ви навчитеся читати журнал проводок бухгалтерського обліку.
Читати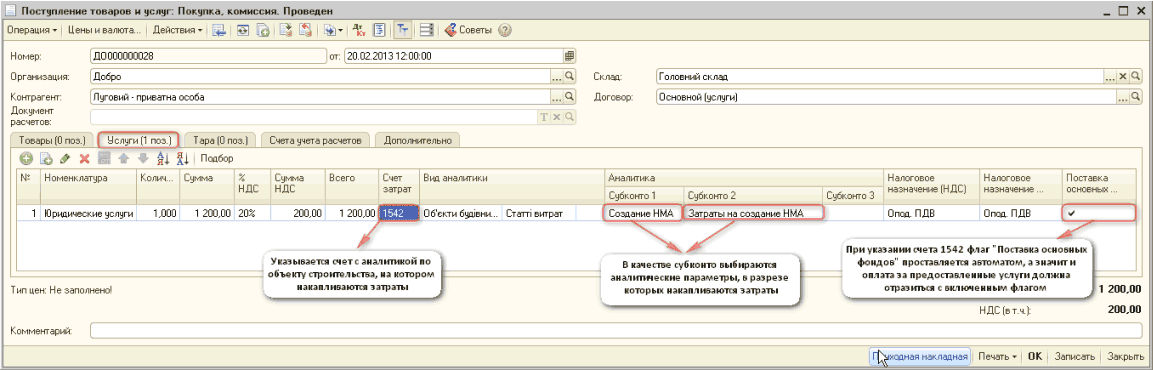
Створення НМА власними силами
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурації "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні відомості. 1. Віднесення на об'єкт будівництва послуг сторонніх організацій. 2. Списання товарів на об'єкт будівництва. 3. Накопичення витрат із заробітної плати на об'єкті будівництва. 4. Прийняття до обліку нематеріального активу в сумі накопичених витрат
Читати
Якщо були транспортні та інші витрати
Цей розділ допоможе Вам під час роботи з розрахунком вартості ОЗ і додаткових витрат на їх транспортування, монтаж тощо.
Читати