Сумова оцінка доходів і витрат у податковому обліку
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиПеревірте чинність правил, кадрові дані й результат індексації на одному контрольному розрахунку без застарілих сум та індексів. Вхідні дані: контрольна таблиця до відкриття розрахункового документа. Картка працівниці та журнал змін. Контрольний перерахунок одного місяця. Налаштування й дані: межі перевіреного середовища. Як порівняти системний і контрольний результат. Діагностика нульової або неочікуваної суми. Проведення, виплата, звітний контроль і протокол рев’ю. Завершальний план дій
ЧитатиОписано налаштування параметрів сільськогосподарського обліку та облікової політики в BAS АГРО. Бухгалтерія, а також роботу з технологічними операціями й підрозділами підприємства.. Налаштування параметрів сільськогосподарського обліку. Налаштування облікової політики. Технологічні операції. Підрозділи
ЧитатиОписано налаштування видів доходів і пільг ПДФО, автоматичне обчислення податку та операції його перерахунку. Також наведено документи й звіти для обліку ПДФО та військового збору.. Налаштування розрахунку ПДФО. Види доходів з ПДФО. Пільги з ПДФО. Обчислення податку. Перерахунок та інші операції з ПДФО. Звітність з податку на доходи фізичних осіб
ЧитатиЯк простежити шлях від прийняття, табеля, відпустки й лікарняного до нарахувань, виплати та звітних показників, знайти першопричину розбіжності й пройти контрольні ворота перед поданням.. Початковий набір місяця: три працівники, три різні маршрути. Три шари даних і межі відповідальності. Карта трасування: подія → розрахунок → регістр або реєстр → показник → контроль. Контрольні співвідношення: що має зійтися до відправлення. Дефект-експеримент: дата прийняття зсунута на один день. Контрольні ворота перед поданням. Чекліст місячного циклу. Практичний висновок
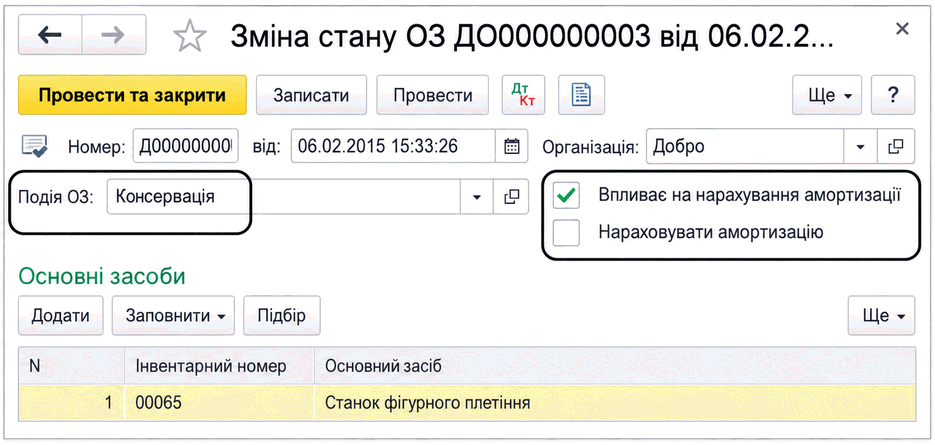
ЧитатиУ BAS Бухгалтерія амортизацію основних засобів тимчасово призупиняють документом «Зміна стану ОЗ» під час консервації. Описано потрібні прапорці та момент призупинення і відновлення амортизації.
ЧитатиОписано створення та умови позицій штатного розкладу в BAS, їх нарахування і фонд оплати праці. Розглянуто використання позицій у кадрових наказах, контроль відповідності та бронювання.. Нарахування (фонд оплати праці) за позицією. Використання відомостей про позиції. Бронювання позицій
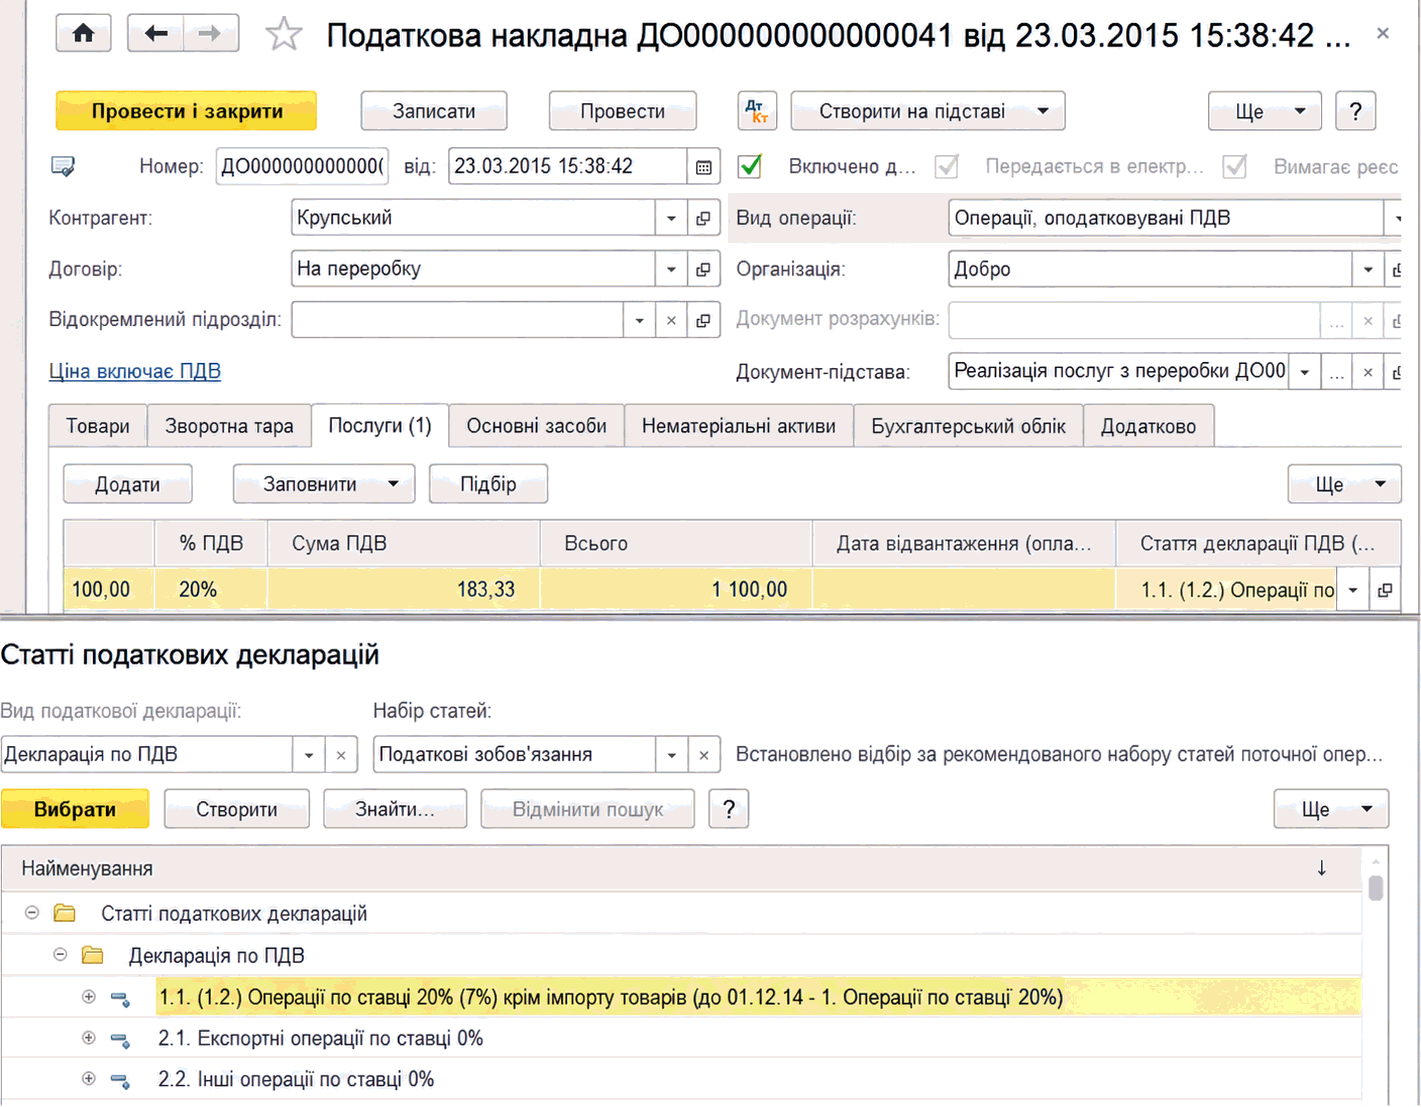
ЧитатиОписано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
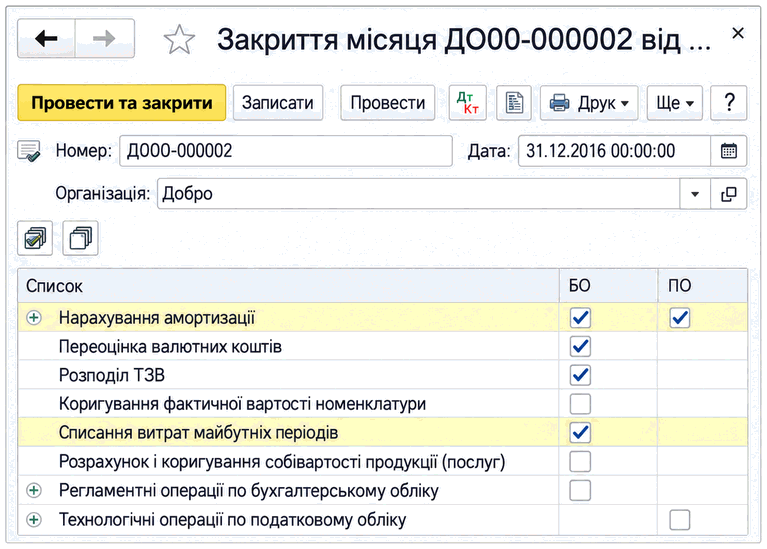
ЧитатиДокумент «Закриття місяця» застосовують для виконання регламентних процедур наприкінці місяця. Описано порядок введення документа, послідовність процедур і залежність їх переліку від облікової політики.
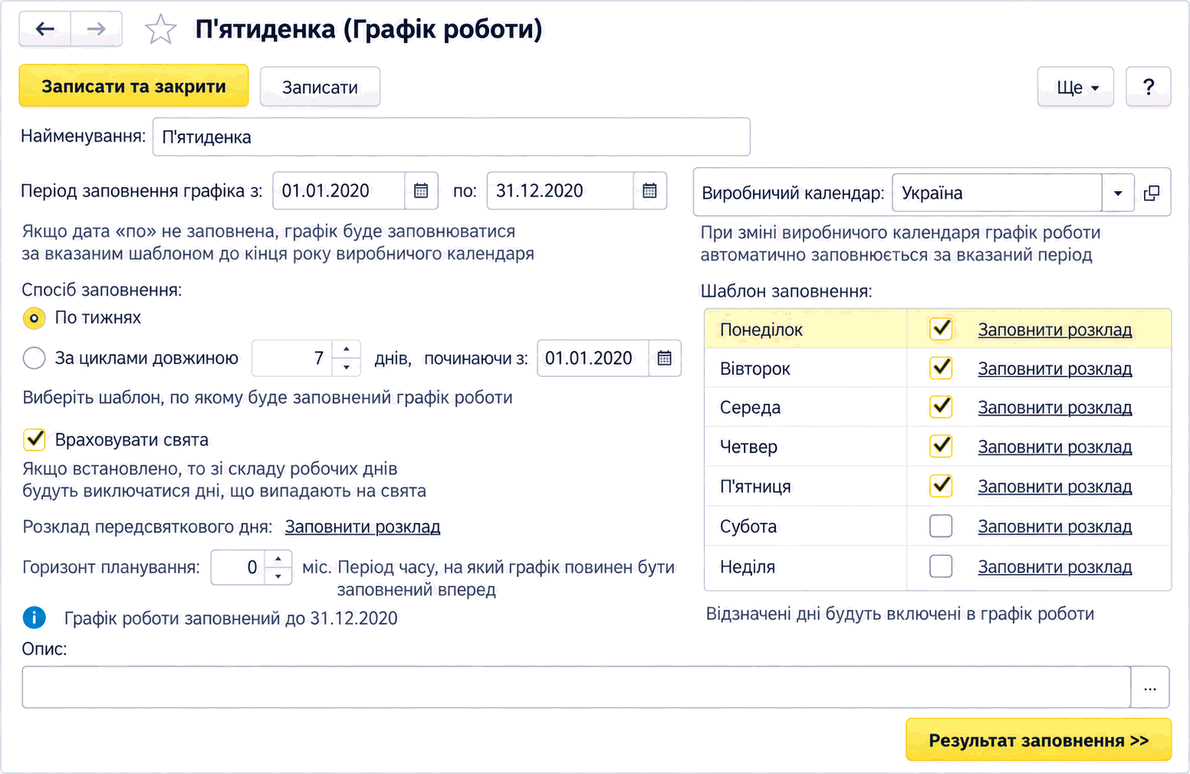
ЧитатиМатеріал описує налаштування виробничого календаря та графіків роботи для визначення норми часу, а також автоматичне й ручне відображення відпрацьованих днів і годин у документі нарахування зарплати.
ЧитатиОписано перерахунок тарифних ставок для визначення вартості дня або години та формули доплат за нічну, вечірню, понаднормову роботу, роботу у свята й вихідні та переробітки.. Доплата за роботу в нічний час. Доплата за роботу у вечірній час. Оплата понаднормових годин. Оплата роботи у святкові і вихідні дні. Доплата за роботу у святкові дні (денний час). Доплата за роботу у святкові дні (нічний час). Доплата за роботу у святкові дні (вечірній час). Доплата за переробітки при підсумованому обліку робочого часу
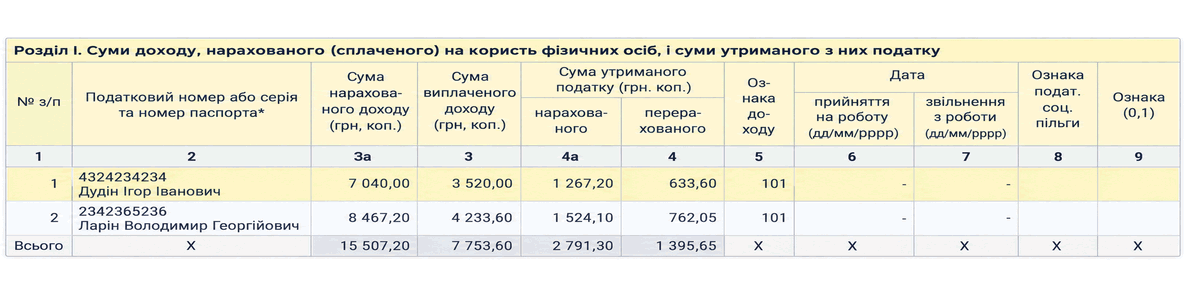
ЧитатиРегламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
Читати