Рекомендації щодо налаштування додаткової відпустки
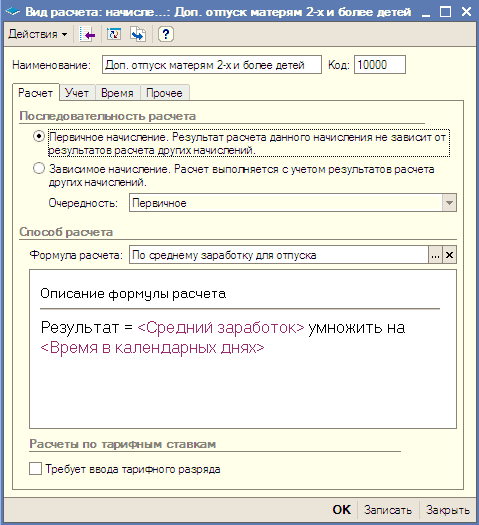
У статті на конкретному прикладі буде розглянуто методику налаштування нарахування додаткової відпустки.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У статті на конкретному прикладі буде розглянуто методику налаштування нарахування додаткової відпустки.
ЧитатиУ конфігурації "Бухгалтерія для України" редакції 1.2 автоматичний розрахунок компенсації за невикористану відпустку на підставі даних про зарплату за попередні місяці не реалізований. У цій статті надано порядок дій, який дає змогу виконати відображення компенсаційних виплат за невикористану відпустку звільненим працівникам.ПРИКЛАД
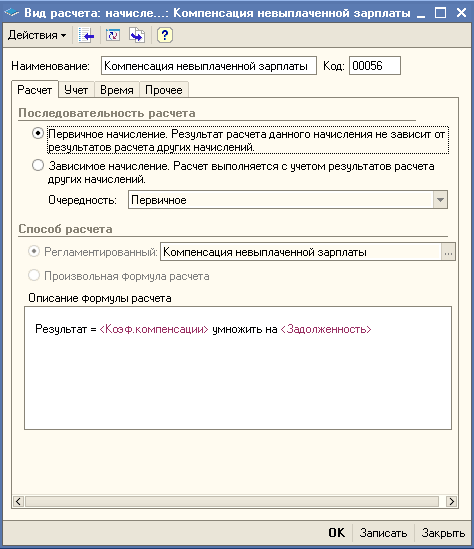
ЧитатиУ типовій конфігурації реалізовано визначений вид розрахунку "Компенсація невиплаченої зарплати"
ЧитатиДля реалізації додаткового нарахування необхідно описати (див. в інтерфейсах "Управління персоналом" і "Розрахунки з персоналом" пункт "Мотивація працівників" у меню "Персонал"):Налаштовуємо схему мотивації. Редагуємо схему мотивації працівника
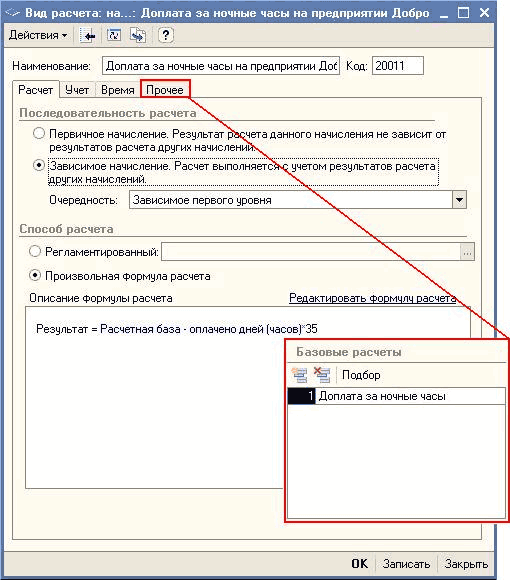
ЧитатиУ типовій конфігурації розрахунок доплати за вечірні та нічні години реалізовано за допомогою визначених видів розрахунку "Доплата за нічні години" та "Доплата за вечірні години" з регламентованими способами розрахунку "Доплата за нічні години" та "Доплата за вечірні години" відповідно. При цьому відсоток доплати фіксується загалом для організації в регістрі відомостей "Параметри розрахунку зарплати організації".
ЧитатиУ типових конфігураціях "Управління виробничим підприємством для України" та "Зарплата і Управління Персоналом для України" регламентована й управлінська зарплата можуть нараховуватися як незалежно, так і у встановленому взаємозв'язку. При цьому можливі такі варіанти ув'язування:Прийняття на роботу. Розрахунок заробітної плати. Виплата заробітної плати. Облік як управлінської зарплати, регламентованої зарплати
ЧитатиВідрядно-прогресивна система передбачає оплату робіт, виконаних у межах установленої норми, за звичайними відрядними розцінками, а робіт, виконаних понад нормативний (базовий) рівень — за підвищеними розцінками залежно від ступеня виконання завдання.
ЧитатиЗавдання №16. Нарахування зарплати. Завдання №17. Виплата зарплати через банк. Завдання №18. Перерахування ПДФО. Завдання №19. Перерахування внесків до фондів
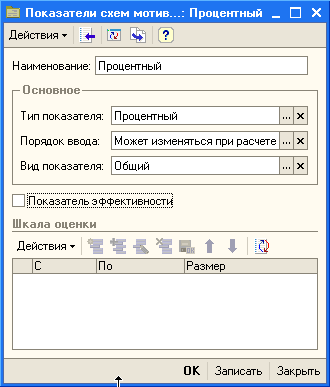
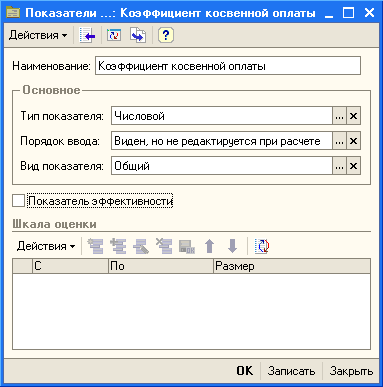
ЧитатиЗ метою реалізації непрямо-відрядної форми оплати праці необхідно описати (див. в інтерфейсах "Управління персоналом" і "Розрахунки з персоналом" пункт "Мотивація працівників" у меню "Персонал") показники схеми мотивації. Редагуємо схему мотивації працівника.
ЧитатиНакопичення доходів і витрат поточного періоду в типовому рішенні здійснюється різними документами всіх підсистем. У більшості випадків рахунок доходів або рахунок витрат зазначається у формі документа. Тут же зазначається його аналітика (стаття доходів або витрат із посиланням на: податкову статтю) та податкове призначення операції (доходів і витрат). Податкова сума операції береться або з форми документа, або за вартістю активу, що списується (амортизується):
ЧитатиУ типових українських конфігураціях за кредитом рахунків "ОС1", "ОС2", "ОС3", "ОС4", "НА2" відображаються лише суми нарахованого зносу в податковому обліку. Жодні інші суми туди потрапляти не повинні. Тому під час проведення документа "Нарахування зносу" здійснюється контроль наявності оборотів за кредитом згаданих рахунків за звітний квартал. У разі якщо такі обороти є, то видається відповідне повідомлення і документ не проводиться.
ЧитатиДосить часто на підприємствах трапляється розрахунок заробітної плати, що залежить від договірної суми, яка виплачується працівникові на руки. При цьому для самого підприємства залишається необхідність розраховувати всі податки із заробітної плати такого працівника.
Читати